Le 29 octobre 2026, à 18 heures, Equasens publie son chiffre d’affaires des 9 premiers mois. L’éditeur de logiciels de santé de Villers-lès-Nancy, anciennement Pharmagest Interactive, annonce 181,8 millions d’euros, en hausse de 5,6 % en données publiées. À périmètre comparable, la hausse tombe à 0,9 %. Au 3e trimestre, elle devient un recul de 0,2 %, après 2,9 % au premier et 0,0 % au 2e, selon le communiqué.
Le même document affiche une autre courbe. Les revenus de maintenance et d’abonnements, 84,1 millions d’euros sur 9 mois, progressent de 7,9 %, et de 7,0 % au seul 3e trimestre, une hausse « intégralement organique » selon le groupe. Les revenus récurrents accélèrent pendant que l’ensemble s’arrête, et l’écart oblige à se demander ce que chacune des 2 courbes mesure.
Chez Equasens, la croissance des abonnements mesure ce que rapporte une base de clients déjà installée ; elle ne dit pas combien de clients l’entreprise gagne, et le communiqué du 29 octobre ne publie pas ce 2e chiffre.
Ce que publie Equasens le 29 octobre
Sur les 9,6 millions d’euros de hausse, 7,4 millions viennent des sociétés achetées ou intégrées depuis un an : EREVO, spécialiste de la formation continue des médecins, NOVAPROVE et l’activité DIS, dédiée à la gestion hospitalière. Le groupe retire aussi de sa croissance organique 0,8 million d’euros issus du programme public Ségur, vague 2, des revenus qui « ne relèvent pas de la marche habituelle des affaires », écrit-il. Reste 1,5 million d’euros de croissance à périmètre comparable, soit 0,9 %.
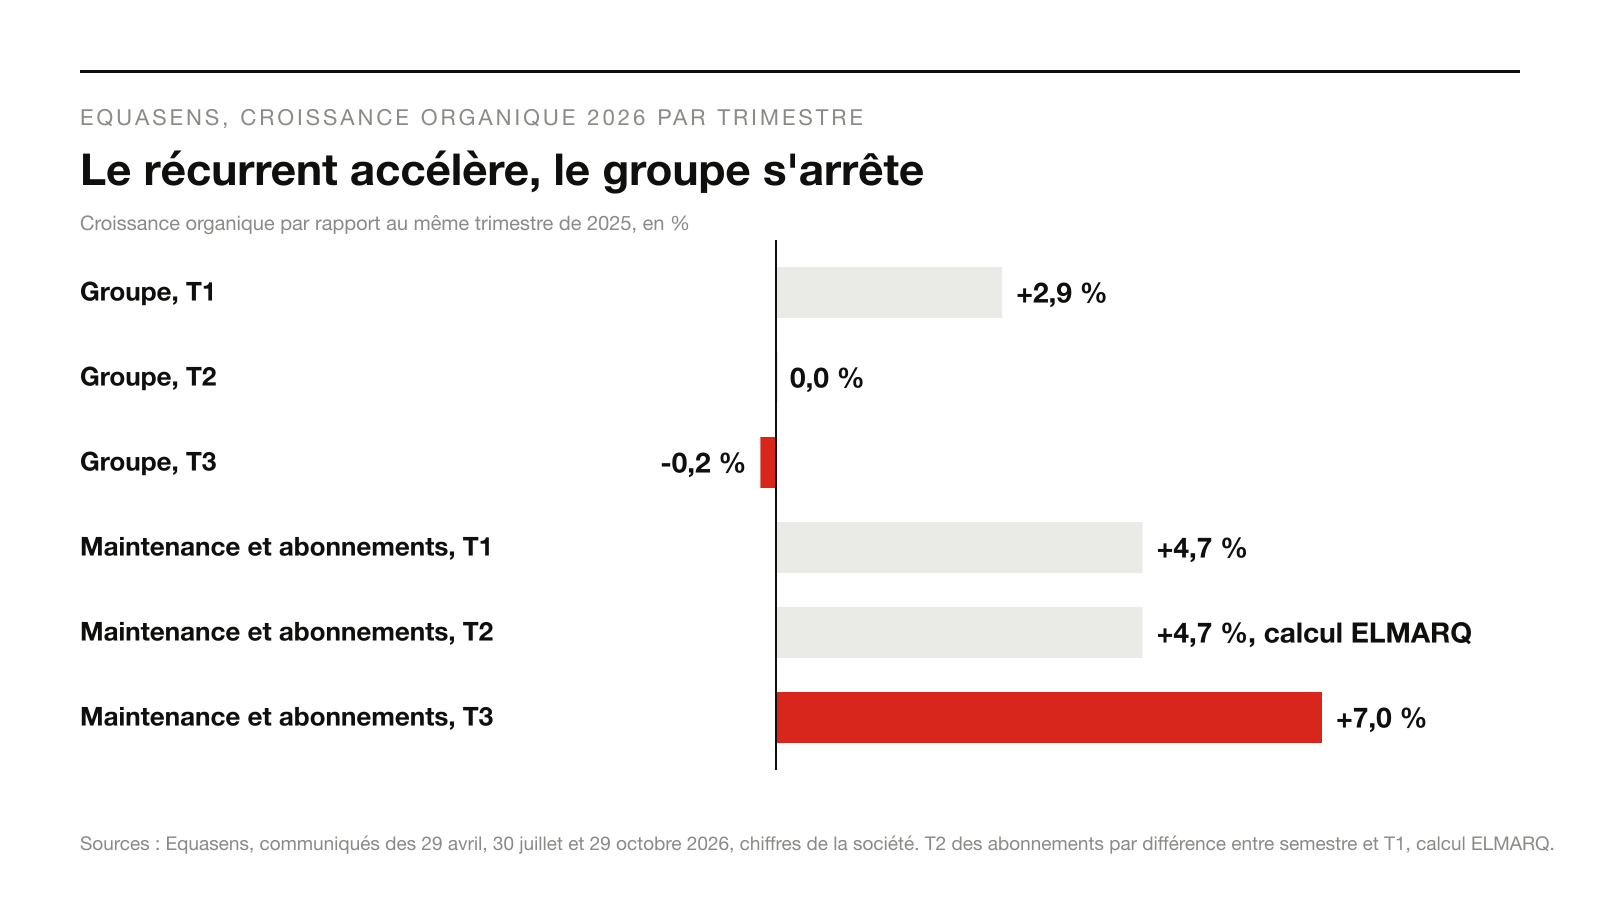
Par nature de revenus, le contraste est net. Les ventes de configurations et de matériels reculent de 2,3 % sur 9 mois, à 67,7 millions d’euros, et de 6,5 % au 3e trimestre. Les logiciels et services gagnent 20,2 %, à 30,0 millions, portés par EREVO. Les abonnements, enfin, intègrent 1,9 million d’euros apportés par les acquisitions au premier semestre : hors périmètre, leur hausse organique sur 9 mois atteint 5,5 %, selon le calcul d’ELMARQ (4,3 millions sur 77,9). Elle passe de 4,7 % au premier trimestre, selon le communiqué du 29 avril, à environ 4,7 % au 2e, par différence avec le communiqué semestriel, puis à 7,0 % au 3e.
Par division, le recul du 3e trimestre se concentre. E-CONNECT, qui conçoit les lecteurs de carte Vitale et les terminaux mobiles, perd 34,9 %, soit 1,4 million d’euros, faute d’une demande des professionnels de santé qui « continuent de différer leurs décisions d’investissement », selon le groupe. Hors E-CONNECT, la croissance organique du trimestre serait d’un peu plus de 2 %, selon le calcul d’ELMARQ. La division Pharmagest, logiciels et équipements des pharmacies, progresse de 3,1 % sur 9 mois, à 130,5 millions d’euros, sans acquisition.
Ses 4 pays suivent 4 trajectoires. La France, 113,1 millions d’euros, progresse de 3,6 %, contre 5,2 % au premier trimestre et 4,3 % au premier semestre en cumul. L’Italie, 11,7 millions, gagne 6,6 %, et 12,3 % au 3e trimestre ; son segment pharmacie et parapharmacie bondit de 38,1 %, à 3,5 millions, grâce à « un rythme soutenu de conquête de nouveaux clients », selon Equasens. L’Allemagne recule de 11,2 %, à 4,1 millions : un nouveau logiciel pour les officines y a été présenté en septembre, avec des « premières ventes prévues au T2 2027 ». La Belgique perd 13,2 %, à 1,6 million, dans un marché marqué par une « prudence accrue des pharmaciens en matière d’investissement ».
Ce que les chiffres ne disent pas
Le communiqué ne publie aucun nombre de clients. En 2025, Equasens en donnait pour l’Italie : 1 600 pharmacies à fin septembre, dont 213 gagnées depuis janvier, selon le communiqué du 5 novembre 2025, puis 264 gagnées sur l’année, selon le communiqué du 5 février 2026. En 2026, le mot « conquête » revient, sans compteur. La croissance de 38,1 % du segment pharmacie italien peut venir de nouveaux clients, de modules vendus aux clients existants ou d’équipements, et le texte ne fournit pas la répartition. Même en 2025, les chiffres publiés ne se recoupent pas d’eux-mêmes : le document d’enregistrement universel indique « plus de 1 600 » pharmacies italiennes fin 2025, contre 1 200 en 2024, un écart supérieur aux 264 gains annoncés. Des définitions différentes du parc, des dates de mise en service ou un changement de périmètre pourraient l’expliquer ; le passage d’un chiffre à l’autre, entre signatures, mises en service et départs, n’est pas publié, et c’est la question à poser au groupe.
La composition de la hausse des abonnements n’est pas publiée non plus. En 2025, l’entreprise attribuait la croissance organique de ce segment à « l’augmentation du parc clients et du panier moyen », sans dire la part de chacun. En 2026, elle cite la maintenance évolutive, notamment en Italie, et la facturation électronique, qu’elle opère comme plateforme agréée. Le revenu annuel récurrent, dit ARR, s’élevait à 111,1 millions d’euros au 30 juin 2026, en hausse de 8,8 %, répartie « de manière équilibrée » entre organique et acquisitions : l’indicateur n’est publié qu’au semestre et à l’année, et ne distingue pas la hausse de prix de l’ajout de clients.
Restent 2 inconnues datées. L’incendie du 21 septembre sur le site de la filiale ASCA à Chessy, qui installe des étiquettes électroniques en pharmacie, a détruit le bâtiment et ses stocks, selon le communiqué du 22 septembre, qui estimait l’interruption totale des installations à 4 semaines au plus ; le groupe écrit qu’il n’a pas eu d’incidence sur le 3e trimestre, sans chiffrer l’effet sur le 4e. Et les données trimestrielles sont celles de l’entreprise, sans rapport d’audit publié à cette date.
Le mécanisme : 3 croissances qui ne mesurent pas la même chose
Le communiqué juxtapose 3 grandeurs. La croissance publiée additionne tout, y compris les sociétés achetées : elle mesure la taille. La croissance organique retire les acquisitions et, chez Equasens, les revenus du Ségur : elle mesure l’activité courante, selon une définition propre au groupe. La croissance récurrente mesure le revenu facturé chaque mois à une base installée : elle dépend du nombre de clients, du prix et des modules ajoutés, et ne sépare pas ces 3 facteurs.
Le cas français montre pourquoi ces facteurs comptent. Selon le document d’enregistrement universel, Equasens détient environ 40 % du marché des logiciels de gestion officinale, une part « stable », d’après le GIE SESAM-Vitale, dans un réseau de 19 676 officines fin 2024 qui a perdu environ 300 pharmacies en 2025. Une part stable dans un réseau qui se contracte laisse peu de place à une hausse nette du nombre de pharmacies clientes. Le marché français semble donc offrir surtout des occasions de développer les revenus des clients existants, selon la lecture d’ELMARQ ; les données publiées ne permettent pas de séparer, dans la croissance de 3,6 %, conquête, ventes additionnelles et revalorisations tarifaires. C’est le moteur d’une position établie.
L’Italie fonctionne autrement : Equasens y est un challenger, près de 5 % du marché selon ses estimations, face à 2 concurrents qui en détiennent environ 70 %. La conquête y a un sens arithmétique, mais son segment pharmacie pèse 3,5 millions d’euros, soit 1,9 % du chiffre d’affaires du groupe, selon le calcul d’ELMARQ ; le reste de l’Italie dépend des grossistes-répartiteurs, en recul de 2,6 %. En Allemagne, près de 250 pharmacies et environ 2 % du marché, la conquête attend un nouveau produit. En Belgique, environ 12 % du marché, elle dépend d’un client qui diffère ses achats. Ces 4 situations ne se comparent pas terme à terme : taille, part de marché et produit diffèrent, et rien dans les pièces ne permet de dire quelle approche commerciale serait la meilleure.
Une base installée peut faire croître le revenu récurrent plusieurs trimestres de suite sans un seul client net de plus : la hausse des abonnements mesure la valeur tirée du parc, et non le rythme auquel il s’agrandit. Notre analyse du 28 octobre sur Lectra établissait la même séparation dans l’industrie : la marge tenait grâce aux abonnements quand les commandes d’équipements reculaient de 10 %. Chez Equasens aussi, ce sont les ventes de matériel qui reculent les premières quand les clients repoussent leurs investissements.
L’arbitrage déplacé : la croissance dépend de décisions prises hors de l’entreprise
Une partie du chiffre d’affaires d’Equasens se décide ailleurs que dans ses équipes commerciales. Le pharmacien belge qui privilégie « l’amélioration de la rentabilité de son officine » reporte un achat de matériel. Le professionnel de santé qui diffère son investissement fait reculer E-CONNECT. L’État fixe le calendrier du Ségur, dont les déploiements sont attendus au 4e trimestre « en fonction des calendriers réglementaires propres à chaque couloir », et met fin en 2026 au programme ESMS Numérique, qui a soutenu la filière des maisons de retraite. L’Assurance maladie, enfin, fixe le rythme de l’application carte Vitale, pour laquelle E-CONNECT a vendu 1 500 lecteurs.
Le choix par défaut se joue aussi dans l’indicateur. En excluant le Ségur de l’organique, Equasens affiche une croissance plus faible qu’en l’incluant, conformément à sa propre définition. En publiant son ARR au semestre, il donne un repère de stock, pas de flux. Le lecteur d’un communiqué, comme le dirigeant d’une PME qui pilote ses propres abonnements, retient souvent la courbe la plus régulière. Une hausse du récurrent sans compteur de clients rassure sur la valeur du parc, mais elle laisse à l’appréciation de chacun la question de savoir si l’entreprise gagne encore du terrain. Le directeur général, Denis Supplisson, dit vouloir « renforcer notre dynamique commerciale d’ici la fin d’année et préparer les relais de croissance de 2027 ». Les pièces ne disent pas encore comment cette dynamique sera mesurée. Les groupements de pharmacies, qu’ELMARQ suit dans son Décodeur de l’Officine, observatoire de leur communication, font face au même réseau qui se contracte.
Les rendez-vous qui vérifieront cette lecture
Au 4e trimestre 2026, les premiers déploiements du Ségur, vague 2, diront si ces revenus, exclus de l’organique, compensent le recul d’E-CONNECT dans la croissance publiée. Le lendemain, l’action Equasens perdait 9,82 % à la mi-journée, selon le palmarès de Zonebourse. Le communiqué ne chiffre aucune prévision pour l’année, ce que relève aussi La Tribune de l’Assurance. Le 4 février 2027, Equasens publiera son chiffre d’affaires annuel, et, selon son document d’enregistrement universel, son ARR au 31 décembre : si la croissance organique du 4e trimestre reste négative pendant que les abonnements progressent de 7 % ou plus, l’écart entre parc et conquête se confirmera.
Si le prochain document d’enregistrement universel publie un nombre de pharmacies clientes en Italie supérieur à 1 600, la conquête annoncée y aura un compteur. Au 2e trimestre 2027, les premières ventes du logiciel allemand doivent commencer : une Allemagne encore en recul au premier semestre 2027 signalerait un délai plus long entre produit et revenu. Enfin, une Belgique de retour à la croissance sans nouveau produit montrerait que le frein venait bien de l’investissement des pharmaciens, comme l’écrit le groupe.
Pièces : communiqués d’Equasens des 29 octobre, 22 septembre, 30 juillet, 29 avril et 5 février 2026 et du 5 novembre 2025, et document d’enregistrement universel 2025 déposé auprès de l’AMF le 29 avril 2026, tous publiés sur le site investisseurs du groupe. Les chiffres trimestriels sont ceux de la société. Les parts de marché sont celles qu’Equasens publie, d’après le GIE SESAM-Vitale pour la France et ses propres estimations ailleurs. La croissance organique des abonnements sur 9 mois et au 2e trimestre, la croissance hors E-CONNECT et le poids du segment pharmacie italien sont des calculs d’ELMARQ.