Le 28 octobre 2026, après la clôture de la Bourse, Lectra publie ses comptes des 9 premiers mois. Le groupe français, qui vend aux industriels de la mode, de l’automobile et de l’ameublement des machines de découpe, des logiciels et des services, affiche au troisième trimestre un chiffre d’affaires de 121,6 millions d’euros, en recul de 2 % à données comparables. Ses commandes d’équipements reculent de 10 %, à 18,9 millions. Son EBITDA courant progresse pourtant de 10 %, et sa marge atteint 19,3 %, 2 points de mieux qu’un an plus tôt.
Le même jour, Lectra prévient que ses abonnements SaaS et ses contrats récurrents croîtront moins vite en 2026 que la trajectoire de sa feuille de route 2026-2028, présentée le 11 février et encore confirmée le 30 juillet. La rentabilité tient la promesse, la croissance récurrente ne la tient pas.
Un industriel qui transforme ses clients en abonnés protège sa marge contre le cycle, mais il ne protège pas sa croissance : celle-ci dépend toujours de la décision d’investir de ses clients.
Les comptes du 28 octobre, ligne par ligne
Les chiffres proviennent du communiqué et du rapport financier trimestriel publiés par Lectra, examinés par le conseil d’administration présidé par Daniel Harari et non revus par les commissaires aux comptes. Sauf mention contraire, les variations sont à changes constants et à périmètre comparable.
Au troisième trimestre, le chiffre d’affaires récurrent atteint 95,0 millions d’euros, soit 78 % du total, et reste stable. Il recouvre 2 ensembles distincts. Les contrats récurrents, c’est-à-dire les abonnements SaaS et les contrats de maintenance, pèsent 62,1 millions et progressent de 3 %. Dans ce bloc, les abonnements SaaS montent de 12 %, à 25,3 millions, quand la maintenance des logiciels recule de 6 % et celle des équipements de 1 %. Le second ensemble, les consommables et pièces détachées, pèse 33,0 millions et recule de 5 %. Le chiffre d’affaires non récurrent, 26,6 millions, baisse de 7 %, dont les ventes d’équipements, à 20,2 millions.
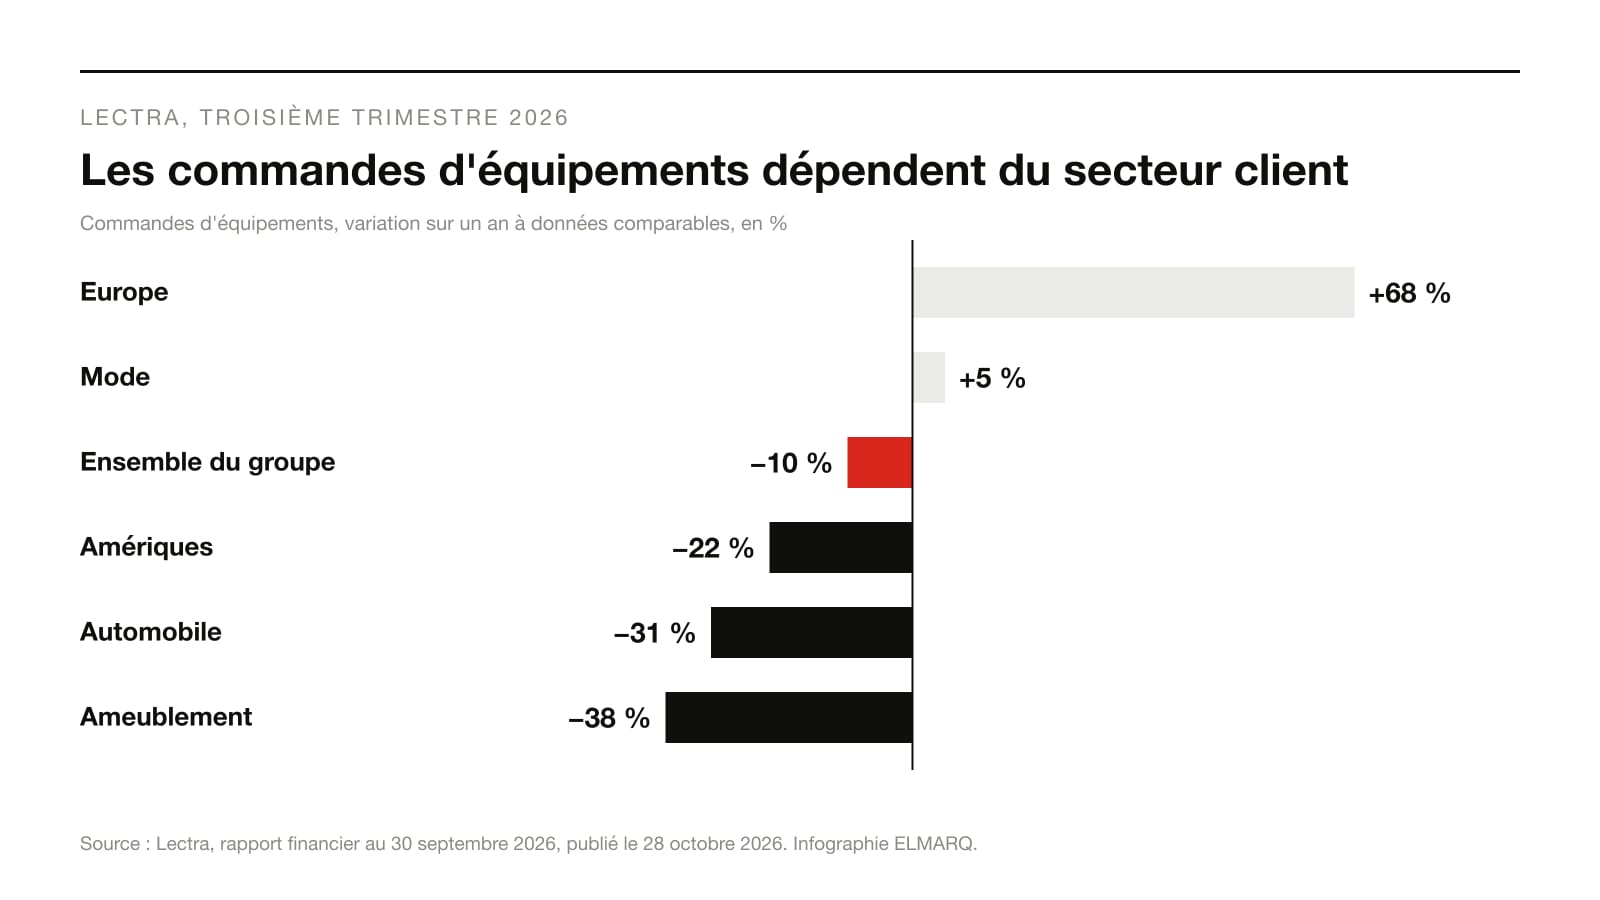
Les commandes d’équipements, indicateur que Lectra publie depuis 2026 comme « indicateur principal des investissements des clients », divergent fortement selon les marchés. L’Europe progresse de 68 %, à 4,1 millions d’euros, et la mode de 5 %, à 9,5 millions, soit la moitié des commandes. L’automobile recule de 31 %, l’ameublement de 38 %, les Amériques de 22 %. Sur 9 mois, les commandes atteignent 62,9 millions, en baisse de 9 %, avec un Asie-Pacifique en recul de 21 %. Au 30 septembre, le carnet d’équipements s’élève à 21,4 millions, dont environ 90 % livrables au quatrième trimestre.
Sur 9 mois, le chiffre d’affaires recule de 4 %, à 361,3 millions d’euros, le non récurrent de 21 %. L’EBITDA courant baisse de 3 %, à 57,1 millions. Lectra y distingue un effet « structurel » de +9,1 millions (5,5 millions venus des contrats récurrents, 3,6 millions de la baisse des frais fixes) et un effet « conjoncturel » de -10,8 millions. L’ARR, que Lectra définit comme le stock des abonnements SaaS actifs, atteint 106,5 millions au 30 septembre, contre 97,2 millions fin 2025 : +8 % à données comparables, soit 11 % en rythme annualisé, pour un objectif d’environ 15 % par an.
Daniel Harari, Président-Directeur général, résume : « Dans un environnement de marché très volatil, les résultats du troisième trimestre démontrent la forte résilience du modèle de Lectra. » Il attribue la performance à « l’évolution favorable de notre mix d’activité, soutenue par le poids croissant du chiffre d’affaires récurrent ».
Ce que le rapport laisse dans l’ombre
Lectra ne publie ni taux d’attrition, ni taux de renouvellement, ni revenu récurrent net des clients existants. L’ARR est un stock : sa progression mêle nouveaux abonnés, extensions chez les clients en place et départs, sans qu’aucune de ces composantes soit chiffrée. Le recul de 6 % de la maintenance logicielle n’est pas ventilé entre résiliations, migrations vers le SaaS et fins de contrat. Pour la maintenance des équipements, le rapport indique seulement l’impact de « la fin de certains contrats associés à des équipements d’anciennes générations, dans le cadre de l’optimisation du portefeuille ». Une partie de l’attrition est donc choisie par Lectra ; sa taille n’est pas connue.
La cause du recul des commandes reste générale : « la prudence persistante des clients dans leurs décisions d’investissement », leur « attentisme », sans attribution aux droits de douane américains, à un pays ou à un client. La seule mention douanière du trimestre va dans l’autre sens : la marge brute bénéficie d’environ 0,8 million d’euros de remboursement de droits de douane américains acquittés antérieurement, soit environ 0,7 point de chiffre d’affaires (calcul ELMARQ). Une part du gain de 2 points de marge tient donc à un élément qui ne se reproduira pas nécessairement.
Le partage entre « structurel » et « conjoncturel » est une construction de Lectra, non auditée, et l’écart à la trajectoire de 15 % n’est pas chiffré. Le ratio de sécurité 2025 figure enfin à 96 % en tête du communiqué de février et à 94 % comme point de départ de la feuille de route, dans le même document, sans explication.
Le mécanisme : 2 horloges dans le même compte de résultat
Le modèle de Lectra fait cohabiter 2 rythmes. Le premier est celui de la conquête : une machine de découpe se vend quand un client décide d’investir dans une usine, et cette décision suit le cycle de son propre marché. Le second est celui du stock : un abonnement SaaS signé produit du chiffre d’affaires chaque trimestre, reconnu de façon étalée sur la durée de l’engagement, quoi que fasse le cycle. Le troisième trimestre montre ce que permet le second. Les abonnements SaaS, à 25,3 millions d’euros, rapportent désormais plus que les ventes d’équipements, à 20,2 millions, et la marge brute atteint 74,5 % du chiffre d’affaires.
Lectra mesure cette protection avec un indicateur qu’elle a formalisé : le ratio de sécurité, part des frais fixes annuels couverte par la marge brute du chiffre d’affaires récurrent. Il atteint 99 % à fin septembre, pour un objectif de plus de 100 % en 2028, et couvre selon le groupe des activités « qui ne dépendent pas des décisions d’investissements de ses clients d’une année sur l’autre ». La nuance est là. Ce récurrent inclut les consommables et pièces, 27 % du chiffre d’affaires du trimestre, qui ne sont pas des contrats : ils se vendent quand les machines tournent. Ils reculent de 5 %, par l’arrêt d’activités non stratégiques et une demande moins dynamique en Asie-Pacifique. La part réellement contractuelle, SaaS et maintenance, pèse 51 % du chiffre d’affaires.
Le cycle atteint aussi le stock, mais avec retard. Chaque machine vendue alimente ensuite des contrats de maintenance, des pièces et des consommables ; chaque machine non vendue en 2026 est un revenu récurrent qui ne naîtra pas en 2027. Ce lien entre ventes d’équipements et parc installé relève du raisonnement d’ELMARQ, Lectra ne publie pas de chiffre de parc. Le groupe reconnaît en revanche que la croissance de l’ARR SaaS elle-même pâtit d’un « environnement de marché plus dégradé qu’anticipé » : un client qui reporte ses investissements reporte aussi, parfois, ses nouveaux abonnements. L’abonnement amortit le cycle sur la marge de l’année, il ne l’efface pas de la croissance des années suivantes.
La feuille de route du 11 février l’avait d’ailleurs écrit. La progression de marge visée, de 120 à 180 points de base par an, supposait « que les commandes d’équipements et le chiffre d’affaires des consommables et pièces resteraient stables, hors inflation ». Sur 9 mois, les premières reculent de 9 % et les seconds de 2 %. L’hypothèse n’est pas tenue, et Lectra annonce pourtant une contribution structurelle à la marge supérieure à l’objectif. Les 2 affirmations sont compatibles : la contribution structurelle isole ce que rapportent le mix et les coûts, la marge totale encaisse aussi la conjoncture. Sur 9 mois, les 2 effets laissent un solde d’environ 1,7 million de baisse, cohérent avec le recul de 3 % de l’EBITDA (calcul ELMARQ). Nous montrions avec Sidetrade qu’une commande d’abonnement signée est une promesse de revenu, pas encore un revenu ni une marge, et que l’attrition des clients existants restait non publiée : chez Lectra, la même zone d’ombre se loge sous un ARR qui progresse.
L’arbitrage déplacé : la marge tenue, la croissance reportée
La décision qui fixe le rythme de Lectra ne se prend pas chez Lectra. Elle se prend chez ses clients, au moment de remplacer ou d’ajouter une ligne de découpe. Lectra parle d’« attentisme », ce qui suppose un investissement différé plutôt qu’abandonné. Les pièces ne permettent pas de trancher entre les 2 lectures, et la différence est décisive : un investissement différé revient dans le carnet, un investissement abandonné ne revient pas.
Face à ce report, le groupe arbitre sur ce qu’il contrôle. Il réduit ses frais généraux de 2 % au trimestre, par une « politique sélective de remplacement des départs naturels », arrête des activités non stratégiques et des contrats sur d’anciennes machines, tout en gardant sa recherche et développement à 13,7 % du chiffre d’affaires. Il continue d’allouer son capital : rachat des minoritaires de TextileGenesis et Launchmetrics, acquisition de Caron Technology, rachats d’actions. L’endettement net passe de 21,3 à 62,4 millions depuis fin 2025. Le choix est assumé dans la formule de Daniel Harari : la priorité va à « l’amélioration durable de la rentabilité ». Lectra a tenu sa promesse de marge en renonçant, pour 2026, à sa promesse de croissance récurrente.
Le contexte français illustre la difficulté de lire le cycle. Selon l’Insee, les industriels interrogés du 25 septembre au 19 octobre 2026 ont révisé à la hausse leur jugement sur leurs investissements de 2026, avec un solde d’opinion de +13 dans l’industrie manufacturière, contre +6 en avril, et de +19 pour 2027. Ce sont des soldes d’opinion, pas des taux de croissance, et la France ne pèse que 7 % du chiffre d’affaires de Lectra ; le signal concorde pourtant avec la seule région où ses commandes progressent, l’Europe. Pour un industriel français qui vend des machines et des contrats, la leçon est pratique : le mot « récurrent » ne protège que ce qui est signé.
Ce que diront le carnet du quatrième trimestre et le 10 février
La lecture proposée ici se vérifiera sur des chiffres publics. Si l’attentisme est un report, le carnet de 21,4 millions d’euros, dont environ 90 % livrables au quatrième trimestre, doit soutenir des ventes d’équipements d’au moins 19 millions sur ces 3 mois, selon un calcul d’ELMARQ, et les commandes européennes doivent rester en hausse. Si les commandes de l’automobile et de l’ameublement continuent de reculer, la part non contractuelle du récurrent, consommables et pièces, poursuivra sa baisse en 2027.
Les résultats annuels, attendus le 10 février 2027 après la Bourse, trancheront 3 points. La croissance de l’ARR SaaS sur 2026 doit ressortir sous 15 % à données comparables, et celle des contrats récurrents sous 5 %, puisque Lectra l’annonce ; l’écart réel dira l’ampleur du ralentissement. La contribution structurelle à la marge doit dépasser 120 points de base, et le ratio de sécurité progresser au-delà de 99 %. Un taux de rétention ou d’attrition des abonnés, s’il est publié, dira enfin si l’ARR progresse par fidélité ou par conquête.
Les faits proviennent du communiqué de Lectra du 28 octobre 2026 et de son rapport financier trimestriel au 30 septembre 2026, non revu par les commissaires aux comptes, lus sur lectra.com et concordants avec la version anglaise diffusée par GlobeNewswire à 18 h 15 (heure de Paris), du rapport financier semestriel du 30 juillet 2026, du communiqué et de l’information financière annuelle du 11 février 2026 pour la feuille de route 2026-2028, et de la publication de l’Insee du 22 octobre 2026 (Informations rapides n° 257). Variations à changes constants et à périmètre comparable sauf mention contraire ; verbatims de Daniel Harari en français original. Calculs d’ELMARQ : poids du remboursement douanier dans la marge, solde des effets structurel et conjoncturel, plancher de ventes d’équipements du quatrième trimestre tiré du carnet. Le lien entre ventes d’équipements et revenus récurrents futurs est un raisonnement d’ELMARQ, non un chiffre publié.