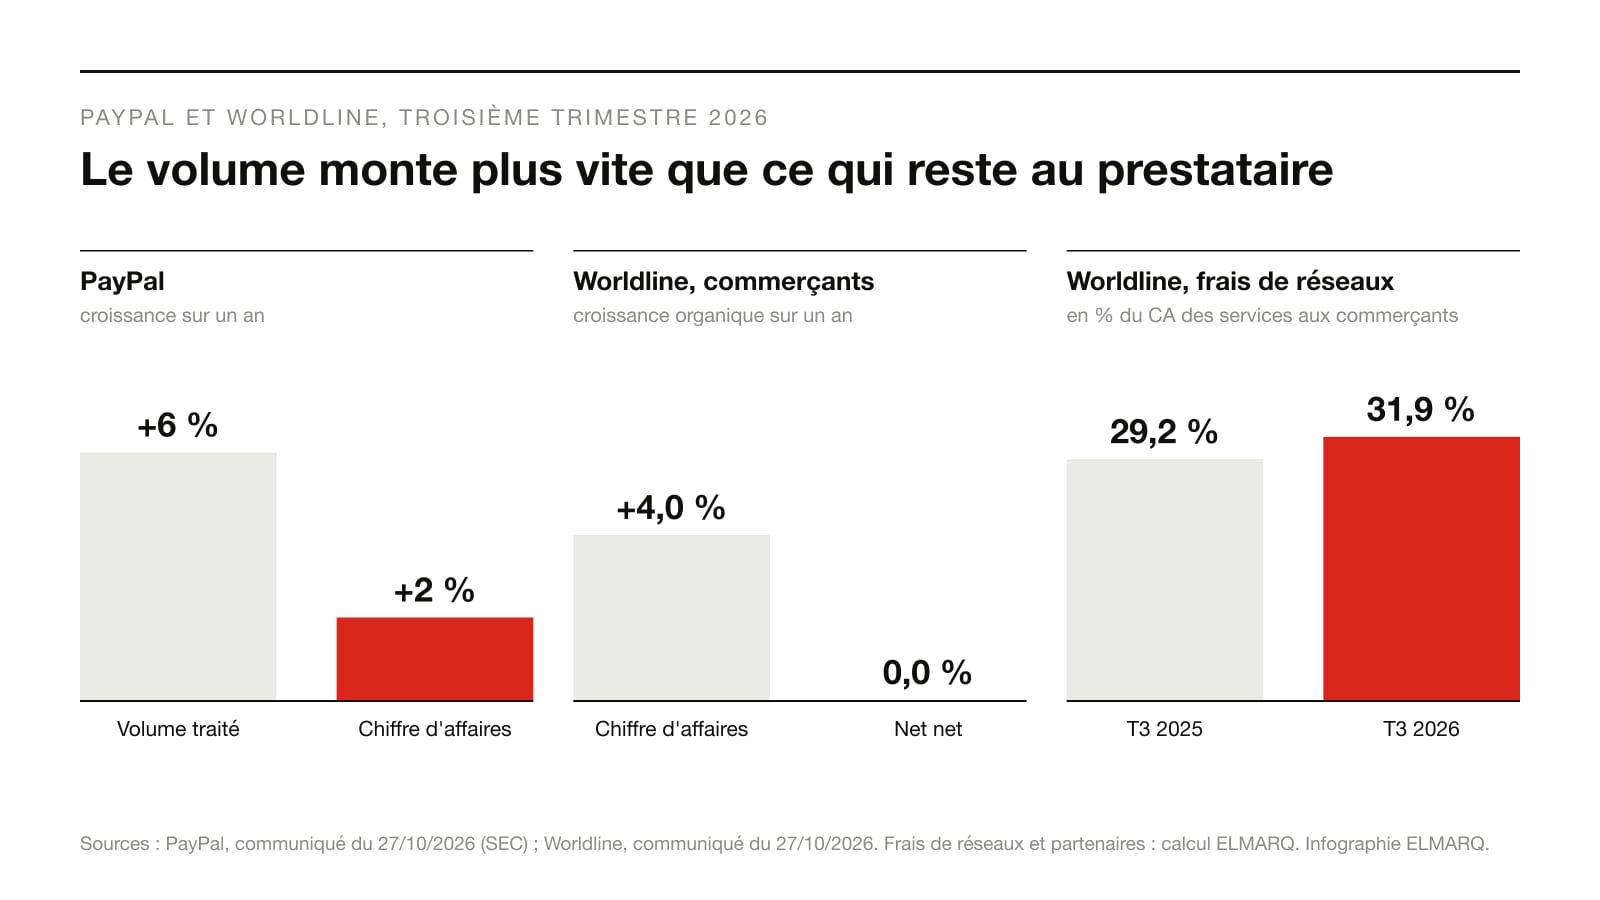
Le 27 octobre 2026, 2 acteurs du paiement publient leurs chiffres du troisième trimestre, PayPal à New York le matin, Worldline à Paris le soir. Leurs métiers diffèrent : le premier exploite un bouton de paiement connu des consommateurs et traite des cartes pour de grands marchands, le second encaisse les paiements de commerçants européens. Leurs chiffres racontent pourtant la même chose. Chez PayPal, le volume des paiements traités progresse de 6 %, le chiffre d’affaires de 2 %. Chez Worldline, le chiffre d’affaires des services aux commerçants progresse de 4,0 %, et ce qui reste une fois payés les réseaux de cartes et les partenaires ne progresse pas du tout.
Les 2 directions présentent un trimestre en progrès, et elles ont des raisons de le faire. PayPal relève sa prévision de bénéfice par action ; Worldline revendique une satisfaction client en hausse et une attrition des commerçants en baisse. Mais aucune ne parvient, ce trimestre, à transformer davantage de volume en davantage de valeur par paiement.
Dans le paiement, chaque euro traité se partage avant d’arriver dans les comptes du prestataire, et ce trimestre, le mix de clients et de produits a réduit la part qui reste.
Ce que publient PayPal et Worldline
PayPal a traité 487,1 milliards de dollars de paiements au troisième trimestre, en hausse de 6 % sur un an, selon son communiqué déposé auprès de l’autorité boursière américaine. Le nombre de transactions progresse de 7 %. Le chiffre d’affaires, 8,58 milliards de dollars, ne progresse que de 2 %, et de 1 % hors effets de change. La marge sur transactions, ce qui reste du chiffre d’affaires une fois déduits les coûts de traitement et les pertes, atteint 3,95 milliards de dollars, en hausse de 2 %.
Le rapport trimestriel détaille l’écart. Le revenu tiré des transactions progresse d’environ 189 millions de dollars. L’activité Braintree, qui traite les paiements par carte de grands marchands sans afficher la marque PayPal, en apporte environ 270 millions, Venmo environ 100 millions et la couverture de change environ 70 millions. Les produits de paiement de marque PayPal, eux, en perdent environ 240 millions. La société l’explique par des « changements défavorables de mix de produits et de géographies », par des « campagnes de co-marketing et des incitations accordées aux grands marchands », comptabilisées en réduction du chiffre d’affaires, et par des frais de change moins élevés. Rapporté au volume traité, le revenu de transaction passe de 1,642 % à 1,583 % en un an, selon un calcul d’ELMARQ.
Worldline publie un chiffre d’affaires de 946 millions d’euros sur son périmètre recentré, après une série de cessions achevée au troisième trimestre, en hausse organique de 2,5 %. Les services aux commerçants, son cœur de métier, progressent de 4,0 %, à 759,2 millions d’euros, pour des volumes encaissés en hausse de 3,4 %. Mais les frais versés aux réseaux de cartes, comme Visa et Mastercard, et aux partenaires, passent de 212,9 à 242,1 millions d’euros. Le chiffre d’affaires « net net », qui les exclut, reste à 517,1 millions, contre 516,9 un an plus tôt. La hausse des frais, 29,2 millions d’euros, absorbe la quasi-totalité de la hausse du chiffre d’affaires, 29,3 millions. Le communiqué présente cette stabilité comme un progrès : c’est la première fois depuis le deuxième trimestre 2024 que ce revenu ne recule pas.
Ce que les comptes ne disent pas
PayPal ne publie pas le revenu par produit, ni le montant des incitations accordées aux grands marchands. On sait que le revenu de marque PayPal recule malgré des volumes en hausse ; on ne sait pas quelle part revient aux remises commerciales, au mix géographique ou au change. Le groupe rend d’ailleurs compte d’un seul secteur d’activité dans ses comptes, malgré une organisation en 3 métiers annoncée en avril.
Worldline, de son côté, ne publie aucun taux d’attrition, ni global ni par segment, et ne dit pas comment il la mesure : en nombre de commerçants, en volume ou en revenu. Son score de recommandation client, le NPS, atteint 40, contre 30 en 2025. La version française du communiqué précise qu’il s’agit de la « campagne menée à date », et non d’un résultat annuel clos. Selon le document d’enregistrement universel 2024, ce score était de 42 en 2023, et l’objectif pour 2025 était de 52. La présentation affirme que l’amélioration du NPS « entraîne une réduction de l’attrition » des petits commerçants, sans donnée qui le démontre. Un détail du communiqué invite à la prudence : la croissance du commerce de détail a bénéficié d’une attrition « plus tardive que prévu », dont la normalisation est attendue au quatrième trimestre.
Enfin, ni l’un ni l’autre ne publie ce que paie réellement le commerçant. Le chiffre d’affaires de Worldline est déjà comptabilisé net des commissions d’interchange reversées aux banques des porteurs de cartes : c’est une règle comptable constante du groupe. La commission complète du commerçant n’apparaît donc nulle part.
Le mécanisme : chaque euro traité se partage avant d’arriver en caisse
Quand un client paie par carte, la commission prélevée sur le commerçant se répartit en 3 couches. La première revient à la banque qui a émis la carte : c’est l’interchange, plafonné dans l’Union européenne à 0,2 % de la transaction pour les cartes de débit et à 0,3 % pour les cartes de crédit des consommateurs, par les articles 3 et 4 du règlement (UE) 2015/751. La deuxième revient au réseau de cartes, sous forme de frais de schéma, que ce règlement ne plafonne pas. La troisième revient au prestataire qui encaisse le paiement, ici Worldline ou PayPal. C’est sur cette dernière couche que se joue leur rentabilité.
Le volume traité mesure l’activité du commerçant, pas celle du prestataire. Ce qui reste au prestataire dépend de 3 variables : le prix négocié avec chaque client, le coût que lui facturent les réseaux et ses partenaires, et la composition de son portefeuille. Les 2 publications du 27 octobre montrent que c’est la composition qui a pesé.
Chez PayPal, la croissance vient de Braintree et de Venmo, quand le bouton de paiement de marque recule en revenu malgré des volumes en hausse. Le revenu par dollar de chaque produit n’est pas publié, mais le rapport trimestriel indique que Braintree a « en général des taux de charges plus élevés » que les autres produits, et le revenu de transaction consolidé, rapporté au volume, recule. PayPal a pourtant maintenu sa marge sur transactions à 46,0 % de son chiffre d’affaires, parce que son taux de charges est passé de 0,89 % à 0,87 % du volume et son taux de pertes de 0,11 % à 0,08 %. Le prix moyen par dollar traité baisse, le coût moyen aussi : le revenu suit, de loin.
Chez Worldline, la présentation l’écrit en titre de diapositive : « le mix pèse sur le chiffre d’affaires net net ». Les secteurs qui croissent le plus vite, la grande consommation, le voyage et le numérique, et les pays qui surperforment, l’Italie et les pays nordiques, laissent moins une fois les frais de réseau payés. La même diapositive précise que le taux de prélèvement est « stable depuis le début de l’année » : le prix facturé par euro encaissé ne recule pas, c’est la part reversée en aval qui grossit. Sur 9 mois, ces frais progressent de 11,9 % quand le chiffre d’affaires des services aux commerçants progresse de 2,6 %, et le net net recule de 0,9 %. Les frais de schémas et de partenaires représentent désormais 31,9 % du chiffre d’affaires des services aux commerçants, contre 29,2 % un an plus tôt, selon un calcul d’ELMARQ. Le commerçant paie davantage, mais ce supplément traverse Worldline sans s’y arrêter. Un prestataire qui croît par les segments où il garde le moins voit son chiffre d’affaires grandir et sa valeur stagner.
L’arbitrage déplacé : du volume vers la marge par client
Les 2 entreprises en ont tiré la même conclusion, par des chemins différents. PayPal a changé de direction générale. Enrique Lores a succédé en mars 2026 à Alex Chriss, et le groupe a engagé un plan de réduction des coûts qui a pesé 178 millions de dollars de charges de restructuration sur le trimestre, pour au moins 1,5 milliard d’économies annuelles visées en 2 à 3 ans. Sa prévision relevée de bénéfice par action, environ 5,60 dollars contre 5,38 en juillet, s’appuie sur la baisse des coûts plus que sur la hausse des prix. Le nouveau directeur général parle de « croissance durable et rentable ». Worldline, de son côté, réduit ses effectifs d’environ 4 % en Europe de l’Ouest depuis le début de l’année, avec 500 postes en moins attendus à fin 2026, et mise sur l’amélioration du service pour retenir ses clients.
L’arbitrage n’est plus entre croître et ne pas croître. Il porte sur la valeur de chaque client conservé. Un commerçant fidèle qui fait grandir son volume dans un secteur peu rémunérateur augmente le chiffre d’affaires sans augmenter la valeur. La satisfaction et la rétention sont nécessaires, mais elles ne fixent ni le prix négocié ni les frais de réseau. Worldline agit sur la rétention, pendant que la composition du portefeuille décide du résultat. Nous montrions, avec les résultats annuels d’OVHcloud, que 3 segments de clients peuvent croître à 3 vitesses sous un même chiffre consolidé : le paiement en offre une version où la vitesse la plus rapide est aussi la moins rentable.
Pour le commerçant français, la lecture se renverse. Ces prestataires sont ses fournisseurs, et la carte représente 62,7 % du nombre de paiements scripturaux en France en 2025, hors retraits, selon le rapport de l’Observatoire de la sécurité des moyens de paiement de la Banque de France. Sa commission contient une part plafonnée et une part qui ne l’est pas. Le règlement de 2015 exclut d’ailleurs de ses plafonds les cartes d’affaires et les réseaux dits tripartites, qui émettent et encaissent eux-mêmes. Un commerçant qui ne connaît que son taux global ne sait pas quelle part de sa facture il peut négocier. Le prix d’un paiement ne se négocie bien que lorsqu’on sait ce qu’il rémunère.
Ce que diront les prochaines publications
Le raisonnement se vérifiera sur des chiffres publics. Chez Worldline, les résultats annuels du 24 février 2027 diront si le chiffre d’affaires net net des services aux commerçants recommence à croître au quatrième trimestre, malgré la normalisation annoncée de l’attrition. S’il recule de nouveau alors que les volumes progressent, la stabilité du troisième trimestre aura tenu à des départs différés plus qu’à un changement de mix. Chez PayPal, la publication du quatrième trimestre dira si le revenu de transaction rapporté au volume continue de baisser. S’il se stabilise sans recul de la marge sur transactions, la stratégie de croissance par les volumes de grands marchands aura trouvé son point d’équilibre ; s’il baisse encore, la rentabilité continuera de dépendre des économies de coûts.
Les faits proviennent, pour PayPal, du communiqué de résultats du 27 octobre 2026 et du rapport trimestriel (formulaire 10-Q) déposés le même jour auprès de la SEC ; pour Worldline, du communiqué et de la présentation du 27 octobre 2026 et des documents d’enregistrement universel 2021 et 2024 pour la méthode comptable et l’historique du NPS. Les croissances de Worldline sont organiques, sur le périmètre recentré et à changes constants. Les rapports entre revenu et volume, le poids des frais de schémas et le rapprochement des historiques de NPS sont des calculs d’ELMARQ. Le cadre européen provient du règlement (UE) 2015/751 et du rapport 2025 de l’Observatoire de la sécurité des moyens de paiement. Les propos tenus lors des conférences téléphoniques, connus par des transcriptions tierces, n’ont pas été retenus.