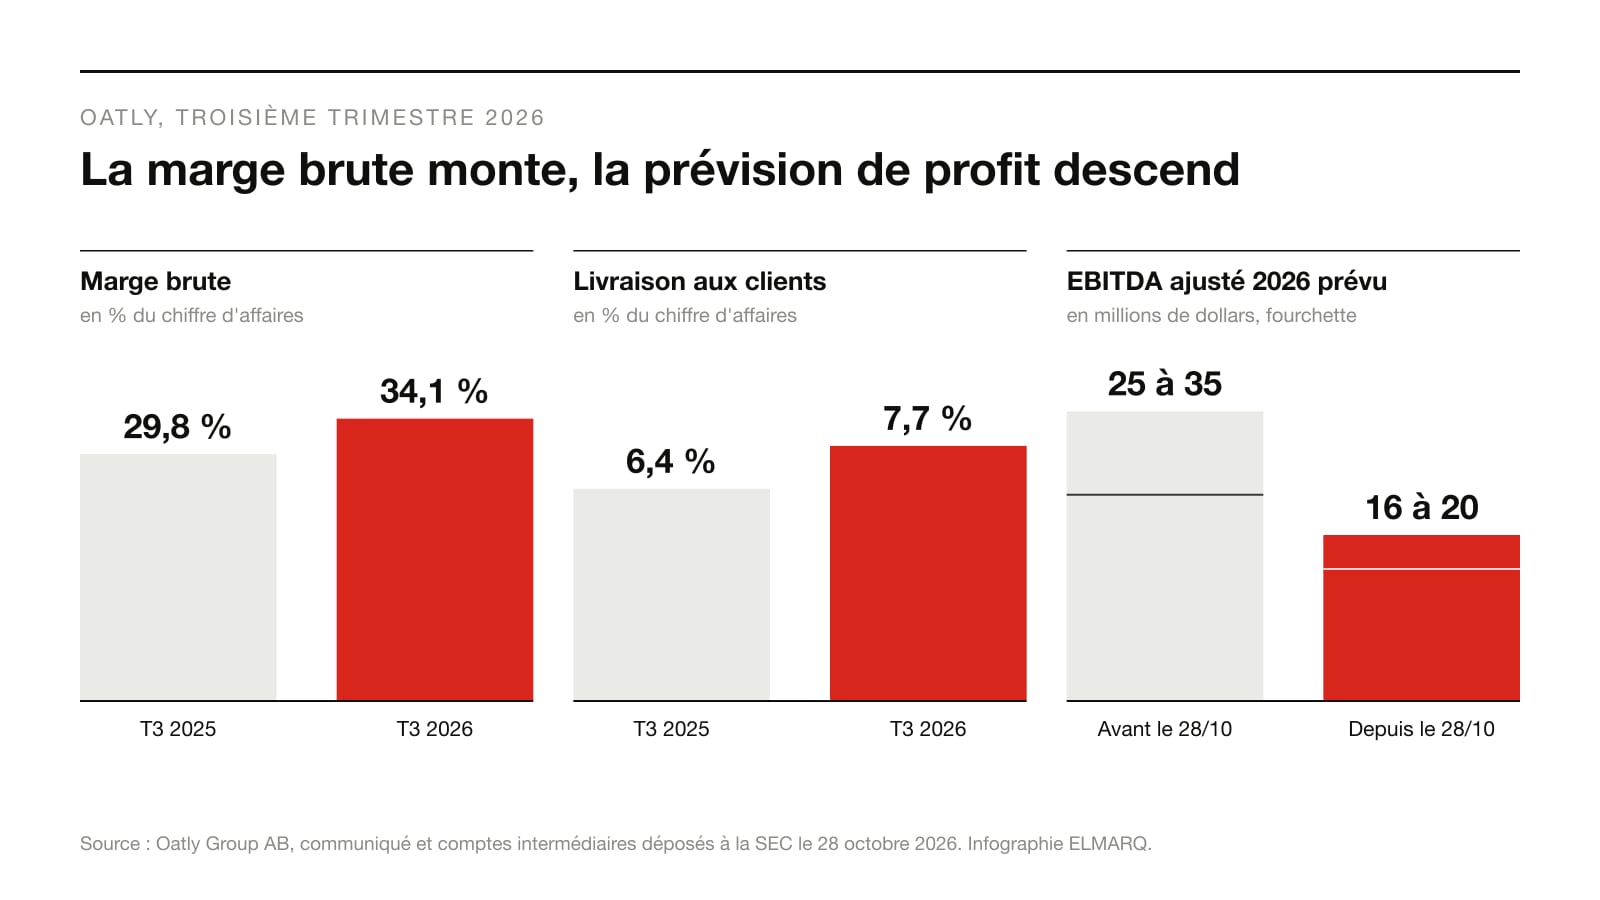
Le 28 octobre 2026, Oatly publie un trimestre qui coche presque toutes les cases d’un plan de croissance. Le chiffre d’affaires du fabricant suédois de boissons à l’avoine progresse de 9,1 %, à 243,1 millions de dollars, les volumes vendus de 4,2 % et sa marge brute gagne plus de 4 points, à 34,1 %. Le même jour, le groupe abaisse sa prévision de rentabilité pour l’année : il attend désormais un EBITDA ajusté de 16 à 20 millions de dollars, contre 25 à 35 millions annoncés jusque-là. La prévision de croissance du chiffre d’affaires, elle, ne bouge pas.
Le directeur général, Jean-Christophe Flatin, donne la cause dans le communiqué : une « vague d’inflation du carburant et du fret en Amérique du Nord, plus forte et plus rapide que prévu ». L’entreprise dit disposer de « plusieurs leviers » pour compenser, mais que les « délais de mise en œuvre » pèseront sur le quatrième trimestre.
Oatly vend plus, et mieux, mais le profit qu’il gagne à l’usine se dépense ensuite sur la route qui mène au client.
Ce que publie Oatly, chiffres à l’appui
Les chiffres qui suivent proviennent des 2 documents déposés par Oatly auprès de l’autorité boursière américaine, la SEC, le 28 octobre : le communiqué de résultats et les comptes intermédiaires, avec leur rapport de gestion. Ils ne sont pas audités.
La progression vient d’abord de l’Europe. Le segment Europe et international croît de 19,5 %, à 147,2 millions de dollars, porté par des volumes en hausse de 17,6 %, principalement grâce à la gamme Barista destinée au café. Il dégage 31,5 millions de dollars d’EBITDA ajusté sur le trimestre, plus que le groupe tout entier, puisque le siège, non affecté aux régions, en consomme 20,5 millions. L’Amérique du Nord progresse de 2,8 %, avec des volumes presque stables (+0,4 %), et atteint tout juste l’équilibre : 0,3 million d’EBITDA ajusté. La Grande Chine recule de 14,6 %, ses volumes de 26,2 %, et passe en perte. L’entreprise l’explique par la concurrence dans la restauration hors domicile.
Le détail par canal, publié en annexe des comptes, montre un déplacement net. En Amérique du Nord, les ventes à la restauration hors domicile reculent de 16,3 % sur un an, pendant que la grande distribution progresse de 14,8 % ; elle pèse désormais 68 % du chiffre d’affaires régional, contre 61 %. En Chine, la restauration recule de 43,1 % et ne représente plus que 44 % des ventes, contre 66 %. À l’échelle du groupe, la grande distribution passe de 65 % à 71 % du chiffre d’affaires. Le directeur général présente ce déplacement comme un atout : selon lui, l’EBITDA du trimestre « reflète l’amélioration du mix de clients, de canaux et de produits ».
La perte nette attribuable aux actionnaires se réduit à 27,5 millions de dollars, contre 65,3 millions un an plus tôt. Le recul tient surtout aux charges financières, qui tombent de 47,6 à 16,1 millions de dollars avec la variation de valeur des obligations convertibles, davantage qu’à l’exploitation.
Ce que les comptes ne disent pas
Les documents publiés ne chiffrent pas la part de la baisse de prévision qui revient au fret, au carburant ou à la publicité. Ils ne nomment pas les « leviers » évoqués par le directeur général : hausse de prix, renégociation des contrats de transport, changement de mix ou économies. Aucune hausse tarifaire n’est annoncée, aucune n’est exclue. La conférence téléphonique avec les analystes, tenue le même jour, n’a pu être lue dans aucune transcription disponible au moment de la rédaction.
La cause elle-même est plus large que le seul fret nord-américain cité en tête du communiqué. Le rapport de gestion évoque aussi le conflit au Moyen-Orient, qui renchérit l’énergie et la logistique, et des « contraintes du marché du fret aux États-Unis ». Il n’existe pas de ventilation entre ces facteurs.
Le bilan appelle une précaution. Les capitaux propres sont négatifs, à 49,8 millions de dollars au 30 septembre, et la trésorerie est tombée à 23,3 millions, contre 64,3 millions en début d’année ; une ligne de crédit de 72,1 millions reste disponible. Cette ligne comporte un engagement d’EBITDA minimum jusqu’au troisième trimestre 2027, dont le seuil n’est pas publié. Rien ne permet donc d’affirmer que la nouvelle prévision le menace. Enfin, la revue stratégique de l’activité chinoise, qui envisage notamment une scission, doit s’achever « en 2026 », sans calendrier ferme et sans assurance qu’elle débouche sur une opération.
Le mécanisme : la marge brute s’arrête au quai de l’usine
Pour comprendre comment un trimestre en progrès débouche sur une prévision en recul, il faut regarder où Oatly range ses coûts de transport. Ils se trouvent à 2 endroits. Le stockage et le transport des stocks, de l’usine à l’entrepôt, entrent dans le coût des ventes, donc dans la marge brute. La livraison des produits finis aux clients, en revanche, est comptée dans les frais commerciaux et généraux, sous la marge brute. Ce sont les « coûts de distribution aux clients ».
Ces frais de livraison représentent 7,7 % du chiffre d’affaires au troisième trimestre, contre 6,4 % un an plus tôt. Rapportés aux ventes, cela fait environ 18,7 millions de dollars contre 14,3 millions, soit à peu près 4,4 millions de plus, selon un calcul d’ELMARQ à partir de pourcentages arrondis. Sur le trimestre, la marge brute gagne 16,6 millions de dollars et les frais commerciaux et généraux en absorbent 10,2, avec la publicité, la livraison et l’inflation liée au Moyen-Orient. Sur chaque dollar de marge gagné à l’usine, environ 60 cents repartent avant d’atteindre le résultat.
La marge brute mesure ce que l’entreprise gagne en fabriquant. Elle ne dit rien de ce que coûte l’acheminement du litre jusqu’au rayon ou au comptoir du café. Or c’est précisément sous cette ligne que le choc arrive, et qu’il arrive vite. Le prix de vente, lui, bouge lentement : en Amérique du Nord, l’effet prix et mix ne progresse que de 2,5 % sur le trimestre. Entre un coût de transport qui change en quelques semaines et un tarif fixé avec les distributeurs pour une période donnée, l’écart de vitesse se paie en résultat. Le profit d’un fabricant ne se décide pas seulement à l’usine : il se perd dans le délai entre la hausse d’un coût et celle de son prix.
L’arithmétique de la prévision rend ce délai visible. Sur les 9 premiers mois de 2026, Oatly a dégagé 14,8 millions de dollars d’EBITDA ajusté. Une prévision annuelle de 16 à 20 millions implique donc un quatrième trimestre compris entre 1,2 et 5,2 millions, selon le calcul d’ELMARQ, contre 11,0 millions au quatrième trimestre 2025. L’ancienne fourchette impliquait 10,2 à 20,2 millions. Les 9 premiers mois étant acquis, toute la révision porte sur 3 mois : ceux pendant lesquels les coûts ont déjà monté et les leviers n’ont pas encore joué.
Le déplacement des canaux ajoute une inconnue. Oatly vend moins aux cafés, en Amérique du Nord comme en Chine, et plus aux enseignes de grande distribution. La direction juge ce mix plus favorable à la marge. Le communiqué en donne un indice pour l’Amérique du Nord : le gain de marge brute y est « en partie compensé » par la hausse des coûts de livraison aux clients, l’inflation liée au Moyen-Orient et les « contraintes du marché du fret aux États-Unis ». Mais les documents ne disent pas si ce mix coûte plus ou moins cher à livrer : la ventilation des frais de distribution par canal n’est pas publiée. C’est pourtant la question que pose tout passage d’un canal à l’autre.
L’arbitrage déplacé : qui paie le camion entre 2 négociations
Oatly aurait pu protéger sa prévision de rentabilité en coupant ses dépenses de croissance. Le directeur général écarte explicitement cette voie : l’entreprise reste « inébranlable dans ses investissements de croissance ». Le choix est clair, et il est assumé : maintenir la promesse de chiffre d’affaires, relevée en juillet de +3 à +5 % à +8 à +10 %, et laisser le résultat absorber le choc de coûts le temps que les leviers agissent. La question n’est donc plus de savoir si Oatly sait vendre. Elle est de savoir qui porte le coût du transport pendant le temps qui sépare sa hausse de la prochaine révision des prix.
Aujourd’hui, c’est le fabricant. Les distributeurs achètent au tarif négocié, les cafés aussi ; le carburant, lui, se paie au prix du jour. Une entreprise dont la rentabilité repose sur un seul segment, l’Europe, et dont le bilan est tendu dispose de peu de marge pour attendre. Le rapport de force se joue alors moins dans l’usine que dans la capacité à rouvrir une discussion tarifaire avant l’échéance prévue. Un litre supplémentaire n’enrichit l’entreprise que si le coût de son voyage jusqu’au client est connu, mesuré et répercutable.
En France, cette question a une réponse juridique pour l’alimentaire. L’article L441-8 du code de commerce impose aux contrats de vente de produits agricoles et alimentaires d’une durée supérieure à 3 mois, dont le prix de production est sensiblement affecté par les fluctuations des matières premières, de l’énergie, du transport ou des emballages, une clause de renégociation du prix. Ses seuils de déclenchement sont fixés par les parties, et la renégociation ne peut dépasser 1 mois. Le texte en vigueur depuis le 1er avril 2023 ne garantit pas l’issue de la discussion, mais il oblige à l’ouvrir. Pour un fournisseur, la valeur de cette clause dépend entièrement de la façon dont il a écrit ses seuils, et de sa capacité à prouver le coût qu’il invoque. Nous montrions, à la veille des négociations commerciales de 2027, que la grande distribution dispute d’abord les règles du jeu avant les prix : la clause de transport fait partie de ces règles.
Ce que diront le quatrième trimestre et la revue chinoise
Le raisonnement se vérifiera sur des chiffres publics. Si l’explication de la direction est juste, l’EBITDA ajusté du quatrième trimestre 2026 tombera entre 1,2 et 5,2 millions de dollars, et les frais de distribution aux clients resteront au-dessus de leur niveau de 2025 en proportion du chiffre d’affaires. Si les « leviers » sont des hausses de prix, l’effet prix et mix en Amérique du Nord devra accélérer au-delà de 2,5 % dans les publications suivantes. S’il ne bouge pas, c’est que la compensation passe par les coûts, ou qu’elle n’a pas lieu. La décision sur la Chine, attendue avant la fin de 2026, dira enfin si le groupe choisit de réduire son exposition au canal de la restauration là où il recule le plus.
Les faits proviennent du communiqué de résultats d’Oatly Group AB du 28 octobre 2026 et des comptes intermédiaires au 30 septembre 2026 avec leur rapport de gestion, déposés le même jour auprès de la SEC (formulaires 6-K), ainsi que des communiqués du 22 juillet 2026 et du 11 février 2026 pour les prévisions antérieures et le quatrième trimestre 2025. Les montants sont en dollars américains, en normes IFRS, non audités. L’EBITDA ajusté est un indicateur non IFRS défini par l’entreprise. Le montant des frais de distribution, la part de chaque dollar de marge absorbée et l’EBITDA implicite du quatrième trimestre sont des calculs d’ELMARQ. Le cadre français provient de Légifrance, article L441-8 du code de commerce dans sa version en vigueur au 28 octobre 2026.