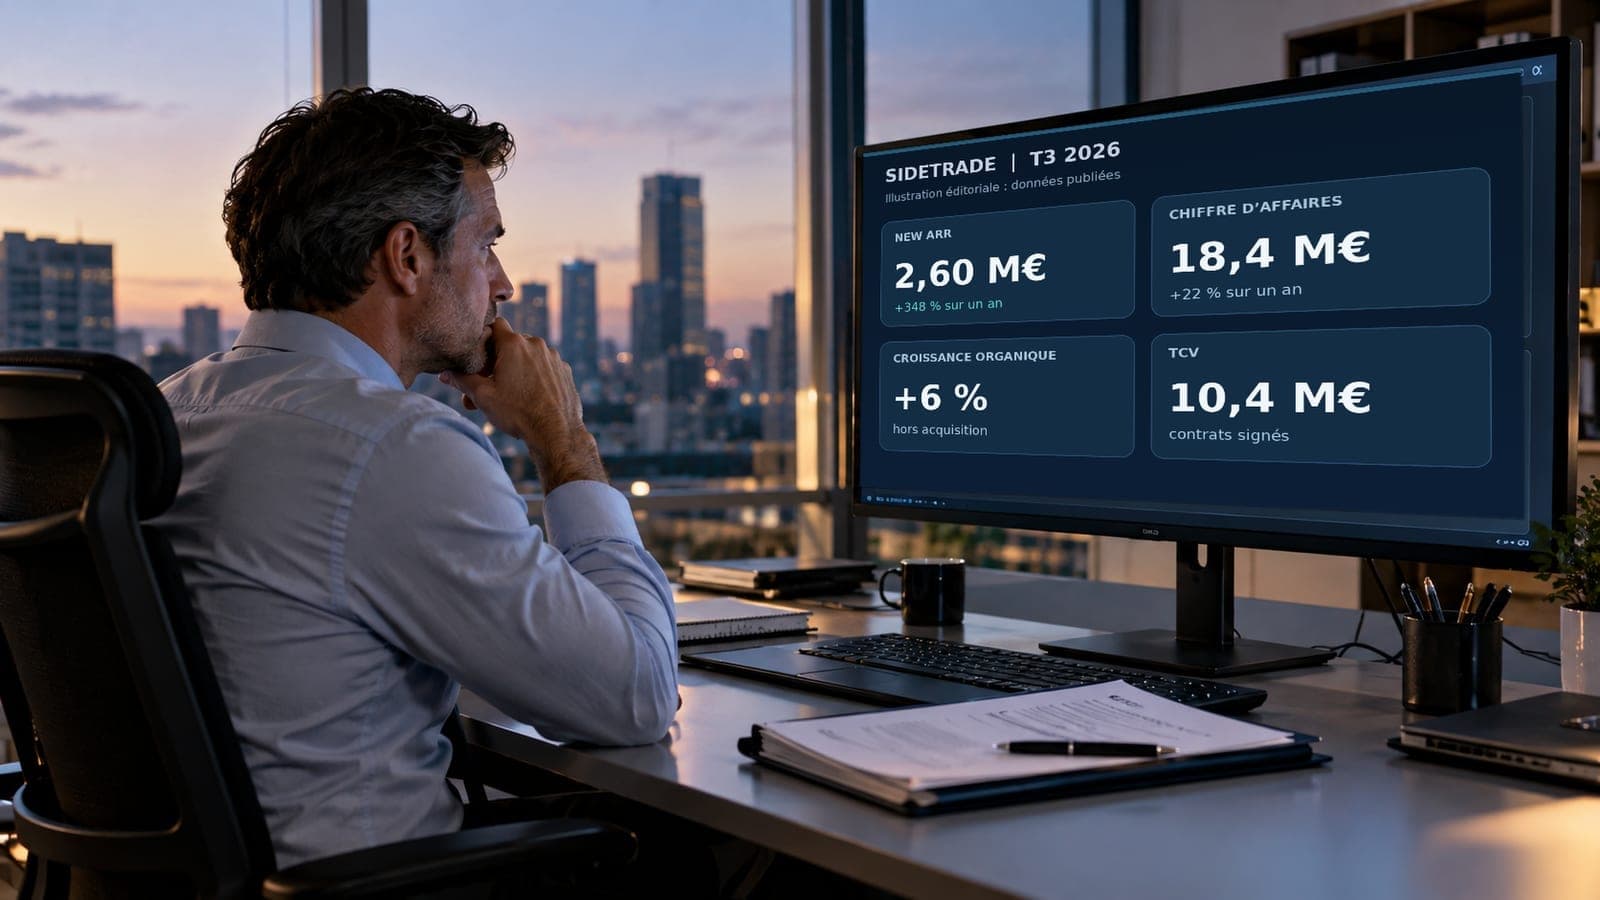
Le 20 octobre 2026, après la clôture de la Bourse, Sidetrade a publié un trimestre à 2 vitesses. Côté commandes, l’éditeur français de logiciels de gestion du poste clients annonce 2,60 millions d’euros de nouveaux abonnements annuels récurrents signés au troisième trimestre, contre 0,58 million un an plus tôt. Côté chiffre d’affaires, la croissance hors acquisition s’établit à 6 %. Les 2 chiffres sont exacts, ils ne mesurent pas la même chose, et c’est précisément l’écart entre eux qui intéresse une direction commerciale.
Une entreprise qui vend des abonnements à d’autres entreprises vit avec 4 grandeurs qui avancent à des rythmes différents : ce qu’elle a signé, ce que ces signatures rapporteront chaque année une fois en service, ce qu’elle reconnaît en chiffre d’affaires, et ce qu’elle garde en marge. Sidetrade publie les 3 premières avec un soin rare. La quatrième, pour ses nouveaux contrats, reste dans l’ombre.
Une commande signée est une promesse de revenu, pas encore un revenu, et encore moins une marge.
Ce que Sidetrade a publié le 20 octobre
Selon son communiqué, dont les données 2026 sont consolidées et non auditées, Sidetrade a réalisé 18,4 millions d’euros de chiffre d’affaires au troisième trimestre 2026, contre 15,1 millions un an plus tôt, soit une hausse de 22 %. Les abonnements atteignent 16,4 millions d’euros, en hausse de 24 %, et pèsent 89 % du total.
Les prises de commandes sont présentées en 3 mesures, que la société définit elle-même. Le « New ARR », nouveaux abonnements annuels récurrents, atteint 2,60 millions d’euros. La valeur annuelle des nouveaux contrats, ou ACV, « incluant les prestations de services associées », atteint 4,32 millions. La valeur totale des nouveaux contrats, ou TCV, porte sur les seuls abonnements, « calculés uniquement sur la période initiale ferme d’engagement » : 10,4 millions d’euros au trimestre, contre 1,81 million un an plus tôt. Sur 9 mois, le New ARR atteint 7,76 millions d’euros et le TCV 29,1 millions.
La hausse de 348 % du New ARR s’appuie sur une base faible : 0,58 million d’euros au troisième trimestre 2025, à peine plus que les 0,50 million du troisième trimestre 2024, dans une période que la société dit « traditionnellement la moins dynamique de l’année ». L’effet de base ne suffit pourtant pas à l’expliquer. Le trimestre progresse aussi de 420 % sur le troisième trimestre 2024 et dépasse l’ancien record trimestriel de la société, 2,41 millions d’euros au deuxième trimestre 2023. Il se classe derrière le deuxième trimestre 2026, à 3,11 millions.
Le communiqué attribue 0,78 million d’euros de New ARR, soit 30 %, aux produits que Sidetrade appelle « IA native ». Les résultats semestriels du 22 septembre en donnent le périmètre : un agent de recouvrement, Aimie Cash Collection Agent, un outil de conception d’agents, Agent Builder Studio, et une interface en langage naturel, Aimie IQ. Il s’agit donc d’une liste de produits, pas d’une catégorie comptable. Les mêmes semestriels précisent qu’Agent Builder Studio et Aimie IQ « entreront en production auprès des clients bêta au quatrième trimestre 2026 ». Une partie de ce qui est vendu n’est donc pas encore en service.
La croissance de 22 % vient surtout d’une acquisition
Sidetrade a finalisé le 27 octobre 2025 l’acquisition d’ezyCollect, éditeur australien de logiciels de gestion du poste clients pour les PME, valorisé 37,3 millions d’euros, dont 34,7 millions payés en numéraire, avec un complément de prix possible indexé sur la croissance de son ARR jusqu’à fin 2028. La société est consolidée depuis le 1er octobre 2025. Le troisième trimestre 2025 ne la contenait donc pas, celui de 2026 la contient. Dans ce dernier, ezyCollect apporte 2,5 millions d’euros de chiffre d’affaires.
Le calcul est simple. Sur les 3,3 millions d’euros de hausse du chiffre d’affaires, 2,5 millions viennent d’ezyCollect, soit environ 76 % de la progression. Sur les 22 points de croissance, ezyCollect en représente à peu près 17 (calculs ELMARQ sur les chiffres arrondis publiés). Recalculée de la même façon, la croissance hors ezyCollect ressort à 5,3 %, quand Sidetrade annonce 6 %. L’écart reste compatible avec les arrondis du communiqué, et l’effet des changes sur le trimestre n’est pas publié : le texte définit l’organique « à périmètre comparable (hors intégration d’ezyCollect) », sans mentionner de taux de change constant, alors que les semestriels distinguaient les 2.
Un dernier point de méthode compte pour qui compare les trimestres. Au premier semestre, la croissance organique publiée, 6 %, portait sur les abonnements. Au troisième trimestre, les 6 % portent sur le chiffre d’affaires total. Les 2 chiffres se ressemblent, ils ne mesurent pas la même grandeur.
Pourquoi les commandes précèdent le chiffre d’affaires
Sidetrade décrit elle-même le décalage. Les semestriels de septembre annonçaient que les contrats signés au premier semestre contribueraient « plus significativement » au chiffre d’affaires « à partir du quatrième trimestre 2026 ». Le communiqué d’octobre situe la montée en puissance « à partir de 2027, au rythme de leur déploiement et de la reconnaissance des revenus sur leur durée contractuelle ». Cette mécanique, commune aux éditeurs d’abonnements, tient en 3 temps.
Le premier temps sépare la signature de la mise en service. Un logiciel de recouvrement se branche sur le système comptable du client, ses données de facturation, ses procédures de relance. Tant que ce raccordement n’est pas fait, l’abonnement est contractualisé, mais le service n’est pas rendu, et le revenu ne se reconnaît pas comme s’il l’était.
Le deuxième temps étale le revenu. Un contrat de 4 ans se reconnaît sur 4 ans. Plus la durée d’engagement s’allonge, plus le TCV grossit au moment de la signature, sans que le revenu de l’année n’augmente d’autant. Sidetrade indique une durée moyenne d’engagement initial de 56,2 mois pour les contrats du trimestre, contre 49,2 un an plus tôt et 46,4 sur l’ensemble de 2025. La visibilité progresse ; le chiffre d’affaires du trimestre n’en reçoit rien de plus.
Le troisième temps concerne la montée en charge. Le TCV du trimestre représente 4 années de New ARR (calcul ELMARQ : 10,4 divisés par 2,60), alors que la durée moyenne annoncée dépasse 4 ans et demi. Le communiqué n’explique pas cet écart. Il peut venir d’une moyenne non pondérée par les montants, ou de contrats dont le prix augmente avec l’usage. La seconde hypothèse est fréquente dans les abonnements d’entreprise ; rien ne permet de dire si elle s’applique ici.
Il faut enfin rappeler ce que le New ARR ne dit pas. C’est une mesure brute : elle additionne ce qui entre, pas ce qui sort. Sidetrade ne publie ni attrition ni revenu récurrent net. Un trimestre de commandes record peut coexister avec des départs de clients ; seul un indicateur net le montrerait.
Le rebond des commandes de Sidetrade ne prouve ni le succès ni l’échec de son virage vers l’IA, il fixe seulement la date à laquelle le chiffre d’affaires devra le confirmer.
Ce que la direction explique, et ce qui reste à démontrer
Le fondateur et président-directeur général, Olivier Novasque, attribue l’accélération à l’IA et à sa maîtrise de bout en bout : modèles propriétaires, processeurs graphiques en propre, cloud privé, et « engagements contractuels pluriannuels sur le coût des tokens ». Le communiqué ajoute que la part des commandes réalisées hors de France, 76 %, dont 54 % en Amérique du Nord, « témoigne notamment de l’écho favorable » du positionnement de la société « en matière de souveraineté en IA ». Ces explications sont celles de la direction. Elles sont plausibles ; aucune donnée publiée ne permet d’isoler l’effet de l’IA, de la souveraineté, de l’acquisition, de la saisonnalité ou d’une reprise générale des achats de logiciels.
La marge, elle, envoie un signal mitigé. Au premier semestre, le taux de marge brute du groupe est passé de 77 % à 74 %, une baisse que Sidetrade attribue à l’intégration d’ezyCollect ; hors ezyCollect, il progresse à 78,4 %. L’EBIT atteint 5,7 millions d’euros, soit 16,2 % du chiffre d’affaires. Aucune publication ne dit encore combien coûte, par client, l’exécution des nouveaux agents sur l’infrastructure de calcul de la société. Pour une direction commerciale, c’est la ligne qui manque : un contrat peut se signer vite, se reconnaître lentement et se servir à perte pendant sa montée en charge.
Qui décide quoi, dans cette chaîne ? La direction commerciale décide de ce qui se signe, et souvent de la durée, du prix de départ et des paliers. Les équipes de déploiement décident du rythme de mise en service, sous la contrainte du client, qui doit libérer ses données et ses équipes. La direction financière reconnaît le revenu selon les règles comptables. Le client, enfin, décide au renouvellement si l’outil a tenu sa promesse. Quand la rémunération des commerciaux repose sur l’ARR signé, rien dans le système ne les rend comptables des 3 étapes suivantes.
Une PME qui pilote ses ventes sur l’ARR signé, sans suivre la mise en service ni la marge des premiers mois, ignore la moitié de ce qu’elle a vendu.
Piloter le passage des commandes au revenu
La méthode qui suit s’adresse à une PME ou une ETI qui vend des abonnements à d’autres entreprises. Elle ne décrit pas les pratiques de Sidetrade, qui ne les publie pas.
Le dernier indicateur n’est pas un détail. Nous avons montré, à propos des délais de paiement des grands comptes, qu’un client qui paie à 60 jours fait financer son fournisseur : une commande signée avec un grand groupe peut dégrader la trésorerie avant d’améliorer le résultat. De même, notre analyse de l’IA appliquée à la prospection rappelle que les gains mesurés par les études portent sur des tâches, pas encore sur les ventes : un outil d’IA se juge, là aussi, sur les contrats réellement ajoutés.
L’exemple montre où se jouent les arbitrages. Un palier de prix accélère la signature mais retarde le revenu. Un déploiement vendu à perte facilite la commande mais pèse sur la marge de la première année. Un contrat plus long rassure sur la visibilité, mais ne dit rien de ce qui se passera à l’échéance : la durée d’engagement mesure la confiance au moment de signer, pas la fidélité au moment de renouveler.
Le rendez-vous du 26 janvier 2027
Sidetrade a pris un engagement vérifiable. Selon son communiqué, la croissance organique du chiffre d’affaires « devrait se renforcer au quatrième trimestre pour atteindre deux chiffres début 2027 ». Le chiffre d’affaires annuel 2026 sera publié le 26 janvier 2027, après la Bourse. Si la croissance hors ezyCollect du quatrième trimestre ne dépasse pas les 6 % du troisième, la promesse de conversion des commandes aura glissé. Ce trimestre sera aussi le premier sans effet de périmètre : ezyCollect, consolidée au 1er octobre 2025, figurera dans les 2 trimestres comparés, et la croissance publiée deviendra, aux changes près, une croissance organique. Le premier trimestre 2027, publié au printemps, dira si l’objectif de « deux chiffres » est atteint.
Si les commandes record de 2026 sont réelles et se déploient, elles doivent produire une croissance organique à 2 chiffres début 2027, et c’est ce chiffre, pas le TCV, qui tranchera. Il faudra aussi regarder si la société publie, d’ici là, une mesure nette de son revenu récurrent et la part des contrats signés réellement en service. Pour une entreprise qui vend des abonnements, ces 2 chiffres disent plus sur l’avenir que le montant des signatures.
Les faits proviennent du communiqué de Sidetrade du 20 octobre 2026, lu dans sa diffusion intégrale sur Yahoo Finance, le site de Sidetrade et GlobeNewswire refusant l’accès automatisé le 21 octobre ; des résultats semestriels du 22 septembre 2026, du communiqué de finalisation de l’acquisition d’ezyCollect du 27 octobre 2025 et du rapport de gestion 2025, lus sur le site de Sidetrade par l’archive Wayback. Les données 2026 ne sont pas auditées. Les calculs signalés comme tels sont d’ELMARQ, sur les chiffres arrondis publiés. Les explications causales sont celles de la direction de Sidetrade. Les indicateurs et l’exemple sont une méthode de travail ; l’exemple est hypothétique.