Le 30 octobre 2026, à 7 heures, Capgemini publie son chiffre d’affaires du 3e trimestre : 6 073 millions d’euros, en hausse de 12,6 % sur un an en données publiées et de 11,7 % à taux de change constants. Le groupe français de services numériques relève sa prévision annuelle, pour la 2e fois de l’année selon l’Agefi-Dow Jones : il vise désormais une croissance de 9,0 % à 9,5 % à taux de change constants, contre 8,5 % à 9,0 % jusque-là, et confirme ses objectifs de marge et de trésorerie.
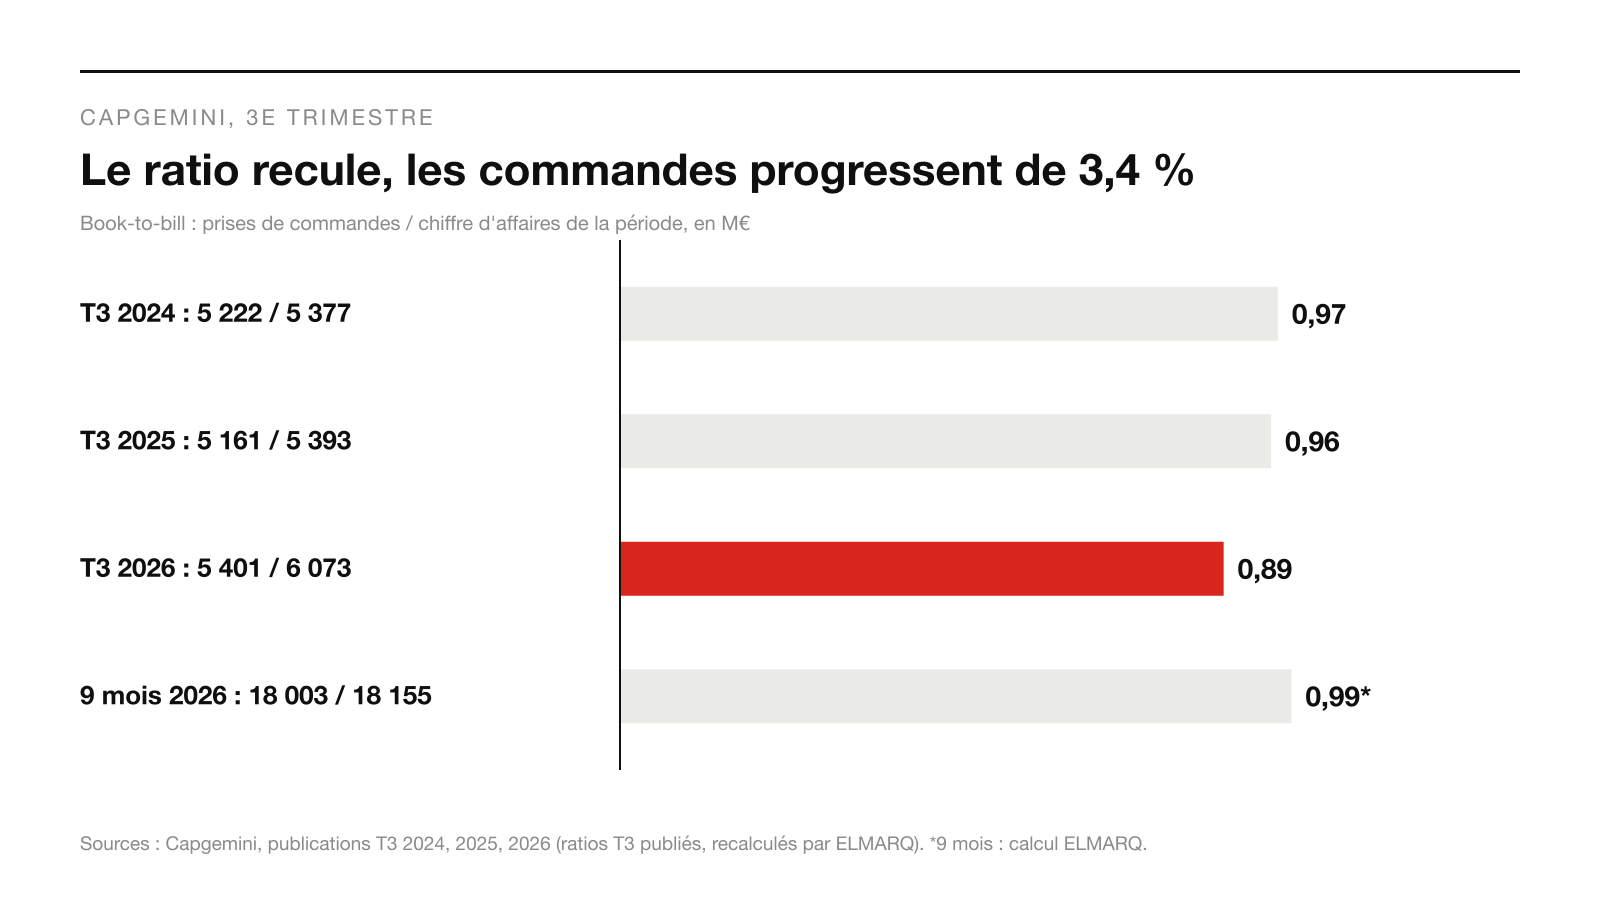
Dans le même communiqué, les prises de commandes du trimestre atteignent 5 401 millions d’euros, en hausse de 3,4 % à taux de change constants. Rapportées au chiffre d’affaires, elles donnent un ratio de 0,89, le « book-to-bill », que Capgemini publie dans sa présentation aux analystes et non dans son communiqué. Ce ratio était de 0,96 au 3e trimestre 2025, et de 0,97 un an plus tôt.
Un ratio de commandes qui baisse pendant que les commandes progressent ne dit pas que l’entreprise vend moins : il dit que son chiffre d’affaires du trimestre a été nourri par autre chose que les signatures du trimestre.
Ce que Capgemini publie le 30 octobre
La croissance est inégale selon les régions. À taux de change constants, l’Amérique du Nord progresse de 18,3 %, à 1 843 millions d’euros, le Royaume-Uni et l’Irlande de 25,2 %, l’Asie-Pacifique et l’Amérique latine de 11,9 %. La France, 19 % du chiffre d’affaires de 2025, croît de 4,9 %, à 1 019 millions, portée par l’industrie et les services financiers, le secteur public restant « faible » selon le communiqué. Le reste de l’Europe progresse de 3,4 %. Par métier, l’activité de conseil Stratégie & Transformation, 8 % du chiffre d’affaires de 2025, gagne 18,6 %, un taux calculé sur son chiffre d’affaires total, avant élimination des facturations entre métiers. Les services applicatifs, cœur de l’activité avec 63 % du chiffre d’affaires, progressent de 3,5 %, et les opérations et l’ingénierie de 26,9 %.
Le directeur général, Aiman Ezzat, vise pour le dernier trimestre une croissance de 3 % à 4 % à taux de change constants, « sur une base de comparaison plus élevée ». Devant la presse, il a attribué ce ralentissement à l’entrée des acquisitions dans la base de comparaison plutôt qu’à une demande plus faible, selon Reuters, qui situe la demande dans la refonte des systèmes de données des clients pour adapter leur activité à l’IA. L’effectif atteint 417 500 personnes au 30 septembre, en hausse de 18 % sur un an, « principalement » du fait de l’intégration des équipes de WNS, spécialiste de l’externalisation des processus métier racheté, comme Cloud4C, au 4e trimestre 2025. Depuis la fin de 2025, en revanche, l’effectif a baissé de 5 900 personnes, selon le communiqué : l’effectif délocalisé, 275 600 personnes, soit 66 % du total, est stable, et la baisse porte sur les équipes implantées dans les pays clients, 141 900 personnes au 30 septembre. Ces données, un effectif à une date et un chiffre d’affaires sur un trimestre, ne suffisent pas à mesurer la productivité par collaborateur.
Le ratio de 0,89 se vérifie : 5 401 divisé par 6 073 donne 0,889, selon le calcul d’ELMARQ, identique au chiffre de la diapositive 17. Les années précédentes, Capgemini l’écrivait dans son communiqué. Au 3e trimestre 2025, 5 161 millions de commandes pour 5 393 millions de chiffre d’affaires donnaient 0,96, un ratio « conforme à la saisonnalité habituelle », selon le communiqué du 28 octobre 2025 (traduit par ELMARQ). Au 3e trimestre 2024, le communiqué du 30 octobre 2024 affichait 0,97, pour des commandes alors en recul de 0,8 %.
Ce que la publication ne chiffre pas
La croissance organique du trimestre, hors acquisitions, n’est pas publiée. Le communiqué indique une croissance du chiffre d’affaires « complétée par la contribution de WNS et de Cloud4C », et Aiman Ezzat parle d’une croissance sous-jacente « proche de celle du deuxième trimestre », sans chiffre. La seule mesure de l’effet de périmètre porte sur l’année : une contribution des acquisitions d’« environ 5 points ». Rapportée à la prévision de 9,0 % à 9,5 %, elle laisse une croissance hors acquisitions de l’ordre de 4 à 4,5 points sur l’exercice, selon une soustraction d’ELMARQ qui ne vaut pas pour le trimestre isolé.
Les commandes posent la même question. Une croissance à taux de change constants neutralise les devises, pas le périmètre : les commandes de WNS et de Cloud4C figurent dans le 3e trimestre 2026 et pas dans celui de 2025, et leur part n’est pas publiée. La progression des commandes à périmètre constant reste donc inconnue. Le carnet de commandes n’apparaît ni dans le communiqué ni dans la présentation, pas plus que la durée des contrats signés ou la part des renouvellements. Un ratio de 0,89 ne dit rien du volume de travail déjà contractualisé pour les trimestres suivants.
La lecture de la demande reste celle de l’entreprise. Capgemini écrit que ses clients se concentrent sur le déploiement de l’intelligence artificielle à l’échelle de l’organisation, mais ne publie pas la part de ses commandes liées à ces projets. Selon Reuters, Aiman Ezzat a indiqué que la croissance du trimestre dépassait les attentes des analystes, et a attribué le ralentissement visé au 4e trimestre à l’entrée des acquisitions dans la base de comparaison, non à une demande plus faible. C’est son explication ; les comptes du 4e trimestre permettront de la tester.
Le mécanisme : 2 horloges qui ne battent pas au même rythme
Le chiffre d’affaires mesure l’activité réalisée dans le trimestre : des projets en cours, des contrats pluriannuels signés parfois des mois plus tôt, et, depuis fin 2025, l’activité des sociétés rachetées. Les prises de commandes mesurent la contractualisation : la valeur des contrats signés dans le trimestre, qui deviendront du chiffre d’affaires sur plusieurs trimestres, voire plusieurs années. Le ratio rapporte une grandeur de flux entrant à une grandeur de flux sortant.
La baisse de 0,96 à 0,89 se décompose simplement. En données publiées, le chiffre d’affaires progresse de 12,6 % et les commandes de 4,7 %, de 5 161 à 5 401 millions, selon le calcul d’ELMARQ. Le ratio de 2025, multiplié par 1,047 puis divisé par 1,126, donne 0,889. Le numérateur augmente, le dénominateur augmente plus vite. Pour conserver 0,96, Capgemini aurait dû signer environ 5 830 millions d’euros de commandes, soit quelque 430 millions de plus, un ordre de grandeur calculé par ELMARQ pour illustrer l’écart, pas un manque à gagner. Les acquisitions soutiennent la croissance du chiffre d’affaires, mais les informations publiées ne permettent pas de mesurer leur contribution à cet écart entre commandes et chiffre d’affaires.
La saisonnalité fait le reste. Sur 2025, la diapositive 17 aligne 1,06, 1,10, 0,96 puis 1,21 au 4e trimestre ; sur 2026, 1,02, 1,07 puis 0,89. Le 3e trimestre est le plus bas des 2 années, et le 4e trimestre de 2025 a concentré 7,2 milliards d’euros de commandes. Sur les 9 premiers mois de 2026, 18 003 millions de commandes, en hausse de 6,4 % selon l’infographie du groupe, pour 18 155 millions de chiffre d’affaires, le ratio atteint 0,99. Sur 12 mois glissants, en ajoutant le 4e trimestre 2025, il ressort à environ 1,04, selon un calcul d’ELMARQ fondé sur des montants arrondis.
Un ratio inférieur à 1 sur un trimestre signifie seulement que l’entreprise a, ce trimestre-là, signé moins qu’elle n’a facturé. Ce n’est ni une perte de contrats, que Capgemini ne publie pas, ni une preuve de recul de la demande, puisque les commandes progressent. Le signal deviendrait plus sérieux s’il se répétait plusieurs trimestres de suite : le travail contractualisé se consommerait alors plus vite qu’il ne se renouvelle, sous réserve des annulations, des renouvellements et des effets de périmètre, que Capgemini ne détaille pas. Le chiffre d’affaires d’un trimestre raconte surtout les signatures des trimestres précédents ; les commandes du trimestre racontent le chiffre d’affaires des suivants.
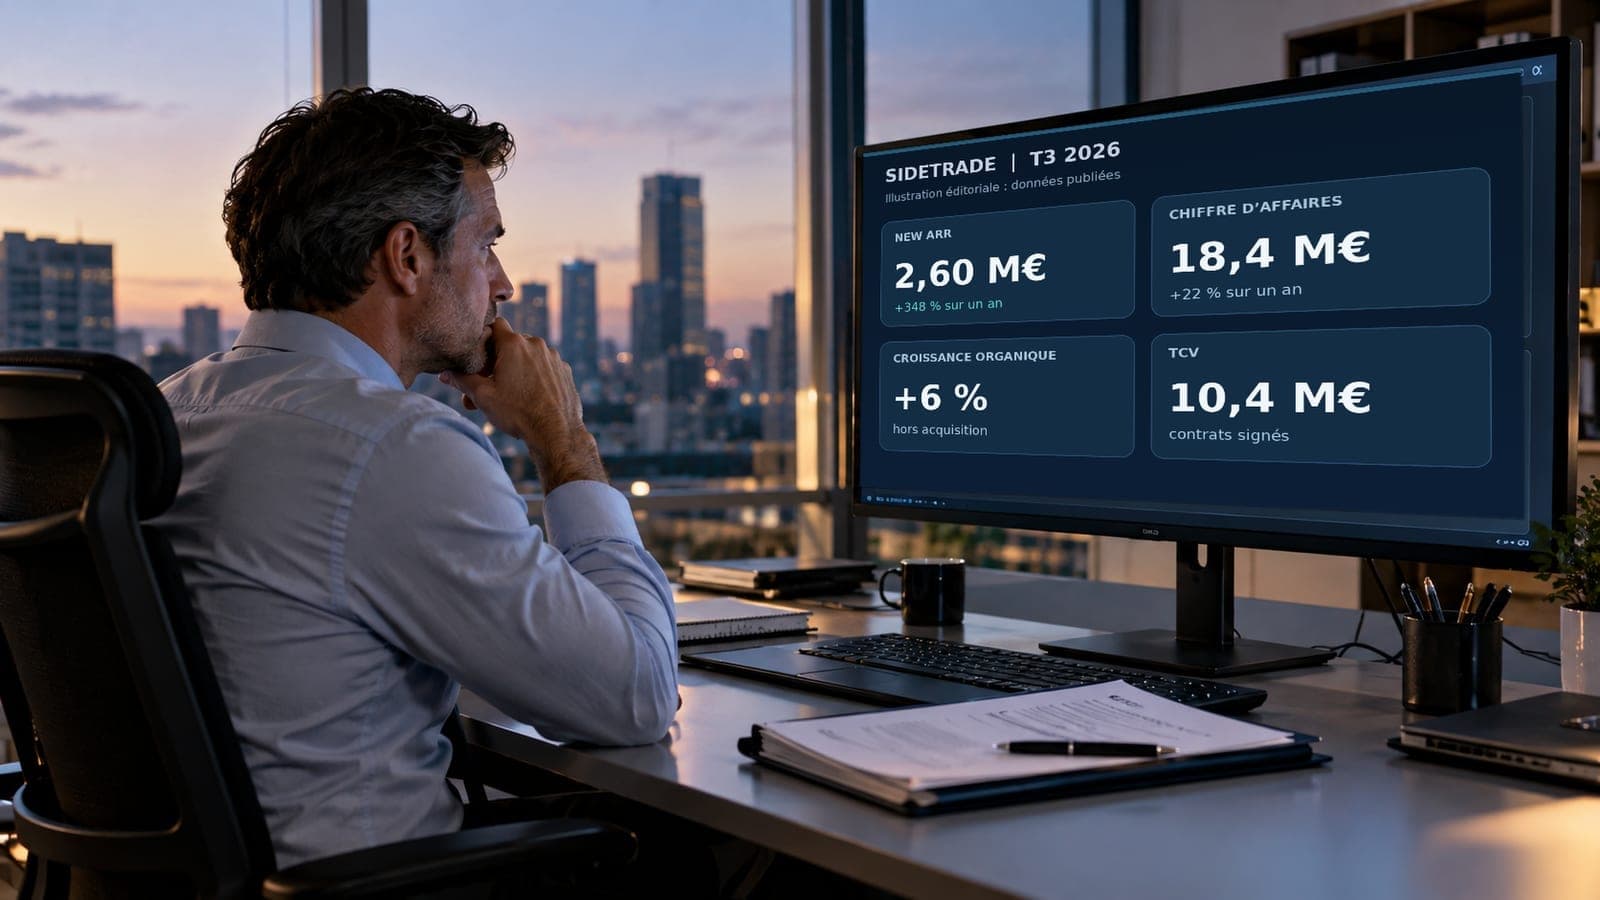
Notre analyse du 21 octobre sur Sidetrade décrivait le cas inverse : un éditeur dont les nouveaux abonnements signés au 3e trimestre passaient de 0,58 à 2,60 millions d’euros, pour une croissance du chiffre d’affaires hors acquisition de 6 %. Là, les signatures devançaient le revenu ; ici, le revenu devance les signatures.
L’arbitrage déplacé : qui fixe le rythme, qui choisit l’indicateur
Le moment de la signature appartient au client. Capgemini qualifiait lui-même en 2025 le creux du 3e trimestre de saisonnier, et le ratio de 1,21 de fin 2025 montre à quel point les signatures peuvent se concentrer sur un trimestre. Une entreprise de services ne décide pas du calendrier de ses commandes ; elle décide de la manière dont elle les lit.
C’est là que se fait le choix par défaut. Le communiqué met en avant le chiffre d’affaires et sa croissance à taux de change constants, qui additionne la dynamique propre et l’effet des acquisitions. Le ratio de commandes passe dans la présentation aux analystes, la croissance hors acquisitions n’est chiffrée que pour l’année, le carnet n’est pas publié. Rien de cela n’est irrégulier : c’est une hiérarchie de l’information. Mais un lecteur qui s’arrête au titre retient 11,7 %, et un lecteur qui s’arrête au ratio retient 0,89. Les 2 ont tort de s’arrêter.
Dans une PME ou une ETI, la même hiérarchie se reproduit sans communiqué. Le tableau de bord du comité de direction affiche le chiffre d’affaires du mois, souvent consolidé avec les sociétés rachetées, parce qu’il est disponible, audité et comparable. Les commandes, le carnet et le délai de conversion vivent dans l’outil de gestion commerciale, quand ils y vivent. La décision qui engage l’année suivante, renforcer l’équipe commerciale, recruter pour livrer, ralentir une acquisition, se prend pourtant sur ces grandeurs-là. Une direction qui ne suit que le chiffre d’affaires pilote au rétroviseur : la décision qui compte se prend sur des commandes que ce chiffre ne montre pas encore.
Ce que diront les comptes du 16 février et du 29 avril 2027
Le 16 février 2027, Capgemini publiera ses résultats annuels de 2026. Le ratio du 4e trimestre renforcera ou affaiblira l’hypothèse d’un creux saisonnier : un niveau nettement supérieur à 1, comme les 1,21 de fin 2025, la rendrait cohérente avec la saisonnalité passée, sans démontrer qu’elle explique tout l’écart. Le ratio de l’année entière, à 0,99 après 9 mois, dira si les commandes de 2026 ont couvert le chiffre d’affaires facturé. Le relèvement ne touche que le chiffre d’affaires : la marge opérationnelle visée reste de 13,6 % à 13,8 %, et le free cash flow organique d’environ 1,8 à 1,9 milliard d’euros, après environ 200 millions d’euros de décaissements de restructuration supplémentaires par rapport à 2025, liés au programme Fit-for-Growth. La croissance du 4e trimestre, attendue entre 3 % et 4 %, et celle de l’exercice, entre 9,0 % et 9,5 %, testeront la prévision relevée le 30 octobre.
Le 29 avril 2027, le chiffre d’affaires du 1er trimestre 2027 sera le premier publié après l’entrée de WNS et de Cloud4C dans la base de comparaison : la croissance à taux de change constants se rapprochera alors de la croissance propre du groupe, sous réserve d’autres acquisitions ou cessions. Le ratio de ce trimestre se lira face aux 1,02 du 1er trimestre 2026. Enfin, si le 3e trimestre 2027, attendu fin octobre 2027, affichait de nouveau un ratio inférieur à 0,90 avec des commandes en ralentissement, la lecture saisonnière ne suffirait plus.
Pièces : communiqué de Capgemini du 30 octobre 2026, en français et en anglais, présentation aux analystes (diapositives 13 et 17) et infographie du même jour ; communiqués du 3e trimestre des 28 octobre 2025 et 30 octobre 2024 ; publication semestrielle du 30 juillet 2026 ; dépêche Agefi-Dow Jones du 30 octobre reprise par ABC Bourse ; dépêche Reuters du 30 octobre reprise par Investing.com. Les ratios des 3e trimestres 2024, 2025 et 2026 sont publiés par Capgemini et recalculés par ELMARQ ; le ratio sur 9 mois, le ratio sur 12 mois glissants, la croissance des commandes en données publiées et la croissance hors acquisitions sur l’année sont des calculs d’ELMARQ. Les propos d’Aiman Ezzat sur le 4e trimestre sont rapportés par Reuters. Le communiqué de 2025 est traduit de l’anglais par ELMARQ.