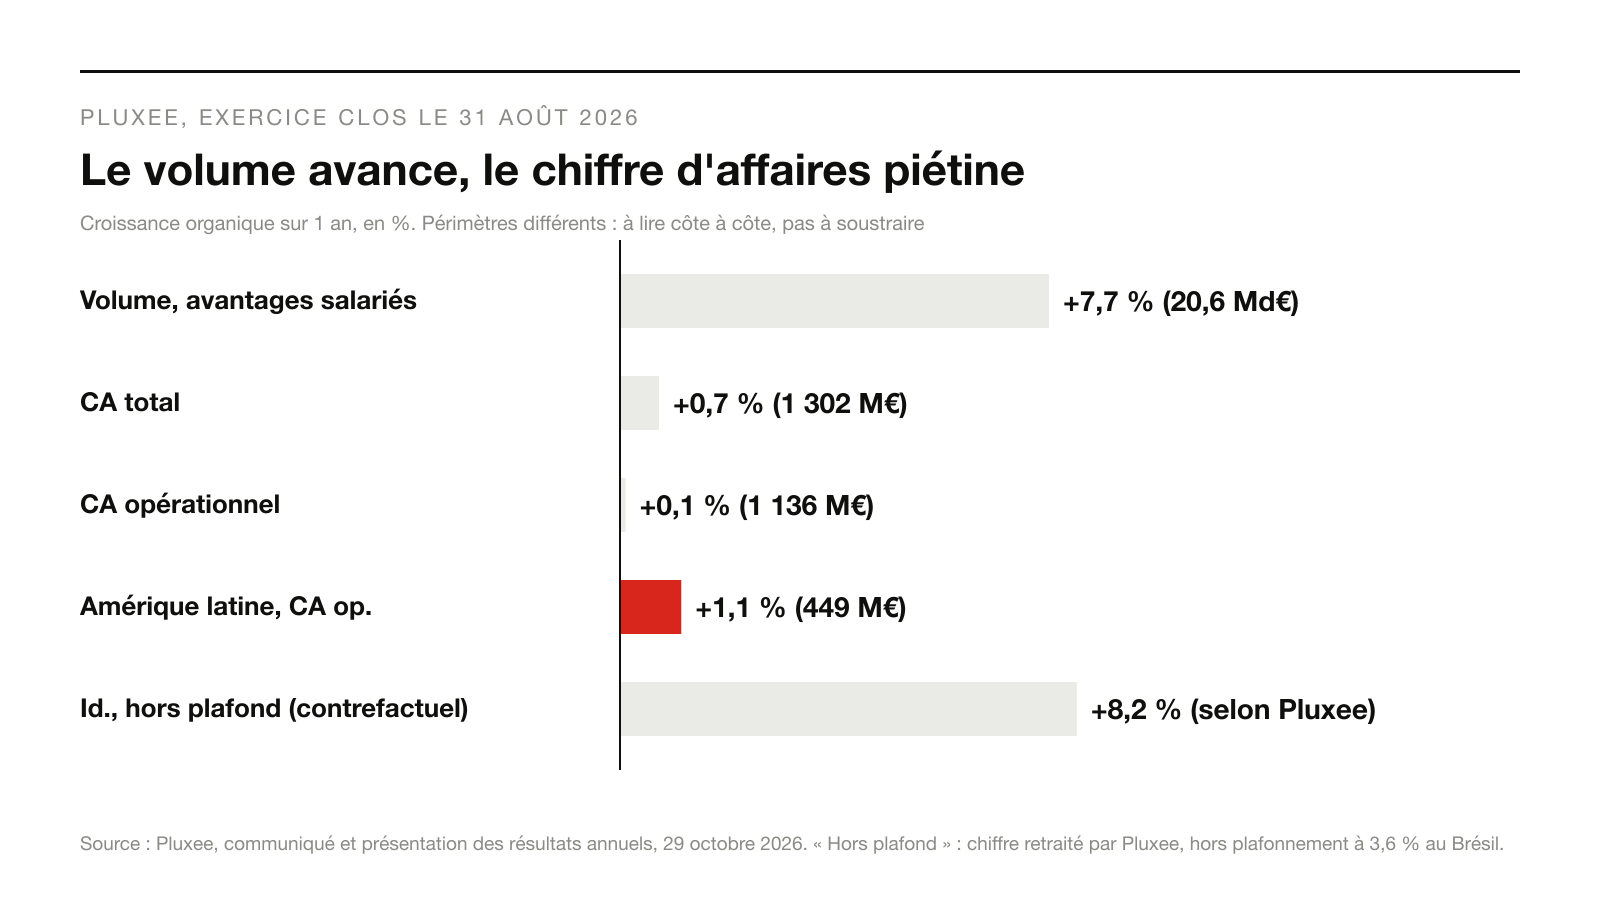
Le 29 octobre 2026, Pluxee publie les résultats de son exercice clos le 31 août. Dans les avantages aux salariés, l’émetteur de titres-restaurant a émis 20,6 milliards d’euros pour le compte des employeurs, en hausse organique de 7,7 %. Son chiffre d’affaires total, 1 302 millions d’euros, ne progresse que de 0,7 %, et son chiffre d’affaires opérationnel, qui exclut les revenus de placement des fonds collectés, de 0,1 %, à 1 136 millions.
Le communiqué désigne la cause qu’il retient : la réforme brésilienne du programme d’alimentation du travailleur, qui plafonne depuis mars 2026 la commission prélevée sur les restaurants et les commerces, et celle qui rémunère l’émetteur. En Amérique latine, le chiffre d’affaires opérationnel progresse de 1,1 % en organique, et de 8,2 % hors plafond, selon le calcul de l’entreprise. Pluxee vise pour l’exercice 2027 un résultat brut d’exploitation récurrent, l’EBITDA, d’au moins 440 millions d’euros, contre 488 millions, et son action perd de 12 % à 13 % dans la journée, selon Reuters, sans que cette baisse puisse être imputée au seul décret.
Pluxee gagne des employeurs et du volume, mais au Brésil, une partie du prix de chaque euro émis est désormais fixée par décret, et c’est ce prix, plus que le volume, qui fera son résultat de 2027.
Ce que publient Pluxee et le décret brésilien
Selon la présentation aux investisseurs, les nouveaux contrats signés dans l’exercice représentent 1,5 milliard d’euros de volume annuel, et la rétention nette atteint 99,4 % du volume (diapositives 9 et 10). Au 4e trimestre, le volume des avantages aux salariés progresse de 11,2 %, quand le chiffre d’affaires opérationnel de cette activité recule de 8,3 %. L’EBITDA récurrent progresse de 3,8 %, pour une marge de 37,5 %.
L’Amérique latine pèse 39 % du chiffre d’affaires opérationnel, soit 449 millions d’euros. Sa croissance organique passe de 14,3 % et 10,1 % sur les 2 premiers trimestres à -5,6 % et -12,1 % une fois le plafond appliqué. En données publiées, portée par le réal, elle atteint 4,6 % sur l’année. Le Brésil seul représente 404 millions d’euros de chiffre d’affaires total, selon la note 5.1.2 du rapport annuel, soit 31 % du groupe, contre 29 % un an plus tôt, selon le calcul d’ELMARQ.
Le décret n° 12.712, signé le 11 novembre 2025 et publié au Journal officiel brésilien le lendemain, fixe à son article 182-B un maximum de 3,6 % pour le taux d’escompte facturé aux restaurants et aux commerces par l’acquéreur, celui qui encaisse la transaction, et de 2 % pour l’interchange que l’émetteur facture à l’acquéreur, sans aucune autre taxe. Dans un dispositif fermé, émetteur et acquéreur peuvent être la même entreprise. Ces 2 plafonds changent l’économie du réseau, mais ils ne permettent pas, à eux seuls, de calculer la rémunération que Pluxee conserve sur chaque transaction. L’article 182-C impose de régler le commerçant en 15 jours calendaires au plus. Les dispositifs servant plus de 500 000 travailleurs doivent s’ouvrir à d’autres émetteurs et acquéreurs, et tous doivent garantir une « interopérabilité pleine » pour partager le réseau de commerces acceptants. Les délais courent depuis la publication : 90 jours pour les plafonds et le règlement, 180 pour l’ouverture, 360 pour l’interopérabilité, soit vers le 7 novembre 2026, selon le calcul d’ELMARQ. Pluxee dit avoir appliqué plafonds et délai en mars 2026, et ouvert son dispositif en mai.
Ce que la publication laisse attribué ou inconnu
Le chiffre de 8,2 % est un contrefactuel, la croissance que l’Amérique latine aurait connue sans plafond. Pluxee n’en publie pas la méthode : ni le taux de commission de référence, ni la prise en compte des renégociations avec les employeurs. C’est une estimation de l’entreprise, non une mesure.
Le niveau de rémunération par euro émis n’est pas publié non plus. Pluxee suit un « take-up rate », rapport entre chiffre d’affaires opérationnel et volume émis, et écrit que la réforme a pesé sur cet indicateur dès le 3e trimestre, sans en publier la valeur. L’écart entre 7,7 % et 0,1 % ne permet pas de la reconstituer : le volume ne couvre que les avantages aux salariés, le chiffre d’affaires opérationnel inclut d’autres activités, et une partie des commissions porte sur le volume remboursé, pas sur le volume émis.
Plusieurs effets restent sans chiffre. Pluxee ne fixe pas d’objectif de chiffre d’affaires pour 2027, contrairement à son habitude, et son objectif d’EBITDA est inférieur aux attentes, relève J.P. Morgan selon Reuters ; l’EBITDA de 2026 dépassait au contraire le consensus de 474 millions d’euros compilé par l’entreprise. La « campagne de renégociation » menée auprès des employeurs n’a pas de résultat publié, et rien n’est dit de l’effet de la réforme sur les commerçants, leur nombre, leur acceptation ou leur fidélité. Le cadre juridique n’est pas stabilisé : selon la note 10.2 du rapport annuel, la suspension du décret obtenue par Pluxee le 26 janvier 2026 a été annulée le 24 février, son appel est en attente et le fond n’a pas été jugé. Le groupe estime que le décret « interférait avec des relations commerciales privées » ; c’est sa position de partie, pas une décision.
Le mécanisme : un réseau à 4 parties dont une règle fixe désormais le prix
Pluxee se décrit comme un acteur d’un « écosystème B2B2C » qui relie plus de 500 000 clients, 37 millions d’utilisateurs et 1,7 million de commerçants. L’employeur choisit l’émetteur et finance l’avantage, le salarié le dépense, le commerçant l’accepte et paie une commission. L’émetteur, lui, se rémunère de 3 façons, selon les définitions de sa présentation : une commission facturée à l’employeur sur le volume émis, une commission facturée au commerçant sur le volume remboursé, et le revenu de placement des fonds qu’il détient entre le versement de l’employeur et le remboursement du commerçant.
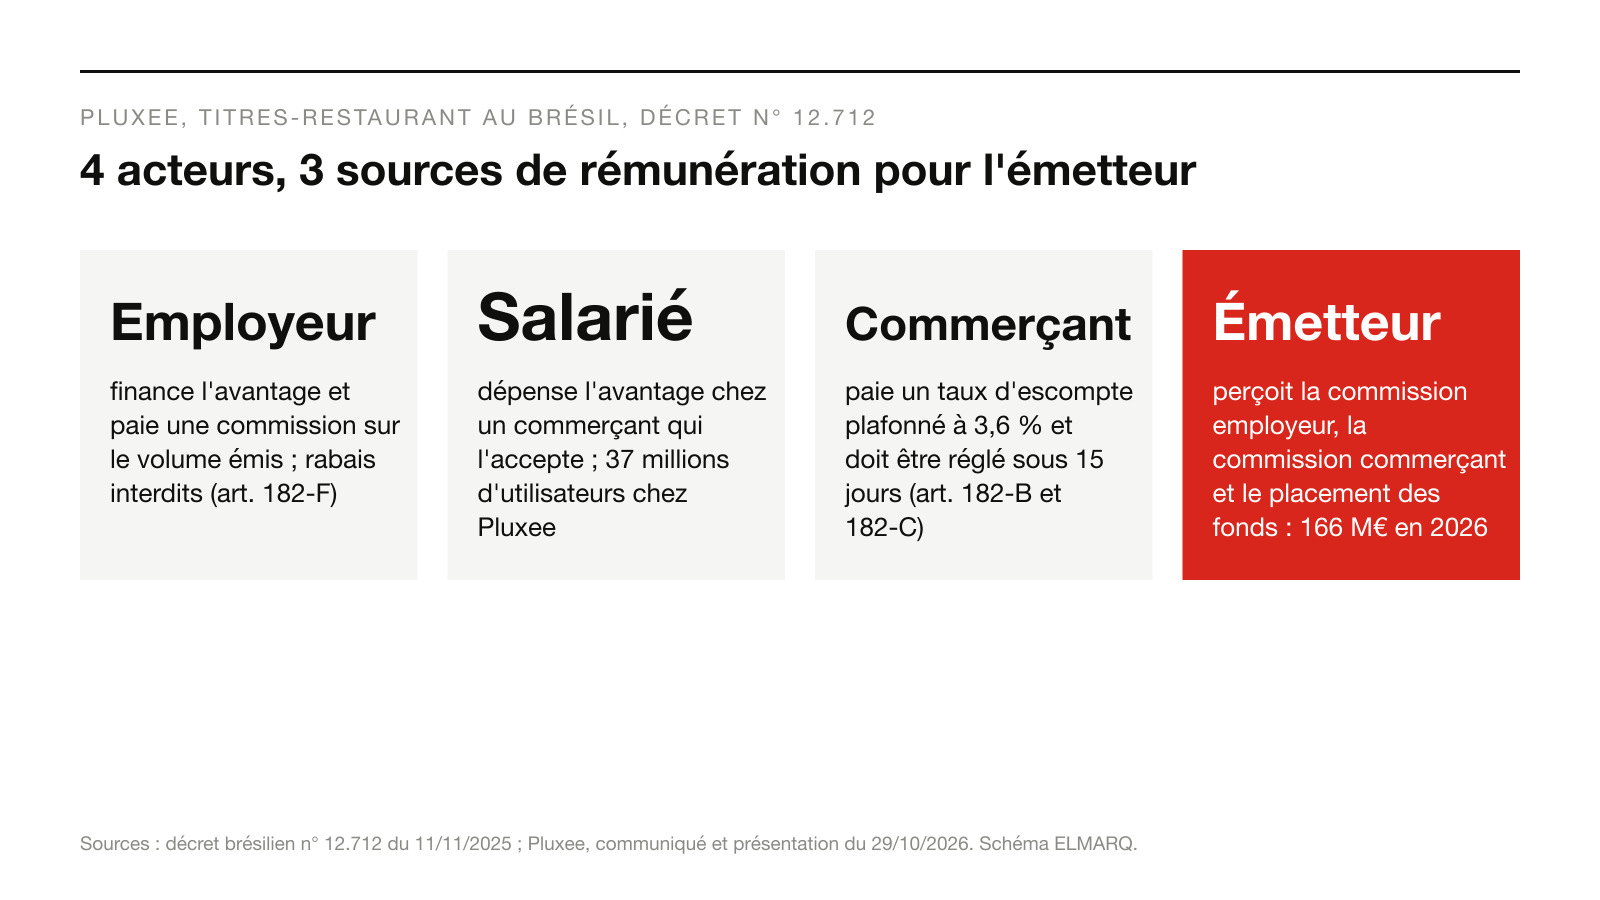
Le volume se gagne auprès de l’employeur : nouveaux contrats, valeur faciale, ventes croisées. La rémunération se répartit sur les 2 côtés du réseau. Le décret agit sur le côté commerçant, et ferme en même temps le côté employeur : son article 182-F interdit aux émetteurs d’accorder aux entreprises « tout type de rabais ou de remise sur la valeur contractée » (traduit par ELMARQ). Le texte encadre aussi le temps : régler un commerce en 15 jours réduit la durée pendant laquelle l’émetteur conserve les fonds. Pluxee cite cet « impact défavorable du raccourcissement des délais de règlement » sur son besoin en fonds de roulement, sans le chiffrer. Sa conversion de l’EBITDA en trésorerie passe de 89 % à 70 %, pour plusieurs causes citées, et il vise au moins 50 % en 2027. Le 3e revenu, celui du placement des fonds, atteint 166 millions d’euros, en hausse organique de 4,6 %, qui bénéficie de « taux d’intérêt élevés au Brésil », selon le communiqué : un revenu qui dépend, par construction, de la durée pendant laquelle les fonds restent détenus.
La réforme améliore les conditions du commerçant : commission plafonnée, paiement plus rapide, et, une fois l’interopérabilité en place, un réseau de commerces acceptants partagé entre émetteurs. Ce gain a une contrepartie directe dans les comptes de l’émetteur. Dans un réseau à 4 parties, le volume se conquiert auprès de l’employeur, mais la rémunération se fixe là où la règle s’applique, et au Brésil elle s’applique désormais au commerçant.
Le même écart entre activité et valeur apparaît ailleurs dans le paiement. Notre analyse du 28 octobre sur PayPal et Worldline montrait un volume traité en hausse de 6 % pour un chiffre d’affaires en hausse de 2 % chez le premier, et des frais de réseaux qui absorbaient la croissance chez le second. Là, le mix et les réseaux réduisaient la part conservée ; ici, c’est un plafond légal.
L’arbitrage déplacé : le prix passe du contrat au décret
Avant la réforme, la commission du commerçant et les conditions faites à l’employeur se fixaient par contrat. Désormais, le plafond est fixé par l’État, et l’article 182-H prévoit qu’un comité interministériel, réunissant les ministères du Travail et des Finances, peut modifier ce plafond, l’interchange et le délai de règlement. Le niveau de rémunération a quitté les équipes commerciales pour un comité et, tant que les recours sont pendants, pour des tribunaux. Son directeur général, Aurélien Sonet, y voit pourtant un cadre lisible : « La réélection du président Lula apporte de la clarté et de la stabilité pour les années à venir », a-t-il déclaré à la presse, selon Reuters (traduit par ELMARQ).
Pluxee décrit ce qui lui reste : renégocier, réduire ses coûts, croître ailleurs. Le choix par défaut, lui, est déjà fait. Pluxee explique son objectif 2027 par « l’harmonisation des conditions commerciales applicables aux commerçants pour l’ensemble des programmes repas et alimentation », et prévoit un effet qui s’intensifie au premier semestre de l’exercice, de septembre 2026 à février 2027, avant de s’atténuer. Le groupe ne sépare pas, dans son objectif, la part du Brésil et celle d’un « environnement actuel incertain ».
Edenred, exposé à la même réforme, la date autrement. Selon son communiqué du 21 octobre, le plafond s’applique chez lui depuis la fin février 2026, et « l’introduction de systèmes interopérables » depuis le 11 mai. Sur 9 mois, son Amérique latine, 31 % du chiffre d’affaires opérationnel, recule de 0,1 % en organique et progresse de 12,2 % hors réformes au Brésil et en Italie, selon son retraitement. L’activité de titres-restaurant au Brésil pèse environ 10 % de son chiffre d’affaires opérationnel, selon l’AFP. Edenred anticipe pour 2026 un EBITDA en recul de 7 % à 10 % en données comparables, puis une croissance organique de son EBITDA de 8 % à 12 % en 2027 et 2028. Son communiqué semestriel citait aussi l’effet du délai de 15 jours. Chaque groupe publie un taux « hors réforme » selon sa méthode, sur des exercices décalés : ces chiffres se lisent côte à côte, sans se comparer terme à terme. Quand un tiers fixe le prix, la performance commerciale se mesure toujours en volume, mais la valeur se décide dans un comité, un tribunal ou un calendrier de mise en conformité.
Les dates qui vérifieront cette lecture
Vers le 7 novembre 2026, le délai de 360 jours prévu pour l’interopérabilité expire, selon le calcul d’ELMARQ à partir du décret. Le 6 janvier 2027, Pluxee publiera le chiffre d’affaires de son premier trimestre 2027, un nouveau trimestre entièrement plafonné, comparé à une période qui ne l’était pas. Le 2 mars 2027, Edenred publiera ses résultats annuels. Le 8 avril 2027, Pluxee publiera son premier semestre, puis ses résultats annuels le 28 octobre 2027.
Si le volume des avantages aux salariés continue de progresser au rythme de 2026 pendant que le chiffre d’affaires opérationnel recule, la conquête commerciale se poursuivra sans protéger la rémunération. Si la croissance organique de l’Amérique latine redevient positive à partir de mars 2027, quand la base de comparaison intégrera le plafond, l’atténuation annoncée par Pluxee sera vérifiée. Une décision de justice sur le fond, ou un plafond modifié par le comité, changerait les hypothèses des 2 groupes. Enfin, l’EBITDA de l’exercice 2027, rapporté au plancher de 440 millions d’euros, dira l’ampleur réelle du réajustement.
Pièces : communiqué, présentation et rapport annuel 2026 de Pluxee du 29 octobre 2026 (notes 3.5, 5.1.2 et 10.2) ; décret brésilien n° 12.712 du 11 novembre 2025, copie du Journal officiel du 12 novembre publiée par le ministère du Travail ; dépêche Reuters du 29 octobre reprise par Boursorama ; communiqués d’Edenred des 23 juillet et 21 octobre 2026 ; dépêche AFP du 21 octobre. Les croissances « hors plafonnement » et « hors réforme » sont des retraitements de Pluxee et d’Edenred. La part du Brésil et la date du 7 novembre 2026 sont des calculs d’ELMARQ ; les extraits du décret sont traduits du portugais par ELMARQ.