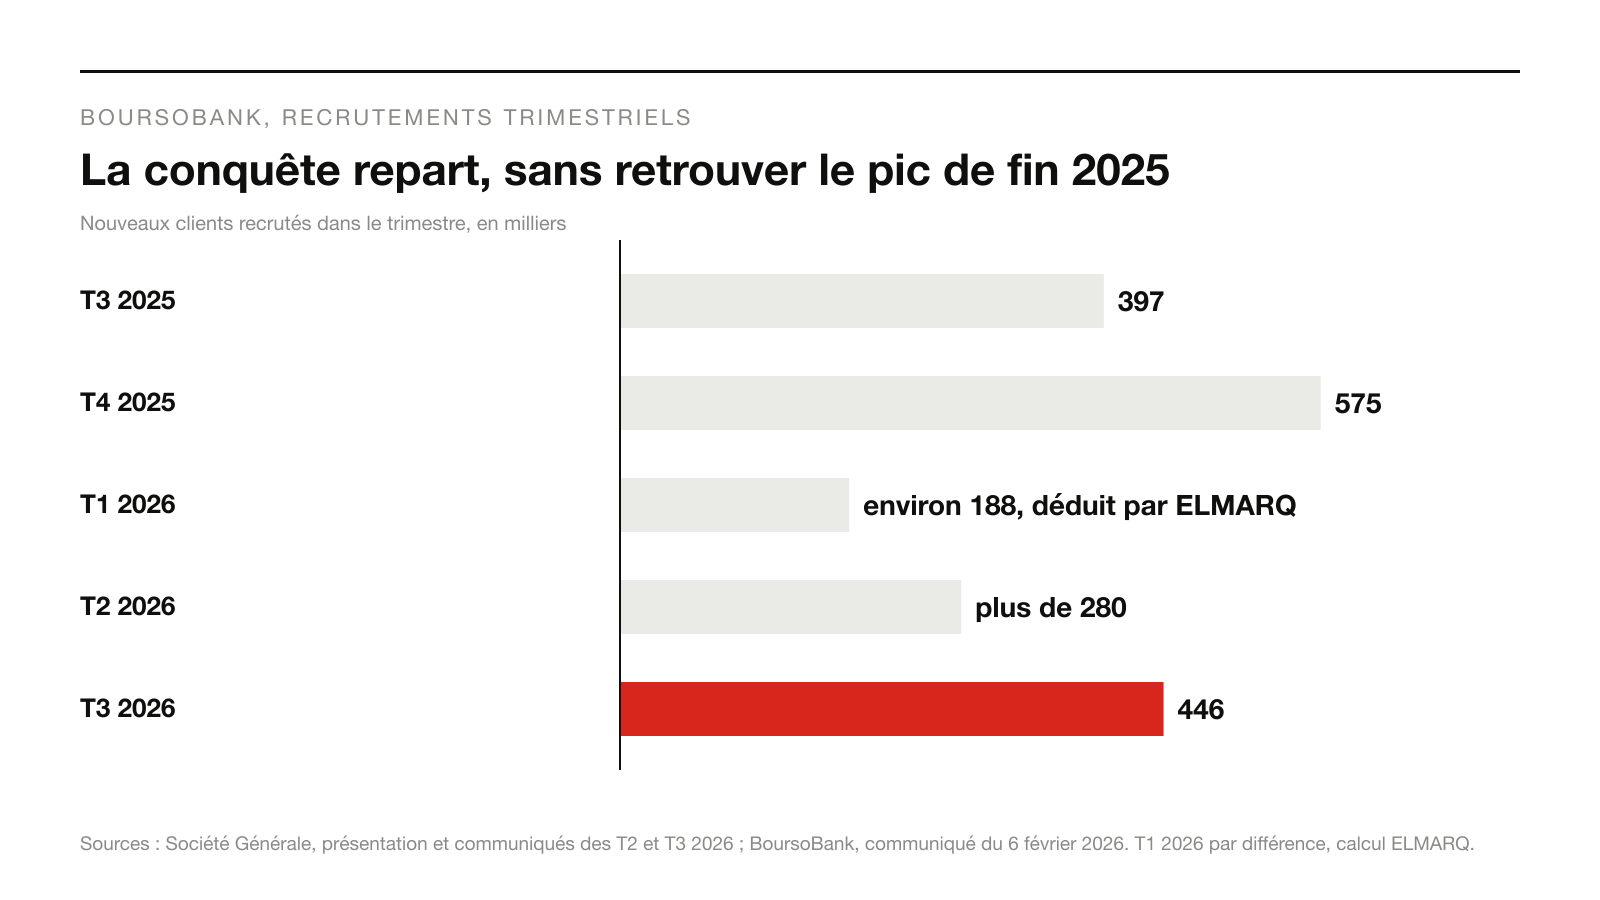
Le 29 octobre 2026, Société Générale publie ses résultats du troisième trimestre, et sa banque en ligne y affiche une conquête rapide. BoursoBank compte plus de 9,4 millions de clients fin septembre, après en avoir recruté 446 000 en 3 mois. Au premier semestre, elle en avait recruté plus de 468 000 en 6 mois. Rapporté au mois, le rythme passe d’environ 78 000 à 148 700 recrutements, soit près de 1,9 fois plus, selon un calcul d’ELMARQ. La filiale contribue pour 101 millions d’euros au résultat du groupe sur le trimestre.
Le même communiqué contient une phrase plus discrète. À partir de ce trimestre, les coûts d’acquisition et les primes de parrainage de BoursoBank ne sont plus passés en charges le jour où ils sont payés : leur « reconnaissance en résultat est désormais étalée sur leur horizon de recouvrement conformément à IFRS 15 ». Lors de sa journée investisseurs du 21 septembre, le groupe avait fixé cet horizon à 7 ans.
Recruter presque autant de clients en 3 mois qu’en 6 ne dit pas encore combien ils rapporteront, et la nouvelle règle comptable repousse le moment où on le saura.
Ce que publient Société Générale et BoursoBank
Les chiffres de BoursoBank figurent à la page 6 du communiqué du groupe, diffusé à 6 h 25, et à la diapositive 14 de la présentation aux investisseurs. Le nombre de clients progresse de 14 % en 1 an, de 8,3 à 9,4 millions. Les recrutements du trimestre, 446 000, dépassent de 12 % ceux du troisième trimestre 2025, qui s’élevaient à 397 000, et de près de 60 % ceux du deuxième trimestre 2026, plus de 280 000. Le taux d’attrition reste « inférieur à 4 % ».
Le trimestre n’est pas un record. Selon le communiqué annuel de BoursoBank du 6 février 2026, la banque avait recruté 575 000 clients au quatrième trimestre 2025, dont près de 220 000 en décembre, et 1,9 million sur l’ensemble de 2025. Le premier trimestre 2026, dont le chiffre n’est pas publié, se déduit par différence : environ 188 000 recrutements, un ordre de grandeur et non une valeur exacte, puisque les 2 totaux semestriels sont des minima. La séquence est donc celle d’un net ralentissement en début d’année, puis d’une reprise.
Les encours suivent moins vite. Les dépôts atteignent 49 milliards d’euros, en hausse de 7 % sur 1 an, les crédits 18 milliards, en hausse de 7 % également, et les actifs administrés, dépôts et épargne financière, 86 milliards, en hausse de 13 %. Le résultat net trimestriel passe de 92 millions d’euros au premier trimestre à 84 millions au deuxième, puis 101 millions au troisième, et la rentabilité normative, le RONE, de 60,7 % au deuxième trimestre à 74 %. Sur 9 mois, BoursoBank a dégagé 277 millions d’euros, selon le calcul d’ELMARQ, pour un objectif annuel « supérieur à 300 millions ».
Ce que la publication ne permet pas de calculer
Aucun document ne donne le montant des coûts d’acquisition. Ni le communiqué, ni la présentation, ni les séries trimestrielles ne chiffrent ce que BoursoBank dépense en primes de bienvenue, en parrainage ou en publicité, au total ou par client. La seule indication figure dans la présentation de septembre : le coût d’acquisition par client aurait baissé d’environ 65 % entre 2016 et le premier semestre 2026. C’est un indice sans valeur de départ. Il ne permet ni de calculer un coût par client recruté au troisième trimestre, ni de dire si ce coût a monté ou baissé depuis l’été.
L’effet du changement comptable sur les 101 millions d’euros n’est pas chiffré non plus. Le communiqué ne publie aucun résultat « à méthode constante », ne dit pas si les trimestres précédents sont retraités et ne précise pas la méthode d’amortissement. La hausse du RONE entre le deuxième et le troisième trimestre ne peut donc être répartie entre l’activité et la nouvelle règle. Les 2 explications restent ouvertes.
La cause de l’accélération n’est pas établie. Aucune pièce de Société Générale ou de BoursoBank n’explique pourquoi les recrutements passent de 280 000 à 446 000 d’un trimestre à l’autre. Les offres de bienvenue en sont une explication possible, la notoriété auprès des moins de 25 ans, la rentrée ou l’offre aux professionnels en sont d’autres ; rien ne permet d’attribuer la hausse à l’une plutôt qu’à l’autre. Enfin, le taux d’attrition n’est pas défini : la période de mesure et ce qui compte comme un départ ne sont pas publiés, et les totaux arrondis, « environ » ou « plus de », empêchent de rapprocher recrutements et solde net.
Le mécanisme : la prime passe du trimestre au bilan
Jusqu’en juin, chaque euro versé pour attirer un client était une charge du trimestre. Une banque en ligne en pleine conquête voyait donc son résultat baisser au moment même où elle recrutait le plus, et remonter quand elle levait le pied. La règle avait un défaut, que Société Générale met en avant : elle comptait le coût tout de suite et le revenu du client pendant des années. Elle avait une vertu : elle rendait visible, trimestre par trimestre, le prix de la croissance.
La norme IFRS 15 prévoit une autre lecture. Son paragraphe 91 impose d’inscrire à l’actif les coûts marginaux d’obtention d’un contrat avec un client, ceux que l’entreprise n’aurait pas engagés sans ce contrat, à condition qu’elle s’attende à les recouvrer. L’actif est ensuite amorti de façon systématique, au rythme des services rendus. Selon la diapositive 66 de septembre, BoursoBank passe ainsi d’une dépense « immédiate » à une « capitalisation » dans un « actif d’acquisition client », amorti sur 7 ans à partir du second semestre 2026, une durée que le groupe justifie par « plus de 15 ans de données clients et d’analyses de rentabilité ».
Concrètement, une prime versée en septembre ne pèse plus sur le résultat de septembre que pour une petite fraction ; le reste se répartit sur les années suivantes. Tant que la banque recrute vite, la charge comptable de l’année devient inférieure à la dépense de l’année, puisque seules les fractions des cohortes récentes s’additionnent. Le résultat d’un trimestre de forte conquête se lit alors très différemment : il ne dit plus ce que la conquête a coûté, il dit ce qu’elle coûtera chaque année tant que les clients restent.
Avec l’étalement, la rentabilité d’une cohorte ne se lit plus dans le trimestre où on la recrute, mais dans sa capacité à rester et à devenir active pendant 7 ans.
C’est là que l’attrition et l’activation deviennent décisives. L’actif n’existe que parce que la banque « s’attend à recouvrer » ses coûts, donc parce qu’elle anticipe des clients qui restent et qui paient. Si une cohorte part plus tôt que prévu, le paragraphe 101 de la norme impose de déprécier l’actif à hauteur de l’écart : la charge revient alors en résultat, d’un coup. Les hypothèses comptent donc autant que les volumes. Selon le communiqué de juillet de BoursoBank, 85 % de ses clients sont actifs et 52 % l’utilisent comme banque principale, sans définition publiée. Les dépôts, eux, progressent 2 fois moins vite que le nombre de clients, 7 % contre 14 %. Les nouveaux venus confient en moyenne moins d’argent que les anciens, ce que le groupe assume : sa présentation de septembre montre que les actifs par client croissent avec l’ancienneté, et qualifie la base actuelle de « valeur future substantielle ». Une valeur future reste une hypothèse.
Le contexte français renforce cet enjeu. L’article L312-1-7 du code monétaire et financier oblige la banque d’arrivée à proposer gratuitement un service d’aide à la mobilité : elle sollicite l’ancienne banque dans les 2 jours ouvrés, celle-ci transmet les informations sous 5 jours ouvrés, et les émetteurs de prélèvements sont prévenus sous 5 jours. Changer de banque coûte peu, dans un sens comme dans l’autre. La même facilité qui aide à recruter aide à partir, et rien n’oblige un client recruté à fermer son ancien compte. Notre analyse des résultats de Verizon le montrait le 26 octobre pour 406 000 lignes mobiles gagnées : un coût promotionnel en baisse de 41 % que l’opérateur ne définissait ni ne chiffrait, un revenu par compte en recul, et une valeur qui ne se mesure que par cohorte.
L’arbitrage déplacé : vitesse de conquête contre rentabilité visible
Toute banque en ligne en phase de conquête arbitre entre 2 objectifs : recruter vite, ce qui coûte maintenant, et afficher une rentabilité élevée, ce qui suppose de dépenser moins. Avec l’ancienne règle, ce choix se lisait chaque trimestre dans le résultat. La direction de Société Générale a fixé 2 cibles en septembre dans son communiqué : plus de 14 millions de clients fin 2029, soit une hausse de plus de 50 % par rapport au premier semestre 2026, et un RONE supérieur à 45 % chaque année de 2026 à 2029. Le RONE du troisième trimestre atteint 74 %. L’écart entre les 2 niveaux laisse de la place pour accélérer la conquête sans manquer la cible ; il ne dit pas si cette place sera utilisée.
Le changement comptable ne supprime pas l’arbitrage, il change le moment où il se lit. Le coût de la conquête engagée depuis le second semestre 2026 se répartit désormais jusqu’en 2033, et sa sanction éventuelle passe par les tests de dépréciation plutôt que par le résultat du trimestre. Il glisse aussi vers le capital : selon la diapositive 66, l’actif d’acquisition client est pondéré à 100 % dans les actifs pondérés par les risques, ce qui mobilise des fonds propres. Pour un dirigeant, la question n’est plus seulement « combien avons-nous recruté ? », mais « sur quelle durée de vie avons-nous parié, et qui vérifiera ce pari ? ». Un coût étalé n’est pas un coût réduit : il devient une promesse de fidélité inscrite au bilan.
Ce que diront le 4 février 2027 et les cohortes suivantes
La lecture se vérifiera sur des publications datées. Le 4 février 2027, Société Générale publiera ses résultats du quatrième trimestre et de l’année 2026, selon le calendrier de son communiqué. Le communiqué annuel de BoursoBank n’est pas daté ; celui de 2025 était paru le 6 février. Plusieurs signaux trancheront. Si le groupe publie le montant de l’actif d’acquisition client ou l’effet de la nouvelle méthode, le résultat du troisième trimestre pourra être relu à méthode constante. Si les recrutements du quatrième trimestre approchent les 575 000 de fin 2025 pendant que l’attrition reste sous 4 %, la conquête aura gagné en volume sans perte visible de fidélité. Si les dépôts continuent de croître 2 fois moins vite que le nombre de clients, la valeur des nouvelles cohortes restera à démontrer. Enfin, une dépréciation de l’actif dans les années suivantes serait le signe que la durée de 7 ans était trop longue.
Les faits proviennent du communiqué de Société Générale du 29 octobre 2026 (page 6 pour BoursoBank, page 15 pour la note méthodologique, pages 12 et 13 pour le calendrier), de la présentation des résultats du même jour (diapositive 14), du communiqué et de la présentation de la journée investisseurs du 21 septembre 2026 (page 4, diapositives 40, 41 et 66), du communiqué du deuxième trimestre du 30 juillet 2026 et des communiqués de BoursoBank du 6 février et du 30 juillet 2026. Les paragraphes 91 à 101 de la norme IFRS 15 sont cités dans le texte de l’IASB, tel que le publie l’External Reporting Board néo-zélandais. Les rythmes mensuels, le ratio de 1,9, le premier trimestre 2026 déduit par différence, le résultat sur 9 mois et la comparaison entre dépôts et clients sont des calculs d’ELMARQ ; les verbatims de la présentation de septembre sont traduits de l’anglais par ELMARQ. Le cadre français provient de Légifrance, article L312-1-7 du code monétaire et financier dans sa version en vigueur depuis le 28 mai 2026.