Le 30 octobre 2026 à 22 h 49, après la clôture des marchés allemands, STRATEC SE publie une annonce d’information privilégiée. Le fabricant allemand d’automates de diagnostic in vitro, coté à Francfort, a signé le jour même un accord avec « un consortium d’investisseurs indiens » (traduit par ELMARQ) pour céder sa filiale hongroise Diatron MI, c’est-à-dire tous les produits Diatron en hématologie et en chimie clinique. L’activité de sous-traitance de Diatron en diagnostic moléculaire et en immunodiagnostic a été séparée avant la vente et reste dans le groupe. Le prix fixe s’élève à 10 millions d’euros, auxquels s’ajoutent des compléments de prix liés aux performances futures, dont le montant n’est pas publié. La clôture est attendue au 4e trimestre 2026.
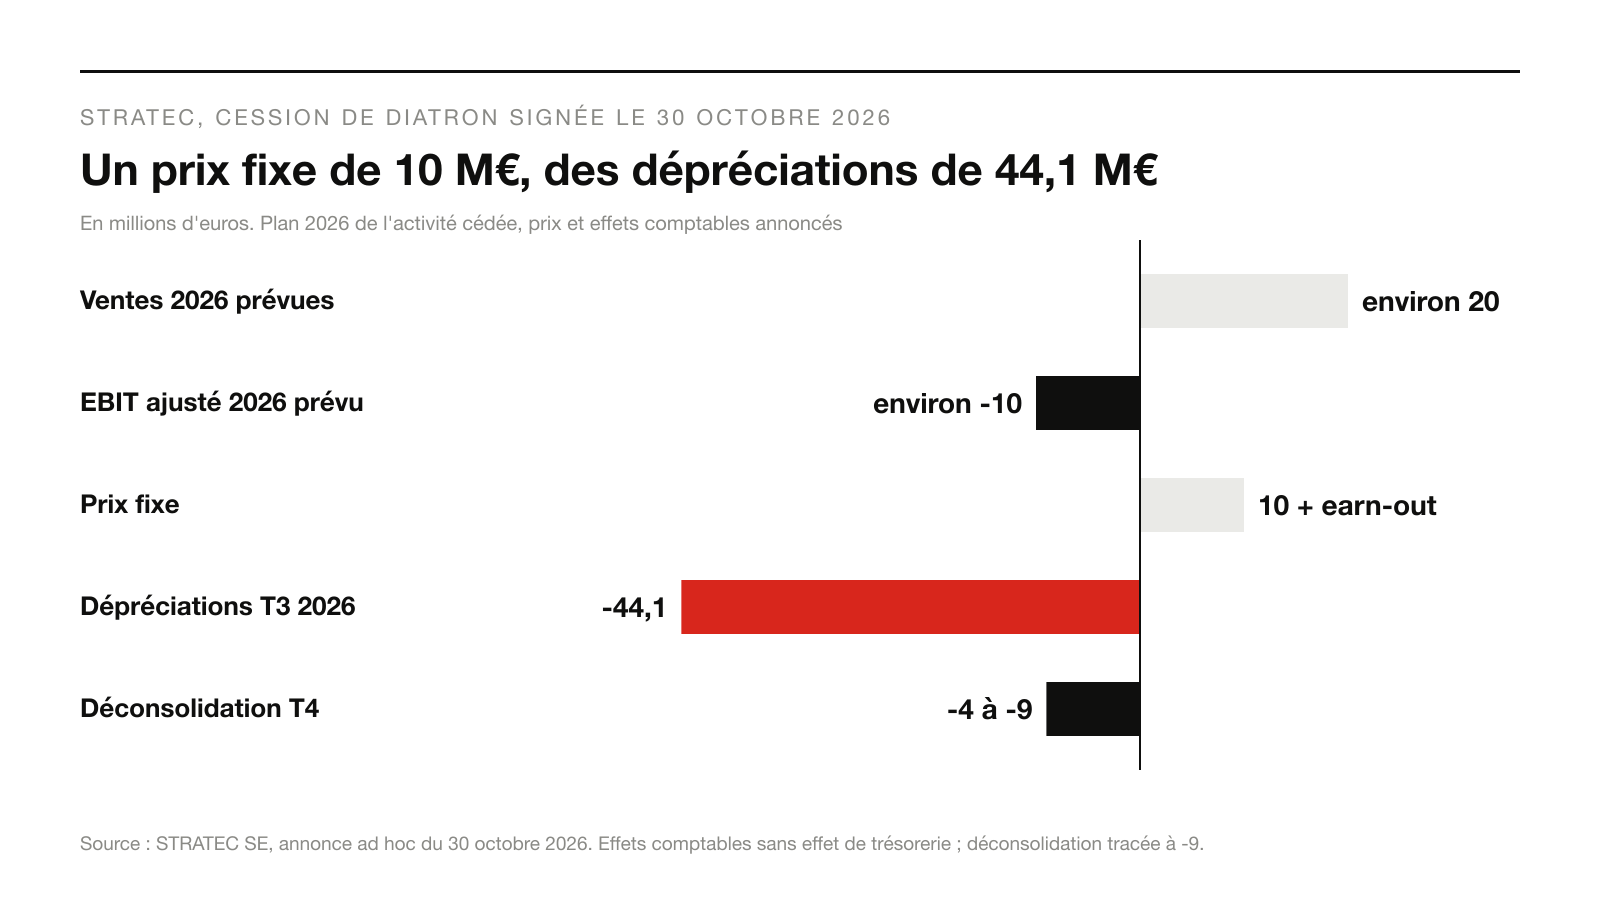
Selon le plan de STRATEC, l’activité cédée devait réaliser en 2026 environ 20 millions d’euros de ventes, pour un résultat d’exploitation ajusté, l’EBIT ajusté, d’environ -10 millions. Le groupe passe au 3e trimestre 44,1 millions d’euros de dépréciations sans effet de trésorerie, et prévoit au 4e un effet de déconsolidation négatif de 4 à 9 millions. Sur le périmètre qu’il conserve, il relève sa prévision de marge d’EBIT ajusté pour 2026 à 13 % à 15 %, contre environ 10 % auparavant pour le groupe entier, et renonce à ses objectifs à moyen terme.
En vendant Diatron, STRATEC ne crée pas de bénéfice : il sort de son périmètre une perte prévue d’environ 10 millions d’euros, et c’est ce retrait, plus que la performance de ce qu’il garde, qui fait monter sa marge affichée.
Ce que STRATEC a signé, et ce que les comptes disaient déjà
STRATEC avait acheté Diatron au fonds Riverside en mars 2016. Selon son rapport annuel 2016 (pages 88 et 89), la contrepartie s’élevait à 52,8 millions d’euros, et le groupe avait en outre remboursé 14,3 millions d’euros de prêts portés par la société acquise. L’acquisition avait créé 28,4 millions d’euros d’écart d’acquisition, justifié par les synergies attendues dans les consommables, les modules et les petits systèmes. D’avril à décembre 2016, Diatron avait apporté 29,85 millions d’euros de ventes. Le périmètre cédé en 2026 n’est pas celui de 2016, puisque l’activité de sous-traitance en diagnostic moléculaire et immunologique reste chez STRATEC : le prix de 2016 et celui de 2026 ne se comparent donc pas terme à terme.
La dégradation est écrite dans les comptes depuis plusieurs mois. Le 25 mars 2026, une précédente annonce ad hoc faisait état de 10,5 millions d’euros de dépréciations sur des actifs incorporels et des stocks, liées « pour l’essentiel » à un lancement retardé et à un potentiel de ventes réduit pour une famille de produits de la marque Diatron (traduit par ELMARQ). Le rapport annuel 2025 ajoute que les ventes de consommables liquides en hématologie de la marque ont reculé. Le rapport semestriel du 14 août 2026 constate de nouveau des volumes en baisse pour les produits Diatron et en médecine vétérinaire, dans un « climat difficile », quand l’immunodiagnostic, le diagnostic moléculaire et l’immunohématologie progressaient. Le 28 avril, en publiant ses objectifs pour 2030, STRATEC annonçait aussi, selon son communiqué de résultats, que des « mesures ciblées d’optimisation du portefeuille » étaient prévues (traduit par ELMARQ).
L’annonce permet de situer le poids de l’activité. STRATEC donne une base de ventes 2025 pro forma, hors activité cédée, de 223,5 millions d’euros, pour des ventes publiées de 250,9 millions : par différence, l’activité cédée représentait environ 27,4 millions d’euros en 2025, soit 10,9 % des ventes, selon le calcul d’ELMARQ. Rapportée au plan 2026, elle pèse environ 8 % d’un ensemble d’environ 243 millions. Sa marge propre prévue, -10 millions sur 20 millions, est d’environ -50 %, toujours selon le calcul d’ELMARQ. Le prix fixe vaut la moitié d’une année de ventes, et les dépréciations représentent 4,4 fois ce prix.
Les chiffres des 9 premiers mois, attendus le 12 novembre, incluent encore Diatron : 164,9 millions d’euros de ventes et une marge d’EBIT ajusté de 8,3 %, selon l’annonce. Sur la même période de 2025, la déclaration trimestrielle affichait 175,6 millions et 7,3 %. Les ventes reculent donc de 6,1 % en données publiées, et le seul 3e trimestre 2026, obtenu par différence avec le semestre, ressort à 52,4 millions d’euros contre 57,0 millions un an plus tôt, selon le calcul d’ELMARQ.
Ce que l’annonce laisse inconnu ou attribué
L’acheteur n’est pas nommé. L’annonce parle d’un consortium d’investisseurs indiens, sans identité, sans répartition du capital et sans projet industriel publié. Le rapport semestriel mentionne une filiale détenue à 100 %, Diatron MI APAC, à Delhi ; rien n’indique si elle fait partie du périmètre vendu, et aucun lien entre cette filiale et les acheteurs ne peut être déduit de ce seul fait. Aucune rédaction établie n’avait, au 31 octobre, publié d’enquête sur la transaction : les textes repérés reprennent l’annonce.
Le prix total reste ouvert. Les compléments de prix n’ont ni montant, ni critère, ni durée publiés. Les 44,1 millions d’euros de dépréciations ne sont pas ventilés entre écart d’acquisition, technologies, frais de développement et stocks. STRATEC se présente comme une entreprise à secteur unique au sens des normes comptables : les ventes et le résultat de Diatron n’étaient pas publiés séparément, et les 20 millions de ventes et -10 millions d’EBIT ajusté sont des chiffres de plan, rendus publics avec la vente. Rien ne dit si ces -10 millions incluent une part des fonctions centrales du groupe, ni quels coûts resteront à la charge de STRATEC après la séparation.
Le sort des clients, des salariés et du site de Budapest n’est pas décrit. Le rapport annuel 2025 précise seulement que, pour les produits de la marque Diatron, des partenaires commerciaux sont clients directs de STRATEC. Aucune donnée publiée ne permet d’identifier les clients concernés, ni la façon dont le service, les pièces et les consommables des analyseurs installés seront assurés après la clôture.
La réaction boursière reste à venir. Le 31 octobre 2026 est un samedi, et l’annonce est parue après la clôture de Xetra et de Tradegate : la première séance qui l’intègre est celle du lundi 2 novembre. Enfin, la formulation de la prévision de ventes change. En mars, en avril puis le 14 août, STRATEC attendait pour le groupe entier une croissance « moyenne à forte à un chiffre » à changes constants ; il annonce désormais des ventes « stables à légèrement en hausse » sur le périmètre conservé. Les 2 prévisions ne portent pas sur le même périmètre, et l’annonce attribue la révision à la fois à la vente et à la « planification mise à jour » (traduit par ELMARQ), sans séparer les 2 effets.
Le mécanisme : une marge se relève aussi par soustraction
Une marge est un rapport entre un résultat et des ventes. Retirer une ligne dont la marge propre avoisine -50 % la fait monter mécaniquement, sans qu’aucune autre ligne ne progresse. ELMARQ a recomposé l’ordre de grandeur : si le périmètre conservé réalise entre 223,5 et 230 millions d’euros de ventes avec une marge de 13 % à 15 %, il dégage 29 à 34,5 millions d’EBIT ajusté ; en y réintégrant Diatron, 20 millions de ventes et -10 millions de résultat, la marge du groupe entier ressortirait entre 7,8 % et 9,8 %. L’activité cédée coûte donc environ 5 points de marge, et la prévision recombinée reste sous les 10 % annoncés auparavant. Ce calcul repose sur des hypothèses d’ELMARQ, et l’annonce ne le fait pas.
Une marge en hausse n’est pas un bénéfice en hausse. L’EBIT ajusté exclut, par construction, les dépréciations et l’amortissement lié aux acquisitions. Le résultat publié de 2026, lui, portera 44,1 millions d’euros de dépréciations et 4 à 9 millions d’effet de déconsolidation, logés dans les activités abandonnées, soit 48,1 à 53,1 millions selon le calcul d’ELMARQ, à comparer aux 25,2 millions d’EBIT ajusté du groupe en 2025.
Une dépréciation sans effet de trésorerie n’est pas une sortie d’argent. Elle constate que la valeur inscrite au bilan dépassait ce que les actifs peuvent rapporter ; l’argent, lui, a été dépensé en 2016 et dans les développements qui ont suivi. En trésorerie, la vente apporte 10 millions d’euros à la clôture, moins des frais non publiés, et met fin à une perte d’exploitation, qui n’est pas pour autant une perte de trésorerie du même montant. Tant que la clôture n’a pas eu lieu, rien de tout cela n’est réalisé.
Une cession ne rend pas une activité rentable : elle change le dénominateur, et une marge publiée après une vente se lit d’abord comme un changement de périmètre.
La question est voisine de celle que posait notre analyse du 28 octobre sur Oatly : le profit gagné à l’usine s’y dépensait ensuite sur la route qui mène au client, et seule une marge mesurée après tous les coûts disait ce que rapportait chaque vente. Chez STRATEC, la même mesure aboutit à une décision plus radicale, la sortie de la ligne.
L’arbitrage déplacé : qui décide désormais de la ligne cédée
La ligne de partage a été tracée avant la vente, à l’intérieur même de Diatron. STRATEC garde la sous-traitance en diagnostic moléculaire et en immunodiagnostic, les domaines où son rapport semestriel situe la demande la plus dynamique, et cède l’hématologie et la chimie clinique, où le même rapport constate une baisse. Ce choix de périmètre, fait par le directoire, conditionne tout le reste : la base de 223,5 millions d’euros, la marge de 13 % à 15 %, et la lecture que les investisseurs feront de 2026.
Une fois la vente close, les décisions sur la gamme cédée, ses prix, son service et ses investissements reviennent à l’acheteur. STRATEC n’en gardera qu’une exposition : les compléments de prix, dont le montant dépendra de performances qu’il ne pilotera plus. Le chiffre d’affaires qui sort des comptes ne sort pas du marché : il change de décideur, et le vendeur n’en conserve que ce que les compléments de prix lui rendront.
Le choix par défaut porte aussi sur la mesure de la performance. Le 28 avril, STRATEC visait une marge d’EBIT ajusté d’au moins 13 % en 2028 et d’au moins 15 % en 2030. Le 30 octobre, ces niveaux deviennent la fourchette prévue pour 2026, sur un périmètre plus petit. Les objectifs ne sont plus « maintenus », écrit le groupe (traduit par ELMARQ), et seront actualisés au plus tard avec le rapport annuel 2026. Jusque-là, la comparaison avec les promesses d’avril n’a plus de base commune, et c’est le nouveau référentiel, fixé par l’entreprise, qui servira de mesure.
Ce que diront le 12 novembre, la clôture et le rapport 2026
Le 12 novembre 2026, STRATEC publiera ses 9 mois. Si les ventes et la marge correspondent aux 164,9 millions d’euros et aux 8,3 % annoncés, Diatron inclus, la base de départ sera confirmée ; la présentation dira aussi si l’activité cédée y figure déjà séparément. Le 24 novembre, une conférence d’analystes est inscrite au calendrier de l’émetteur publié par EQS.
La clôture est attendue au 4e trimestre. Si elle n’intervient pas avant le 31 décembre 2026, l’effet de déconsolidation de 4 à 9 millions d’euros changera d’exercice, et la vente restera une promesse dans les comptes annuels. L’identité des acheteurs pourrait être rendue publique à cette occasion.
Le rapport annuel 2026, attendu au printemps 2027 (celui de 2025 est paru le 28 avril 2026), devra dire 4 choses vérifiables : la marge réalisée sur le périmètre conservé, à confronter à la fourchette de 13 % à 15 % ; l’EBIT ajusté en euros, à confronter aux 25,2 millions de 2025 ; la ventilation des 44,1 millions de dépréciations ; et les nouveaux objectifs à moyen terme. Si la marge atteint 13 % pendant que les ventes restent stables, la hausse viendra d’abord du périmètre ; si les ventes conservées progressent nettement au-delà de 223,5 millions, la vente aura aussi libéré de la croissance. Les compléments de prix encaissés, ou non, diront enfin ce que valait la ligne pour son acheteur.
Pièces : annonce ad hoc de STRATEC SE du 30 octobre 2026, 22 h 49 (article 17 du règlement européen sur les abus de marché, version anglaise) ; annonce ad hoc du 25 mars 2026 ; communiqué de résultats et rapport annuel 2025 du 28 avril 2026 ; rapport semestriel du 14 août 2026 ; déclaration des 9 mois 2025 ; rapport annuel 2016, pages 88 et 89. Les chiffres de l’activité cédée sont des chiffres de plan communiqués par STRATEC, non audités. Le poids de l’activité en 2025, sa marge propre, les rapports entre prix, ventes et dépréciations, la marge recombinée et le 3e trimestre 2026 sont des calculs d’ELMARQ. Les extraits sont traduits de l’anglais par ELMARQ. Toutes les pièces ont été consultées le 31 octobre 2026.