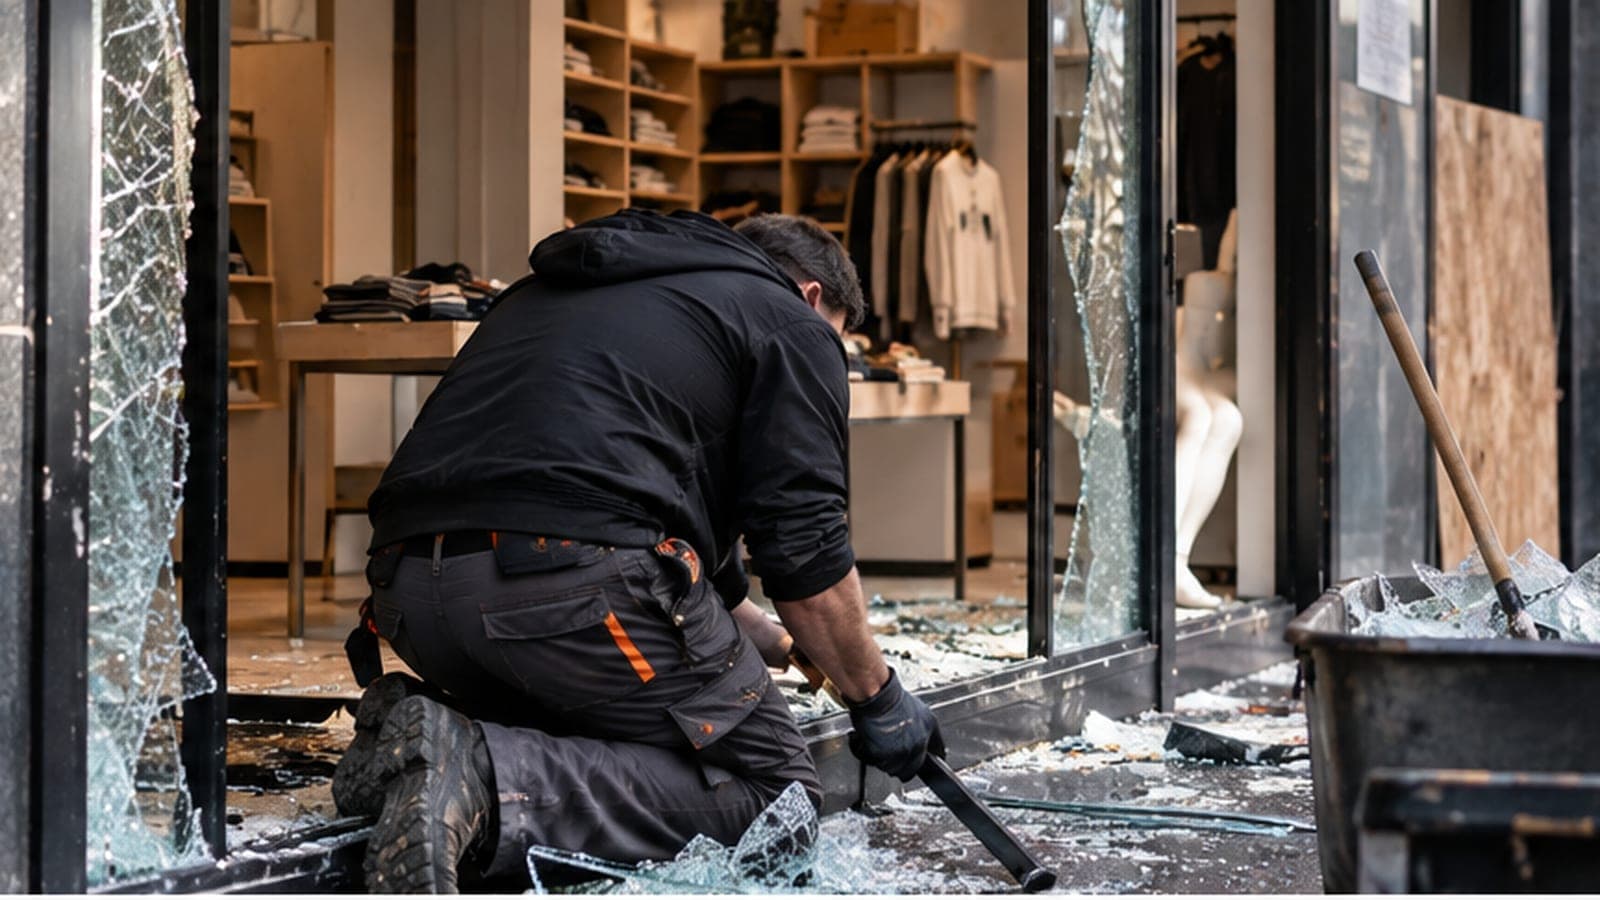
Une vitrine se remplace en quelques jours. Une entreprise ne se reconstitue pas au même rythme. Entre la réouverture d’une boutique pillée et le retour de ses ventes, de ses marges et de sa trésorerie d’avant, il y a un stock à racheter, des salaires, un loyer et des échéances, et des clients partis ailleurs. C’est dans cet intervalle que se joue la survie des commerces touchés en marge de la mobilisation contre la vie chère du samedi 17 octobre 2026.
Un commerce peut rouvrir en quelques jours et rester fragilisé pendant des mois, parce que le besoin d’argent culmine après la réouverture, avant le règlement de l’assureur.
Ce qui est établi au 19 octobre
Le 17 octobre, des pillages de commerces ont été signalés dans plusieurs villes, en marge d’une journée de mobilisation contre la vie chère, selon l’AFP. Le dimanche 18 octobre, sur LCI, Alexandre Bompard, président de la Fédération du commerce et de la distribution (FCD), a estimé que « 1 500 commerçants ont été touchés directement », pour une facture de « plusieurs centaines de millions d’euros », tout en jugeant qu’il était « un peu tôt » pour évaluer l’ampleur des dégâts, selon franceinfo. Le même jour, la Confédération des Commerçants de France (CDF) a fait état de « près de 1 500 commerces » touchés selon ses « premières informations », dans un communiqué relayé par L’Echommerces.
Le lundi 19 octobre au matin, le président de CCI France, Alain Di Crescenzo, a indiqué sur RTL qu’un « premier pointage à 1.500 » datait du dimanche à 20 heures, sans certaines villes, et que l’on « dépassera les 2.000 », selon une dépêche AFP reprise par Boursorama à 10 h 31. Le chiffre a bougé en 24 heures.
Le ministre chargé du Commerce, Serge Papin, a convoqué le 19 octobre à 9 heures à Bercy les fédérations de commerçants, d’enseignes, d’artisans et de restaurateurs, ainsi que les banques et les assureurs. Selon franceinfo, elle devait « établir le bilan des dégâts matériels, l’impact sur l’activité économique » et définir les actions possibles. Le secteur y arrivait avec des demandes : accélération des remboursements par les assurances et recours au chômage partiel pour la FCD, qui évoque aussi un moratoire fiscal ; fonds d’intervention, prêts à taux bonifiés et moratoire sur les charges sociales et fiscales pour CCI France ; procédures « plus simples et plus rapides » pour la CDF. Aucune n’est, à cette heure, un dispositif accordé.
Une seule décision publique de soutien est documentée par une pièce primaire : la Région Sud a annoncé le 18 octobre la réactivation de son fonds « solidarité commerces pillés », créé en 2023, pour les professionnels sinistrés de ses 6 départements. Ses conditions pour 2026 ne sont pas publiées : la fiche en ligne décrit encore le dispositif de 2023.
Ce qui reste inconnu, et pourquoi il faut l’attendre
Le nombre de commerces touchés, le montant des dégâts, la part assurée et les mesures de l’État restent inconnus. Le précédent de 2023 montre le temps qu’il faut pour consolider un bilan. France Assureurs évaluait le coût assuré des émeutes de l’été 2023 à 730 millions d’euros en septembre 2023, puis à 793 millions d’euros dans son estimation du 27 mars 2024, soit 9 mois après les faits. Le Sénat ajoutait, selon Public Sénat, que tous les sinistres n’avaient pas été déclarés.
Un régime nouveau ne viendra pas non plus raccourcir ces délais pour le 17 octobre. La loi de finances pour 2026 a créé une garantie contre les émeutes, avec une provision versée à l’assuré dans les 2 mois suivant l’état estimatif des dommages. Son entrée en vigueur dépend d’un décret, lui-même subordonné à une décision de la Commission européenne sur les aides d’État. Nous n’avons trouvé aucun décret au 19 octobre : les sinistres du 17 relèvent donc, en l’état, des contrats en cours.
Le mécanisme : ce que l’assurance paie, et quand
Selon France Assureurs, dont la page a été mise à jour le 18 octobre, les dommages matériels d’un commerce relèvent de la garantie « émeutes et mouvements populaires », prévue par la plupart des contrats, et sont indemnisés selon les niveaux souscrits : incendie, vol, bris de glace. La fermeture, elle, n’est indemnisée que par la garantie « perte d’exploitation », « dont la souscription est facultative », et seulement si elle résulte d’un dommage matériel couvert. Cette garantie compense la marge brute perdue, pas le chiffre d’affaires, sur une période maximale choisie par l’entreprise à la souscription.
Le commerçant doit déposer plainte avant de déclarer. L’article L113-2 du code des assurances interdit qu’un contrat fixe moins de 5 jours ouvrés pour la déclaration, et ramène ce minimum à 2 jours ouvrés en cas de vol. Viennent l’expertise puis le règlement, dont le délai dépend du contrat. En 2023, France Assureurs avait invité ses membres à porter ce délai de déclaration à 30 jours et à faciliter les acomptes. Pour le 17 octobre, rien de tel n’est publié à cette heure.
Le décalage tient là : le commerçant paie tout de suite la mise en sécurité, le vitrage, le réassort et les salaires ; l’indemnité arrive après l’expertise. S’il n’a pas souscrit de perte d’exploitation, la marge des jours fermés est perdue. Et aucune garantie ne rembourse les clients qui ont pris l’habitude d’acheter ailleurs. L’élan de solidarité ne les remplace pas : la reprise de Duralex a montré qu’une vente de soutien ne se réassortit pas, et que seule la commande répétée signale un retour durable.
La perte d’exploitation indemnise une marge, sur une durée choisie avant le sinistre : un commerçant qui ne connaît ni l’une ni l’autre ne sait pas ce qu’il attend de son assureur.
Un diagnostic à J+30, J+60 et J+90
Pour mesurer l’écart entre réouverture et reprise, 6 indicateurs suffisent, recalculés à chaque échéance. Chaque commerce se compare à sa propre activité de l’an passé à la même période.
La boutique de l’exemple a rouvert à J+21. Elle reste à découvert au moins jusqu’à J+90. Son problème principal relève du financement, bien plus que de la réparation, et il se négocie avec les mêmes outils qu’un délai de paiement subi : chiffrer le trou, dater son point bas, choisir qui le porte.
Le jour où une indemnité, une aide ou un prêt est annoncé, la seule question utile pour un commerçant est de savoir à quelle date l’argent arrive sur son compte.
Qui décide quoi
L’assureur décide de la garantie retenue pour chaque poste, du montant et de l’éventuel acompte. L’État décide du chômage partiel, des reports de charges et des aides, et répond des dommages causés par des attroupements ou rassemblements selon l’article L211-10 du code de la sécurité intérieure, sous des conditions appréciées par le juge. Les collectivités décident de leurs fonds, les banques de leurs prêts. Dans un réseau, l’exploitant franchisé ou adhérent fait jouer son propre contrat, rappelle L’Express Franchise.
Le commerçant garde les décisions les plus lourdes : quand rouvrir, avec quel assortiment, quels clients rappeler, quel découvert accepter. La liquidation de Fonderie de Bretagne rappelle qu’une entreprise remise en état peut échouer faute d’avoir reconstruit à temps les ventes qui la font vivre.
Rouvrir est une décision commerciale autant qu’une décision de travaux, et elle se prend avec un plan de trésorerie à 90 jours en main, à côté du devis du vitrier.
Ce qui permettra de juger
Il faudra 3 faits publics et datés pour savoir si le soutien suit l’annonce. D’abord, un premier chiffrage de France Assureurs, en nombre de sinistres et en coût : tant qu’il n’existe pas, les 1 500 commerces restent une estimation professionnelle. Ensuite, des mesures publiées par Bercy, avec un texte, un guichet et une date d’ouverture. Enfin, les modalités du fonds de la Région Sud. Si, au 30 novembre, aucun de ces faits n’est publié, les commerçants aborderont la période des fêtes avec leur seul contrat d’assurance et leur seule trésorerie.
Les faits proviennent de la FCD, de la CDF, de CCI France, de la Région Sud, de France Assureurs, de Légifrance et de la salle de presse du ministère, consultés le 19 octobre 2026 entre 12 heures et 13 heures. Les chiffres de commerces touchés sont des estimations professionnelles provisoires. Les indicateurs et l’exemple chiffré sont une méthode et une hypothèse de travail, ils ne décrivent aucun commerce réel.