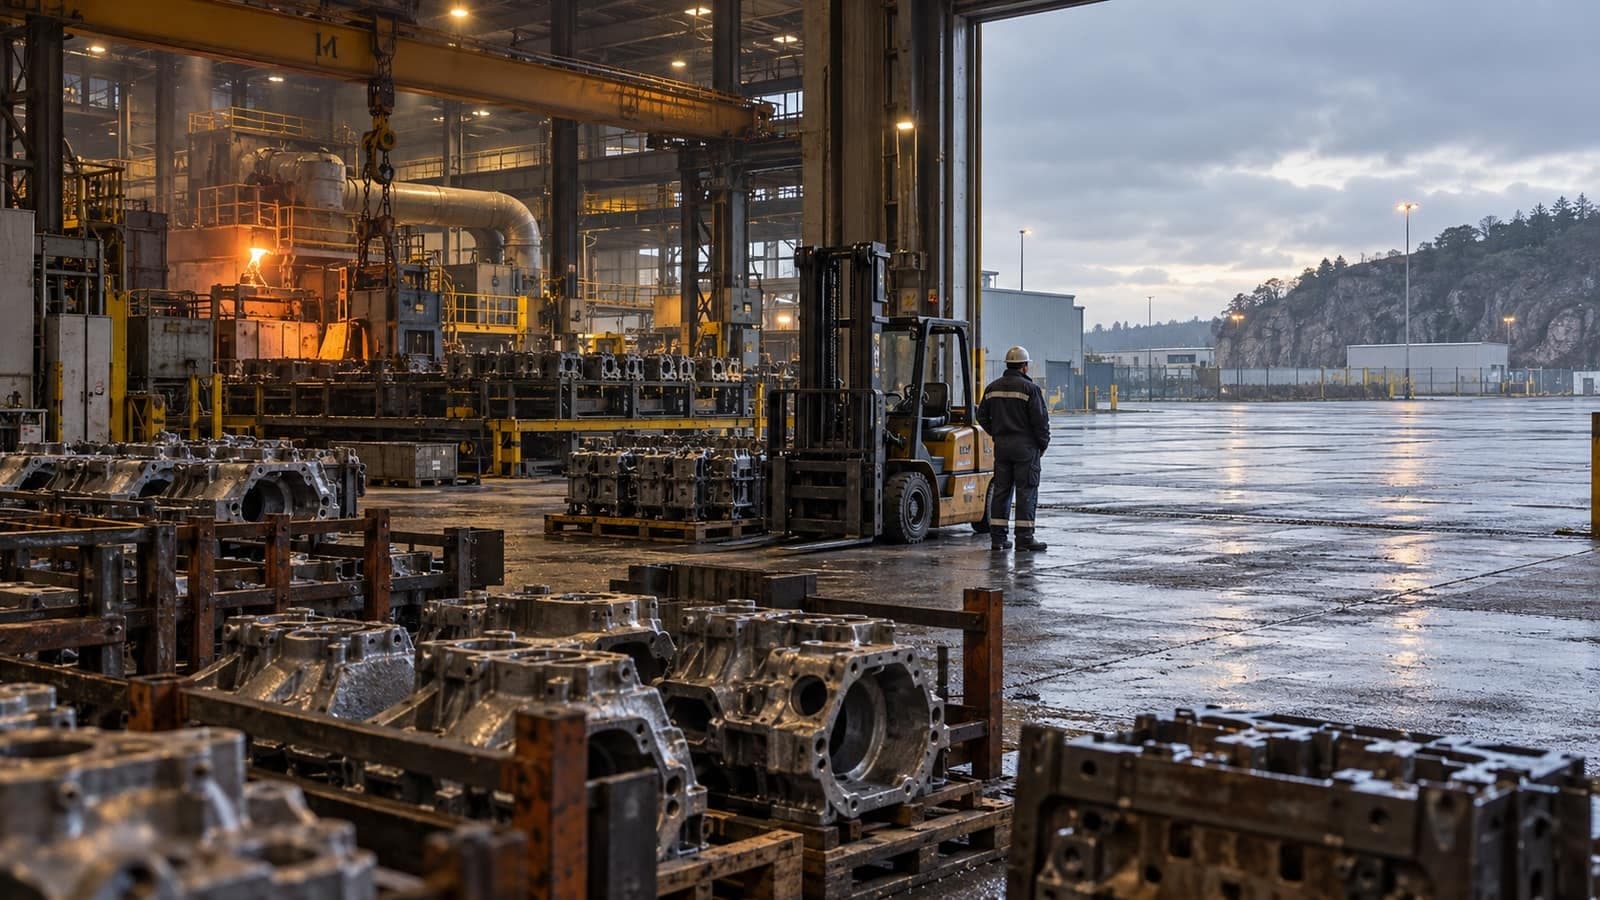
Le 15 octobre 2026, le tribunal de commerce de Lorient a prononcé la liquidation judiciaire de FDB Industries, la société qui exploitait la Fonderie de Bretagne à Caudan, dans le Morbihan. Sa maison mère, Europlasma, en « prend acte ». Le lendemain, le groupe annonçait que les discussions engagées pour céder son pôle Défense « n’ont pas permis de conclure un accord définitif » à cette date. Environ 240 salariés sont concernés, selon les décomptes rapportés par la presse.
Il y a dix-huit mois, la reprise par Europlasma devait ouvrir une nouvelle vie à l’usine : réduire sa dépendance à l’automobile en la tournant vers la défense. La liquidation intervient avant que cette nouvelle activité ait produit un chiffre d’affaires publié.
Une reprise industrielle peut réunir une usine, des salariés et des financements, et échouer faute d’avoir reconstruit à temps le marché qui doit la faire vivre.
Ce que montrent les documents
Le Bulletin officiel des annonces civiles et commerciales enregistre la cession de l’activité à Europlasma, décidée par le tribunal de commerce de Rennes le 25 avril 2025, avec une entrée en jouissance au 1er mai. Dans son rapport annuel 2025, Europlasma indique que FDB Industries a réalisé, de mai à décembre 2025, un chiffre d’affaires de « près de 10,8 M€, exclusivement en lien avec la vente de pièces fondues à destination du secteur automobile, son activité historique ».
La diversification vers la défense, elle, n’a pas dépassé publiquement le stade des intentions. En mai 2025, Europlasma annonçait que trois contreparties avaient manifesté leur intérêt pour « plus de 500 000 corps creux » destinés à des obus, sous réserve de licences d’exportation. Aucun contrat ferme n’a été annoncé pour la fonderie. Entendu le 2 avril 2026 par une commission d’enquête de l’Assemblée nationale, le président-directeur général d’Europlasma l’a résumé ainsi : « Oui, nous devions produire des obus en 2025. Non, nous ne les avons pas produits. »
Entre-temps, un incendie s’est déclaré le 20 janvier 2026 sur l’un des quatre fours, interrompant la production pendant plusieurs mois selon le groupe. Et la dépendance historique est documentée de longue date : en 2009, une réponse ministérielle indiquait que Renault représentait « près de 65 % » du chiffre d’affaires de l’usine, alors appelée SBFM. Le constructeur restait son premier client en 2024.
Ce qui reste disputé
Plusieurs points font l’objet de versions contradictoires, et cet article ne les tranche pas. Les engagements de volumes pris à la reprise diffèrent selon les sources entendues par l’Assemblée : 250 000 corps d’obus pour la CGT, 70 000 pour la rapporteure de la commission. Le versement des aides publiques oppose Europlasma, qui affirme qu’aucun financement public n’a été versé, et le ministre chargé de l’Industrie, qui estime que l’entreprise n’a pas tenu ses engagements. Les causes de l’incendie ne sont pas établies publiquement. Le jugement de liquidation n’est pas encore publié.
Ces désaccords portent sur les responsabilités. Ils laissent intact un constat que tous les documents partagent : l’usine a continué de vivre de son marché historique, pendant que le marché censé la relayer restait à construire.
Une capacité ne fait pas un marché
Le cas illustre un écart que beaucoup de projets de reprise sous-estiment. Une demande de cotation signale un intérêt ; elle n’est pas une commande. Entre les deux, il faut qualifier le produit chez le client, obtenir les autorisations nécessaires, en particulier les licences d’exportation pour l’armement, passer les essais, puis signer un contrat aux volumes et aux prix qui couvrent les coûts. Dans la défense, ce cycle se compte en mois, souvent en années.
Pendant ce temps, l’usine doit vivre de son activité existante. Si celle-ci dépend d’un client dominant dont les volumes baissent, la diversification devient une course contre la montre : elle doit produire du chiffre d’affaires avant que l’activité historique ne s’épuise. Un incident industriel, comme un incendie, peut suffire à rompre cet équilibre déjà fragile.
Nous avions montré, à propos de la reprise de Duralex, qu’une marque célèbre ne garantit pas des ventes rentables. La Fonderie de Bretagne en offre le pendant industriel : un savoir-faire et un outil de production ne garantissent pas un carnet de commandes. Dans les deux cas, la question décisive est commerciale avant d’être financière.
Les vérifications à faire avant une reprise
Pour un repreneur, un investisseur ou une collectivité qui soutient une reprise, la question préalable est de distinguer le chiffre d’affaires assuré, le chiffre d’affaires probable et le chiffre d’affaires espéré. Le premier repose sur des contrats en cours, le deuxième sur des commandes en négociation avancée, le troisième sur des intentions. Un plan de reprise qui additionne les trois sans les distinguer surestime sa propre solidité.
Cette lecture est l’affaire de la direction commerciale autant que de la direction financière. Elle suppose de connaître, client par client, la durée des contrats, la tendance des volumes et le délai réaliste entre une première commande et un revenu régulier.
Ce qu’il faut surveiller
Ce qui est établi : la liquidation de FDB Industries, l’absence de contrat défense ferme annoncé et un chiffre d’affaires 2025 entièrement automobile. Ce qui produit déjà des conséquences : la perte des emplois et la question de l’avenir du site. Ce qui pourrait évoluer : la cession du pôle Défense d’Europlasma, dont l’accord définitif n’était pas conclu au 16 octobre.
Le prochain document précis est le rapport financier semestriel au 30 juin 2026, qu’Europlasma « entend publier d’ici la fin du mois d’octobre 2026 ». Il doit intégrer les conséquences de la liquidation et faire le point sur la continuité d’exploitation. ELMARQ accompagne les PME et ETI industrielles qui veulent structurer leur développement commercial avant de miser sur un nouveau marché.
Les faits proviennent des communiqués d’Europlasma des 15 et 16 octobre 2026 et de 2025 à 2026, de son rapport annuel 2025, du Bulletin officiel des annonces civiles et commerciales, des comptes rendus de la commission d’enquête de l’Assemblée nationale et d’une réponse ministérielle de 2009. Les chiffres d’Europlasma sont ceux de la société. Cet article ne se prononce pas sur les responsabilités de la liquidation.