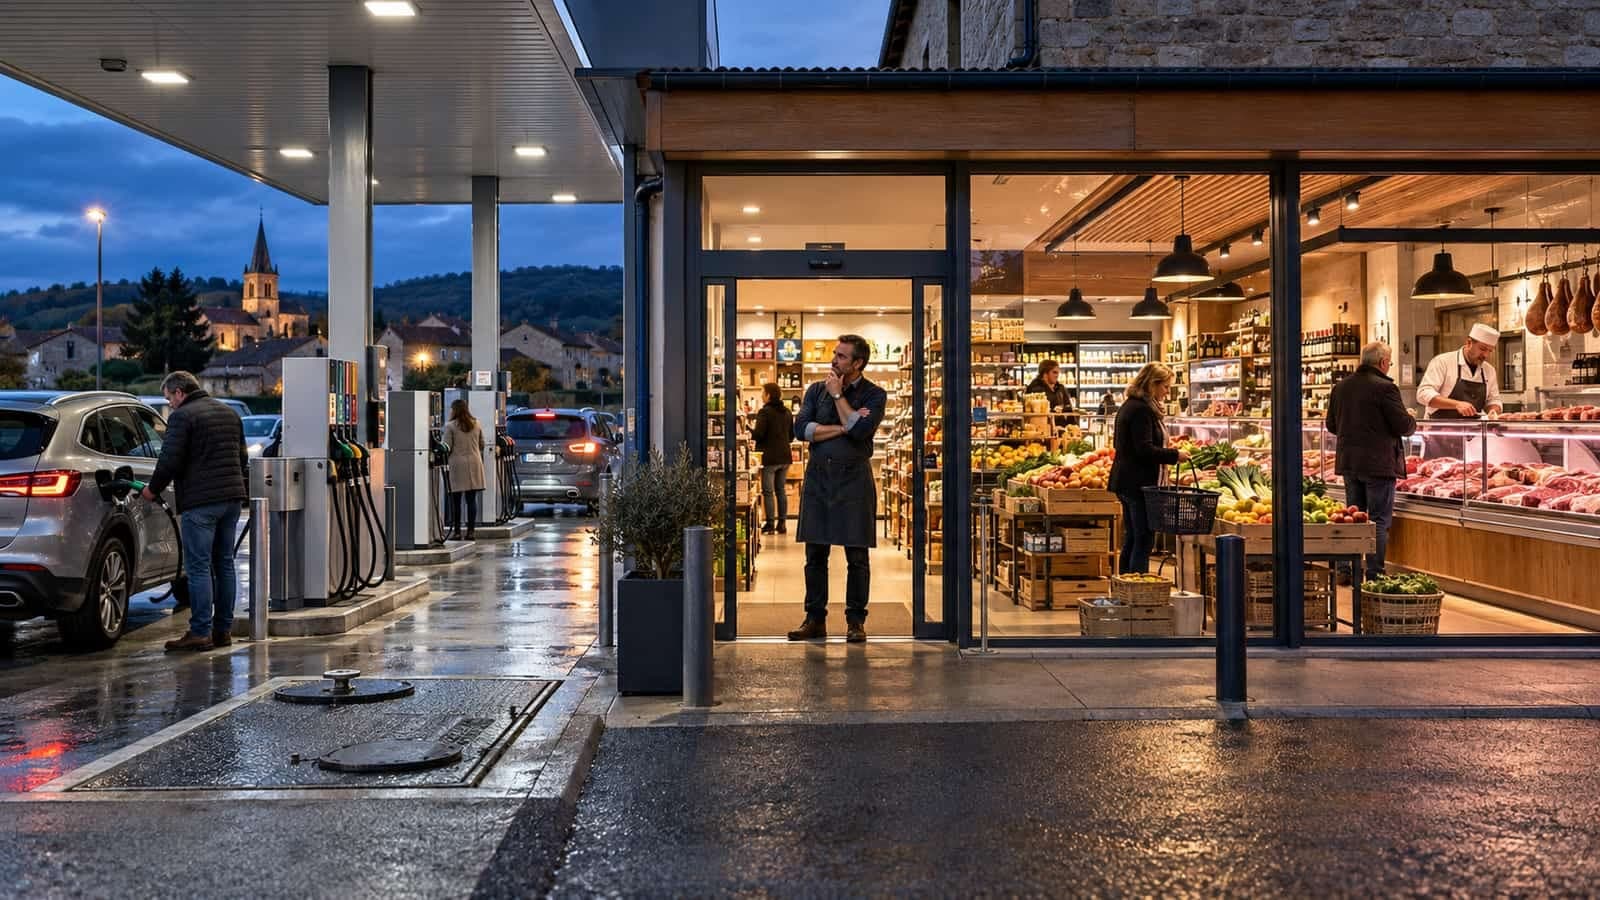
Le 16 octobre 2026, selon la date qu’il affiche, le site de franchise du groupe Casino a mis en vente un magasin SPAR à Plougonven, dans le Finistère. L’annonce présente 744 m², un chiffre d’affaires annuel de 3 160 000 €, un prix de 280 000 €, un apport personnel de 110 000 € « sans frais de droit d’entrée ». Elle précise que la station-service représente « 50 % du CA », à côté d’une boucherie traditionnelle « avec son équipe », d’un relais colis et d’une vente de gaz. Elle ajoute une mention qui pèse : « Magasin à moderniser ».
Cette annonce publique sert ici de cas d’école, sans rien supposer du cédant, que la page ne nomme pas. Elle pose une question classique de reprise rurale : que vaut un magasin dont la moitié du chiffre d’affaires sort d’une pompe ?
Le chiffre d’affaires d’un commerce multiactivité additionne des euros qui ne rapportent pas la même chose : avant toute reprise, il faut le convertir en marge, activité par activité.
Ce que dit l’annonce, et ce qu’elle laisse ouvert
Archivée le 19 octobre, la page (référence 28043A) affiche le chiffre d’affaires sous l’intitulé « C.A. N », sans exercice daté ni mention hors taxes ou toutes taxes comprises, comme la part du carburant. Pour une station, la différence est massive : en 2025, selon les données du ministère de la Transition écologique, l’accise et la TVA représentaient en moyenne 54 % du prix d’un litre de gazole à la pompe et 56 % de celui du SP95-E10.
Le prix de 280 000 €, libellé « TTC », est celui du « bien », sans autre précision : fonds de commerce seul, stock de marchandises, carburant en cuve, matériel. Un loyer étant affiché, l’achat des murs paraît exclu, sans que la page le dise. Quant à la date de parution, les 12 annonces de la 1re page de la liste portent toutes le 16 octobre : la date de 1re mise en ligne n’est pas connue.
Reste la contradiction la plus nette. Le tableau indique un « Loyer annuel HT : 56040 », le texte un loyer « affiché à 4670 € TTC/mois ». Or 4 670 multiplié par 12 donne exactement 56 040. C’est le même montant, présenté sous 2 régimes fiscaux incompatibles.
Un euro de carburant ne vaut pas un euro de boucherie
Le ministère publie chaque année les coûts moyens de transport-distribution des carburants. En 2025, ils s’élevaient à 21,9 centimes par litre de gazole et 24,7 centimes par litre de SP95-E10. Rapportés aux prix moyens de l’année, ils pèsent 13,5 % et 14,6 % du prix payé à la pompe. Cette enveloppe ne revient pas à la station : selon le ministère, elle couvre l’acheminement, le stockage en dépôt, les certificats d’économie d’énergie et les autres obligations, puis seulement l’exploitation de la station et la rémunération des opérateurs. Aucune des publications consultées n’isole la marge propre d’une station adossée à un magasin de proximité.
Pour 100 € encaissés à la pompe, toute la chaîne se partage donc en moyenne moins de 15 €, dans un marché où les grandes surfaces vendaient 65,2 % des volumes en 2025, selon l’étude réseau d’Énergies et Mobilités publiée en mai 2026.
Côté alimentaire, la référence publique la plus détaillée vient de l’Observatoire de la formation des prix et des marges. Son rapport 2026, sur les données 2024 de 7 enseignes, donne une marge brute moyenne de 29,4 € pour 100 € de chiffre d’affaires hors TVA sur 7 rayons frais. Le rayon boucherie y dégage 27,5 € de marge brute, supporte 13,6 € de frais de personnel dédié et finit à -4,4 € de marge nette avant impôt, son taux le plus bas sur la période. L’Observatoire exclut de son champ les supérettes et les multicommerces : ces chiffres décrivent des hyper et supermarchés.
Dans un magasin où le carburant fait la moitié du chiffre d’affaires, la question utile porte sur la part de la marge brute qu’il produit, et l’annonce ne permet pas d’y répondre.
La station attire-t-elle les clients du magasin ?
L’argument habituel est le trafic : le client fait le plein, puis entre acheter du pain ou de la viande. L’Observatoire formule un raisonnement voisin pour les rayons déficitaires : un rayon, « même à marge nette négative, peut contribuer à l’attractivité du magasin et à la fréquentation des autres rayons ». L’Observatoire énonce là un principe de lecture, sans le mesurer. Pour la station comme pour la boucherie de Plougonven, ce trafic croisé reste une hypothèse à tester.
Le test existe, il demande les données de caisse. Quelle part des passages en caisse associe carburant et magasin ? Quelle part des pleins est payée à un automate extérieur, sans entrée en boutique ? Le panier hors carburant de ces clients diffère-t-il de celui des autres ? Une station payée surtout à l’automate apporte du chiffre d’affaires et peu de trafic ; une station encaissée en boutique peut en apporter davantage. Seuls les tickets tranchent.
Le loyer HT ou TTC change le calcul
Un loyer de locaux commerciaux nus n’est soumis à la TVA que si le bailleur a opté pour elle, rappelle la doctrine fiscale au titre de l’article 260 du code général des impôts. Pour un exploitant assujetti, la TVA payée sur le loyer se récupère ; la charge réelle est donc le montant hors taxes. Les 2 lectures de l’annonce donnent 2 comptes différents.
Si le tableau dit vrai, la charge est de 56 040 € hors taxes par an, et le décaissement atteint 5 604 € par mois si le bailleur facture la TVA. Si le texte dit vrai, et que 4 670 € TTC incluent une TVA à 20 %, la charge tombe à 3 892 € hors taxes par mois, soit 46 700 € par an. L’écart est de 9 340 € par an, chaque année du bail. Rapporté à la moitié hors carburant du chiffre d’affaires, le loyer pèse 3,5 % ou 3,0 % ; la bonne comparaison reste la marge brute, que l’annonce ne publie pas.
Le même raisonnement vaut pour le prix. Si les 280 000 € sont intégralement le prix d’un fonds de commerce, l’acquéreur acquitte en plus des droits d’enregistrement que Bpifrance Création chiffre à 3 % entre 23 000 € et 200 000 €, puis 5 % au-delà, soit 9 310 € sur ce montant. L’apport demandé couvre 39 % du prix ; le solde, le stock, les travaux annoncés et ces frais restent à financer.
Qui décide quoi dans cette reprise
Le franchiseur fixe le cadre : l’enseigne, l’approvisionnement, la sélection du candidat et le contenu du document d’information qu’il doit lui remettre. Le bailleur décide du loyer, de son régime de TVA et de la destination des locaux, station comprise. Le fournisseur de carburant, que l’annonce ne nomme pas, fixe une partie de la marge à la pompe. La banque juge sur des comptes. Le repreneur décide de ce qu’il exige de voir avant de signer, et ce choix commande les autres. Notre analyse de la reprise de la Fonderie de Bretagne montre qu’un plan qui additionne le chiffre d’affaires assuré, probable et espéré surestime sa propre solidité ; celle de Duralex, qu’un suivi limité au chiffre d’affaires découvre trop tard ce qui ne tourne pas.
Un repreneur qui signe sur le chiffre d’affaires achète la moitié de la réponse ; celui qui obtient la marge par activité, le bail et le contrat carburant achète un commerce qu’il peut piloter.
Le fait à vérifier en janvier 2027
La page de l’annonce est archivée au 19 octobre 2026. Au 19 janvier 2027, 3 états seront vérifiables sur le site de franchise du groupe Casino : l’annonce 28043A a été retirée, son prix de 280 000 € a été modifié, ou le libellé du loyer a été corrigé. Un retrait ne prouvera pas une vente, ni une baisse de prix une difficulté. ELMARQ accompagne les marques et les réseaux de distribution qui veulent lire un point de vente par sa marge, pas seulement par son chiffre d’affaires.
Faits sur le magasin : la seule annonce du site Franchises Groupe Casino, archivée le 19 octobre 2026. Données sectorielles : ministère de la Transition écologique (2025), Énergies et Mobilités (2025), OFPM (données 2024). Cet article n’est ni une évaluation du magasin, ni une recommandation d’achat ; l’exemple chiffré est fictif.