Le 23 septembre 2026, l’Insee a publié l’indice des loyers commerciaux (ILC) du 2e trimestre : 137,16, en hausse de 0,26 % sur un an, après 3 trimestres consécutifs de baisse annuelle. Au même moment, les prix repartaient. L’Insee a mesuré une inflation de 3,1 % sur un an en septembre 2026, tirée par l’énergie (+21,3 %), puis l’a confirmée à 3,4 % en octobre (résultats définitifs du 13 novembre 2026, énergie +24,1 %). Entre un loyer presque immobile et des prix qui accélèrent, le commerçant en franchise se trouve à un point de bascule que les moyennes du secteur ne montrent pas.
Pour un dirigeant de réseau comme pour un candidat à la franchise, la question est simple à poser et rarement posée : sur quel moteur repose chaque ligne du compte d’exploitation ? La redevance est le plus souvent calculée sur le chiffre d’affaires. Le loyer suit un indice de prix. Les autres charges suivent leurs propres prix. Le résultat, lui, n’est indexé sur rien : c’est ce qui reste. On parle parfois, à propos des franchisés, de « double indexation ». L’expression n’est pas juridique, mais elle désigne un vrai décalage, que les pièces permettent de mesurer, et qui ne joue pas en 2026 dans le sens qu’on lui prête : cette année, le loyer indexé n’en est pas le moteur.
Que mesure l’indice qui fait bouger le loyer ?
La note de l’Insee rappelle l’histoire de l’indice. Créé par la loi de modernisation de l’économie du 4 août 2008, l’ILC a d’abord été une somme pondérée de 3 composantes : 50 % pour les prix à la consommation hors tabac et hors loyers, 25 % pour le coût de la construction, 25 % pour le chiffre d’affaires du commerce de détail en valeur. Le décret du 14 mars 2022 a changé la règle. À compter du 4e trimestre 2021, l’indice se calcule par la formule « 75 % mIPCL + 25 % mICC », et la composante liée aux ventes du commerce de détail « n’entre donc plus dans la formule de calcul ». Depuis la fin de 2021, le loyer indexé d’un commerçant ne suit plus du tout les ventes du commerce : il suit les prix et le coût de la construction.
Ce changement éclaire le sujet. Avant 2021, une partie de l’indexation du loyer bougeait avec le chiffre d’affaires du commerce de détail : quand les ventes ralentissaient, le loyer ralentissait un peu aussi. Ce lien a disparu. La série publiée par l’Insee montre ce que cela a donné : l’ILC a progressé de 6,69 % sur un an au 1er trimestre 2023, au plus fort de l’inflation, avant de passer sous zéro, en glissement annuel, du 3e trimestre 2025 au 1er trimestre 2026. Du 2e trimestre 2021 au 2e trimestre 2026, il est passé de 118,41 à 137,16, soit une hausse cumulée de l’indice de 15,8 % en 5 ans (calcul ELMARQ), avant l’effet du plafond de 3,5 % dont les PME ont bénéficié d’avril 2022 à mars 2024. L’indice des loyers des activités tertiaires (ILAT), qui concerne les activités autres que commerciales et artisanales et comprend encore, pour 25 %, le produit intérieur brut en valeur, a progressé de 18,5 % sur la même période (calcul ELMARQ, de 116,46 à 138,01).
Un détail technique commande la suite. Les prix à la consommation entrent dans l’ILC par leur moyenne sur 12 mois consécutifs, et le coût de la construction par sa moyenne sur 4 trimestres. L’indice réagit donc avec retard. Les hausses de prix de l’été et de l’automne 2026 n’ont pas encore produit leur effet sur l’indice du 2e trimestre ; elles entreront dans les moyennes des trimestres suivants. Cette lecture découle de la formule publiée ; son ampleur ne se connaîtra qu’à la publication des prochains indices.
Le loyer peut-il monter sans limite ?
Le code de commerce encadre la hausse de plusieurs façons, selon le mécanisme du bail. Pour la révision triennale, l’article L. 145-38 pose que la majoration ou la diminution du loyer « ne peut excéder la variation de l’indice trimestriel des loyers commerciaux ou de l’indice trimestriel des loyers des activités tertiaires », sauf preuve d’une modification matérielle des facteurs locaux de commercialité ayant fait varier la valeur locative de plus de 10 % ; dans ce cas, la hausse qui en découle ne peut dépasser, pour une année, 10 % du loyer acquitté au cours de l’année précédente. Quand le bail contient une clause d’échelle mobile, l’article L. 145-39 permet de demander la révision « chaque fois que, par le jeu de cette clause, le loyer se trouve augmenté ou diminué de plus d’un quart », avec le même plafond annuel de 10 %. Au renouvellement d’un bail de 9 ans au plus, l’article L. 145-34 limite la variation du loyer à celle de l’indice depuis la fixation initiale, sauf modification notable des éléments qui déterminent la valeur locative.
Le législateur a aussi plafonné l’indice lui-même, une fois. L’article 14 de la loi du 16 août 2022 sur le pouvoir d’achat a limité à 3,5 % la variation annuelle de l’ILC retenue pour les PME, mesure prolongée ensuite. Selon la direction générale des entreprises, ce plafond a couru « du 1er avril 2022 au 31 mars 2024 », pour les entreprises de moins de 250 personnes dont le chiffre d’affaires annuel ne dépasse pas 50 millions d’euros ou dont le bilan n’excède pas 43 millions d’euros. En juin 2023, une question écrite d’un député rappelait que « le loyer et les charges immobilières représentent jusqu’à 20 % du chiffre d’affaires d’un commerce » ; ce chiffre est celui du parlementaire, pas une mesure publiée par l’Insee. Le 14 octobre 2025, une proposition de loi a été déposée à l’Assemblée nationale pour rétablir un plafond, à 1,5 %, du 1er trimestre 2026 au 3e trimestre 2027. Elle a été renvoyée en commission ; son adoption n’est pas établie.
La réponse la plus récente du législateur est contractuelle. La loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique a créé l’article L. 145-38-1, qui autorise dans le bail commercial « la clause ayant pour objet ou pour effet d’encadrer, dans les mêmes proportions, à la hausse et à la baisse, la variation annuelle de l’indice des loyers commerciaux prise en compte pour la révision du loyer » en application des articles L. 145-38 et L. 145-39. Selon le site des notaires de France, la disposition s’applique aux baux conclus à compter du 28 mai 2026, et la clause « pourra être prévue lors du renouvellement du bail » pour les baux en cours. Le texte vise l’ILC, pas l’ILAT. En 4 ans, la protection contre l’indexation est passée d’un plafond voté pour toutes les PME à une clause que chaque locataire doit négocier avec son bailleur.
Une forme de bail rend l’expression littérale. Il arrive « très souvent, notamment dans la grande distribution », que le loyer soit fixé « de manière binaire », c’est-à-dire « une partie fixe minimum et une partie variable souvent indexée sur le chiffre d’affaires réalisé par le locataire », selon une analyse du réseau Eurojuris publiée en juillet 2024. Le franchisé qui signe un tel bail paie alors 2 fois un pourcentage de ses ventes, au franchiseur et au bailleur, en plus d’un minimum lui-même indexé. La fixation de ce loyer au renouvellement dépend largement des clauses du bail, ce qui renvoie, là encore, à la négociation.
Où la redevance prend-elle sa part ?
La redevance proportionnelle n’est pas une indexation au sens du droit des baux, mais elle en a l’effet : la rémunération du franchiseur suit le chiffre d’affaires du franchisé, que sa marge progresse ou recule. Si les ventes montent parce que les prix montent, le franchiseur touche sa part de la hausse, pendant que le franchisé absorbe seul la hausse de ses coûts. Cette construction est ordinaire et licite ; encore faut-il la lire. Tous les réseaux ne la placent pas au même endroit. ELMARQ a montré, dans son analyse d’Yves Thuriès, qu’une enseigne affichant une redevance de fonctionnement et des royalties à 0 ne demande qu’une redevance de communication de 2 % du chiffre d’affaires hors taxes : la rémunération du réseau passe alors par le prix d’achat des produits, que la plaquette ne publie pas. Dans ce cas, l’indexation se loge dans le tarif fournisseur.
Le document d’information précontractuelle (DIP) ne comble pas ce manque. L’article L. 330-3 du code de commerce impose de remettre au candidat, au moins 20 jours avant la signature, « un document donnant des informations sincères, qui lui permette de s’engager en connaissance de cause ». L’article R. 330-1 en fixe le contenu : identité et comptes annuels des 2 derniers exercices du franchiseur, état général et local du marché, liste des membres du réseau, nombre d’entreprises sorties du réseau l’année précédente en précisant si le contrat est venu à expiration, a été résilié ou annulé, durée et conditions du contrat, et « la nature et le montant des dépenses et investissements spécifiques à l’enseigne ou à la marque ». La liste ne comprend pas de compte d’exploitation prévisionnel du franchisé, ni de clause type de bail. Le DIP décrit le franchiseur et son réseau ; il ne décrit pas la façon dont le compte d’exploitation du franchisé réagit quand les prix montent plus vite que les ventes.
Combien coûte 1 point de charges en trop ?
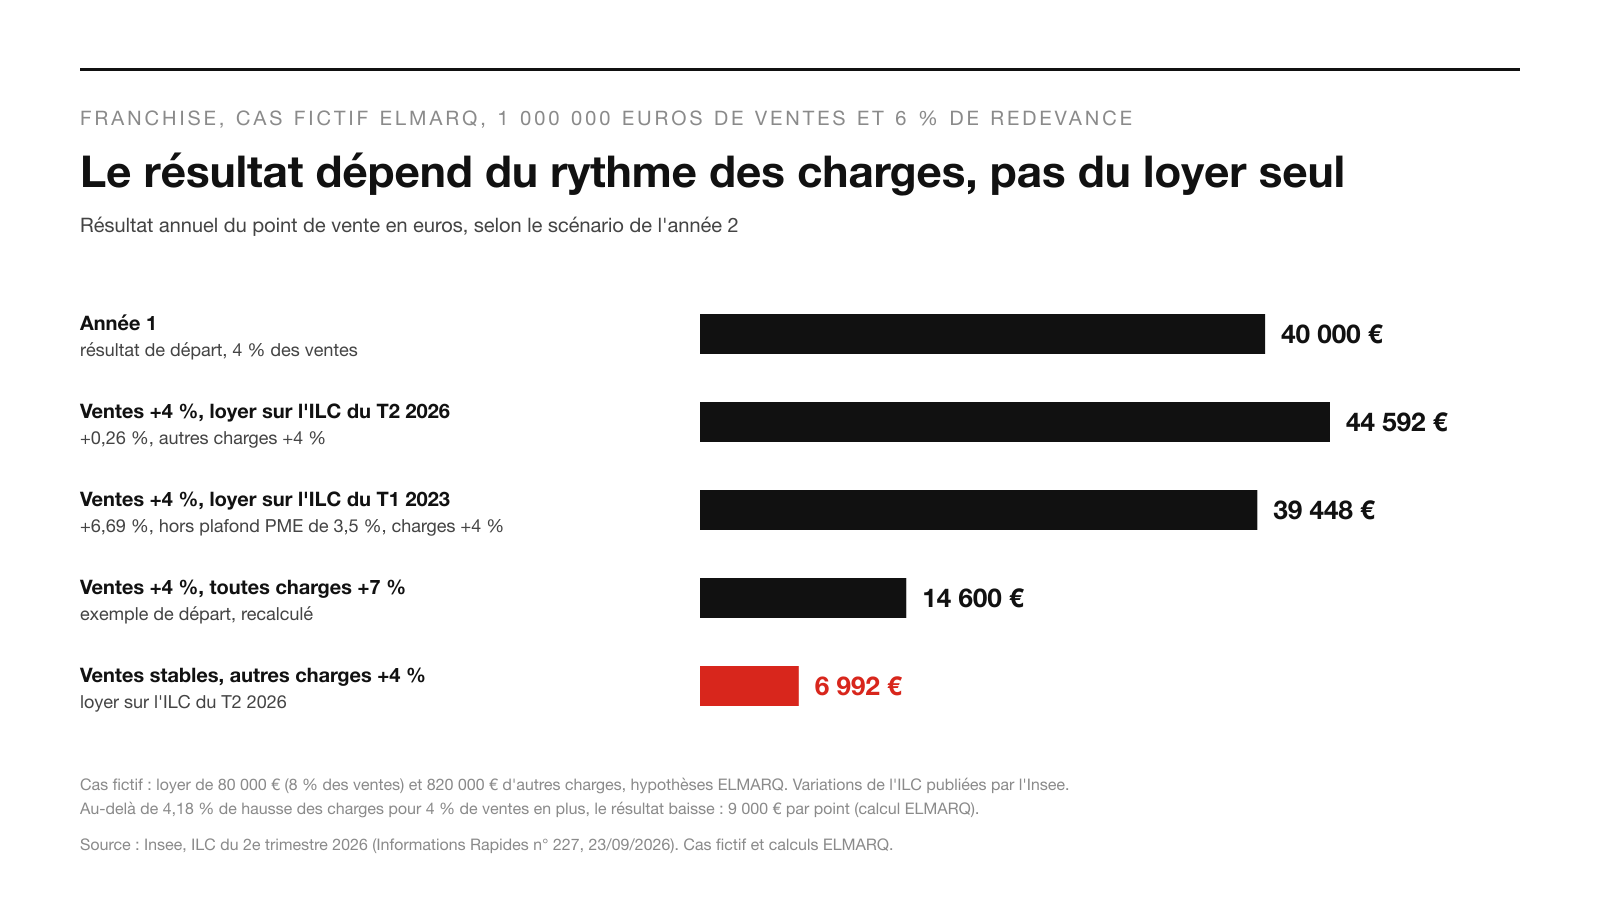
Prenons un cas fictif ELMARQ, construit pour l’exemple. Un point de vente réalise 1 000 000 euros de chiffre d’affaires hors taxes. La redevance est de 6 %, soit 60 000 euros. Les autres charges représentent 90 % du chiffre d’affaires, soit 900 000 euros. Le résultat est de 40 000 euros, 4 % des ventes. L’année suivante, le chiffre d’affaires progresse de 4 % et les autres charges de 7 %. Le calcul donne : 1 040 000 euros de ventes, 62 400 euros de redevance, 963 000 euros de charges, 14 600 euros de résultat, soit une baisse de 63,5 % (calcul ELMARQ). La hausse de 7 % des charges est une hypothèse du cas, pas une mesure faite sur un réseau.
Le même exemple livre une mesure plus utile que son résultat. Avec 4 % de ventes en plus, le franchisé dispose de 37 600 euros de marge supplémentaire après redevance (40 000 euros moins 2 400 euros de redevance). Ses autres charges peuvent donc augmenter de 4,18 % au plus pour que son résultat reste à 40 000 euros, et de 8,62 % au plus pour qu’il reste positif (calcul ELMARQ). Chaque point de hausse des charges au-delà coûte 9 000 euros, soit 22,5 % du résultat de départ. Quand les charges pèsent 90 % des ventes et le résultat 4 %, le moindre écart de rythme entre les 2 est multiplié par plus de 20 sur le résultat.
La variante avec l’ILC réel isole le loyer. Supposons, toujours dans le cas fictif, que le loyer représente 80 000 euros (8 % du chiffre d’affaires, hypothèse ELMARQ), que les 820 000 euros d’autres charges suivent les ventes, et que le loyer suive l’ILC. Avec la variation publiée au 2e trimestre 2026 (+0,26 %), le loyer passe à 80 208 euros et le résultat monte à 44 592 euros, en hausse de 11,5 %. Avec la variation la plus forte de la série récente, celle du 1er trimestre 2023 (+6,69 %), retenue ici sans le plafond de 3,5 % qui protégeait alors les PME, le loyer atteint 85 352 euros et le résultat recule à 39 448 euros, en baisse de 1,4 %. Si, en revanche, les ventes stagnent pendant que les autres charges montent de 4 % sous l’effet des prix, le résultat tombe à 6 992 euros avec l’ILC de 2026 (calculs ELMARQ). L’indexation du loyer, à son niveau de 2026, ne crée pas le piège : le piège vient de charges qui suivent les prix quand les ventes ne les suivent pas.
| Fait | Source | Limite |
|---|---|---|
| ILC du 2e trimestre 2026 : 137,16, +0,26 % sur un an | Insee, 23 septembre 2026 | Indice national ; chaque bail retient son propre trimestre de référence |
| Depuis le 4e trimestre 2021, l’ILC ne comprend plus le chiffre d’affaires du commerce de détail | Insee, note méthodologique de l’ILC | Ne dit rien de la valeur locative réelle d’un emplacement |
| Inflation : +3,1 % sur un an en septembre 2026, +3,4 % en octobre | Insee, 15 octobre et 13 novembre 2026 | Indice d’ensemble ; l’ILC retient l’indice hors tabac et hors loyers, en moyenne sur 12 mois |
| Clause d’encadrement symétrique de l’ILC autorisée | Code de commerce, article L. 145-38-1 (loi du 26 mai 2026) | Faculté contractuelle, pas un plafond légal |
| Réseaux de franchise en 2025 : chiffre d’affaires +4,9 %, points de vente +2,9 % | FFF, mars 2026 | Chiffre d’affaires, pas marge ni résultat des franchisés |
| Défaillances du commerce : 14 223 sur 12 mois à fin septembre 2026, +3,3 % | Banque de France, 6 novembre 2026 | Aucune ventilation entre franchisés et indépendants |
Ce que les chiffres des réseaux ne disent pas
La Fédération française de la franchise a publié en mars 2026 ses indicateurs de l’année 2025 : 2 035 réseaux (-2,5 %), 93 395 points de vente franchisés (+2,9 %, soit 2 605 unités de plus), 93,71 milliards d’euros de chiffre d’affaires (+4,9 %), quand celui des entreprises françaises progressait de 2,5 %, selon la fédération. La fédération attribue la baisse du nombre de réseaux « en grande partie » aux défaillances dans l’équipement de la personne. Rapportée au nombre de points de vente, la croissance change d’échelle : le chiffre d’affaires moyen par point de vente passe d’environ 984 000 euros en 2024 à environ 1 003 000 euros en 2025, soit +2,0 % (calcul ELMARQ à partir des chiffres de la FFF). Une large part de la hausse de 4,9 % vient donc de l’augmentation du nombre de points de vente franchisés, qui comprend, selon la fédération, des conversions de magasins intégrés en franchise (grande distribution, équipement de la maison), et non d’une progression équivalente des ventes de chaque boutique. Cette moyenne mêle tous les secteurs, de l’alimentaire aux services, et ne dit rien de la marge.
Les défaillances ne tranchent pas davantage. Selon la Banque de France, 71 139 entreprises ont fait défaut sur les 12 mois achevés fin septembre 2026, en hausse de 4,4 % sur un an. Dans le commerce et la réparation automobile, le cumul atteint 14 223 défaillances (+3,3 %) ; dans l’hébergement et la restauration, secteur qui compte la restauration rapide, 9 927 (+9,0 %). La statistique ne distingue pas les franchisés des indépendants. Elle ne permet donc pas de dire que la franchise protège ou expose davantage. ELMARQ a recensé, à propos des commerces dégradés en octobre, les aides ouvertes guichet par guichet : activité partielle, prêt de Bpifrance, fonds régionaux ; toutes portent sur la trésorerie, l’emploi ou les réparations.
Qui arbitre, désormais ?
La répartition des rôles a changé. En 2022, le législateur tranchait pour toutes les PME, par un plafond. En 2026, l’arbitrage revient à 3 négociations distinctes. Le bailleur et le locataire décident, à la signature ou au renouvellement, s’ils encadrent l’ILC et à quel niveau. Le franchiseur fixe l’assiette de sa rémunération, sur le chiffre d’affaires, sur les achats ou sur l’un et l’autre. Le candidat franchisé, enfin, est seul à pouvoir confronter ces 2 contrats, car aucun document obligatoire ne les met en regard. Le risque ne vient pas d’une clause cachée : il vient de 2 contrats signés séparément, qui ne se répondent pas.
Le fait à vérifier fin décembre 2026
L’Insee annonce la prochaine publication de l’ILC pour la « fin décembre 2026 » : ce sera l’indice du 3e trimestre. Si sa variation annuelle dépasse nettement les 0,26 % du 2e trimestre, l’inflation de 2026 aura commencé d’entrer dans les loyers, et les baux révisés en 2027 sur cet indice la répercuteront. Si elle reste proche de zéro, le retard propre aux moyennes de 12 mois aura joué, et la question se reposera avec l’indice du 4e trimestre, publié en 2027. Dans les 2 cas, les clauses d’encadrement signées depuis le 28 mai 2026 ne seront pas encore mises à l’épreuve par cet indice : un bail conclu après cette date n’ouvre droit à une révision triennale que 3 ans au moins après l’entrée en jouissance (article L. 145-38). Les indicateurs 2026 de la FFF, si la fédération suit son calendrier de cette année, diront au printemps si le chiffre d’affaires moyen par point de vente a suivi les prix.
Un franchisé peut vendre davantage et gagner moins. Les pièces ne disent pas que c’est la règle ; elles montrent que rien, dans le droit ni dans le DIP, ne l’en avertit d’office. La lecture par moteur de son compte d’exploitation est le seul moyen de le savoir avant qu’il ne soit trop tard.
Les notes de l’Insee sur l’ILC, l’ILAT et l’ICC du 2e trimestre 2026 (Informations Rapides n° 227, 228 et 229 du 23 septembre 2026) et sur les prix à la consommation (résultats définitifs de septembre et d’octobre 2026, Informations Rapides n° 247 et 271) ont été lues sur le site de l’Insee. Les articles L. 145-34, L. 145-38, L. 145-38-1, L. 145-39, L. 330-3 et R. 330-1 du code de commerce ont été lus dans la consolidation publiée par codes.droit.org (édition du 27 octobre 2026). La question écrite n° 8559 et la proposition de loi n° 1936 ont été lues sur le site de l’Assemblée nationale ; le communiqué de la FFF de mars 2026 dans sa version PDF ; la statistique des défaillances de la Banque de France sur sa page du 6 novembre 2026. Les cumuls d’indices, le chiffre d’affaires moyen par point de vente et l’ensemble du cas chiffré sont des calculs ELMARQ ; le cas est fictif, ses hypothèses de loyer et de charges sont signalées. Aucune personne privée n’est nommée. La méthode est une méthode ELMARQ, à adapter, sans valeur de référence.