Le 28 octobre 2026, Trian Fund Management, la société d’investissement de Nelson Peltz, propose de racheter toutes les actions de Wendy’s qu’elle ne détient pas encore, à 7,35 dollars par action en numéraire. Elle s’associe pour cela à Flynn Group, à BlueFive Capital et à Sixth Street Partners. La lettre, adressée au conseil d’administration de la chaîne de restauration rapide et déposée le jour même auprès de l’autorité boursière américaine, la SEC, annonce une prime d’environ 20 % sur le cours de clôture de la veille. Elle n’engage personne : c’est une « expression d’intérêt » que ses auteurs peuvent modifier ou retirer à tout moment.
Le détail qui intéresse un réseau tient en quelques mots. Flynn Group, dont le président Greg Flynn cosigne la lettre avec Nelson Peltz, exploite plus de 340 restaurants Wendy’s et se présente comme l’un des plus grands franchisés de l’enseigne aux États-Unis, en plus d’en être le franchisé principal en Australie et en Nouvelle-Zélande. Wendy’s a confirmé à 14 h 44, heure de New York, avoir reçu la proposition, confiée à un comité d’administrateurs indépendants. À 16 heures, un autre actionnaire, Blackwells Capital, demandait qu’elle soit rejetée.
Quand un franchisé veut posséder son franchiseur, le prix de l’action compte moins que 2 questions de réseau : qui financera la remise à niveau des restaurants, et qui fixera ensuite les conditions faites aux autres franchisés.
Les chiffres déposés à la SEC et dans les comptes
La lettre est une pièce annexée à la 65e mise à jour d’une déclaration de participation que le groupe de Nelson Peltz tient auprès de la SEC depuis octobre 1992. Trian et ses fonds détiennent environ 16,3 % du capital. Le prix proposé, appliqué aux 194,0 millions d’actions retenues par la lettre sur une base diluée, valorise les titres à environ 1,4 milliard de dollars, selon un calcul d’ELMARQ : c’est ce montant que la presse a repris, et il ne s’agit pas des capitaux propres comptables. Trian entend conserver ses actions et les apporter à la nouvelle société ; le rachat des autres titres représente donc de l’ordre de 1,2 milliard de dollars, toujours selon notre calcul.
Les acquéreurs promettent un financement en fonds propres, sans dette nouvelle ni condition de financement, et s’attendent à ce que la dette titrisée existante reste en place après l’opération. L’opération prendrait la forme d’une fusion de droit du Delaware, approuvée par la majorité des actions en circulation, Trian s’engageant à voter pour.
L’état de l’entreprise visée se lit dans ses résultats du deuxième trimestre, publiés le 7 août. Les ventes de l’ensemble du réseau, restaurants franchisés compris, reculent de 6,5 % dans le monde et de 8,2 % aux États-Unis ; à restaurants comparables, la baisse américaine atteint 7,0 %. Le réseau compte 7 180 restaurants au 28 juin, soit 217 de moins qu’à la fin de 2025. L’EBITDA ajusté tombe de 146,6 à 124,1 millions de dollars. Wendy’s retire ses prévisions annuelles et ramène son dividende à 0,28 dollar par action en rythme annuel. Bob Wright, revenu à la direction générale, résume : « notre fréquentation, notre proposition de valeur et l’économie des franchisés ne sont pas à la hauteur de nos attentes ».
Ce que les pièces laissent ouvert
Le prix est contesté. Dans sa déclaration, Blackwells rappelle que l’action valait 20 dollars il y a 2 ans et que l’offre en propose « environ un tiers » tout en parlant de « prime ». Le fonds critique aussi les conditions : Trian gardant ses 16,3 %, l’opération pourrait être approuvée avec le soutien d’environ 4 actions sur 10 parmi celles qui ne lui sont pas liées, un calcul que les chiffres de la lettre confirment. Blackwells conteste enfin l’indépendance de tout comité issu de ce conseil, compte tenu de l’ancienneté de Nelson Peltz dans la gouvernance. Ce sont les arguments d’un actionnaire opposé à l’offre, pas des irrégularités constatées.
Les documents de Wendy’s nuancent ce récit. Le document de procuration de 2026 présente Nelson Peltz comme « ancien président et président d’honneur » : il a présidé le conseil jusqu’en septembre 2024 et ne figure pas parmi les 8 candidats au conseil de 2026, où siègent son associé Peter May et Bradley Peltz. Blackwells range aussi Matthew Peltz parmi les auteurs de l’offre, alors que la déclaration du 28 octobre précise qu’il ne fait plus partie du groupe. Wendy’s indique que son comité, formé après une déclaration de Trian du 18 février, est conseillé par Morgan Stanley et Simpson Thacher, et qu’il n’existe « aucune assurance » qu’une opération aboutisse.
Plusieurs éléments décisifs manquent. Aucune pièce ne dit quelle part de la future société reviendrait à Flynn, ni ce qu’il apporterait, ni comment ses restaurants se répartissent entre les États-Unis et l’Océanie. Aucune ne prend d’engagement sur la redevance, la publicité ou les rénovations demandées aux autres franchisés. Et Wendy’s ne publie pas la rentabilité des restaurants franchisés.
Le mécanisme : la redevance suit la caisse, pas la marge
Wendy’s vit surtout de ses franchisés. Au 28 juin, 6 750 des 7 180 restaurants sont exploités par eux, soit 94 % du réseau ; aux États-Unis, 206 franchisés tiennent 5 304 restaurants. Le rapport annuel décrit le contrat type américain : une redevance mensuelle de 4,0 % des ventes, sur 20 ans renouvelables, et une contribution publicitaire de 3,5 % des ventes au fonds national, plus 0,5 % pour la publicité locale. Sur chaque dollar encaissé au comptoir, 8 cents partent ainsi vers le franchiseur ou les fonds qu’il administre, quel que soit le profit du restaurant.
Les comptes du deuxième trimestre le disent sans détour : les revenus de redevances et de publicité sont « calculés en pourcentage des ventes des franchisés », qui ont donc « un effet direct » sur les résultats de Wendy’s. Les redevances reculent de 132,2 à 123,6 millions de dollars, soit 6,5 % de moins, et de 8,1 % aux États-Unis, presque exactement la baisse des ventes américaines du réseau. En ordre de grandeur, 4 % des 255,5 millions de ventes perdues aux États-Unis représentent 10,2 millions de dollars ; la redevance américaine en a perdu 9,1, selon nos calculs.
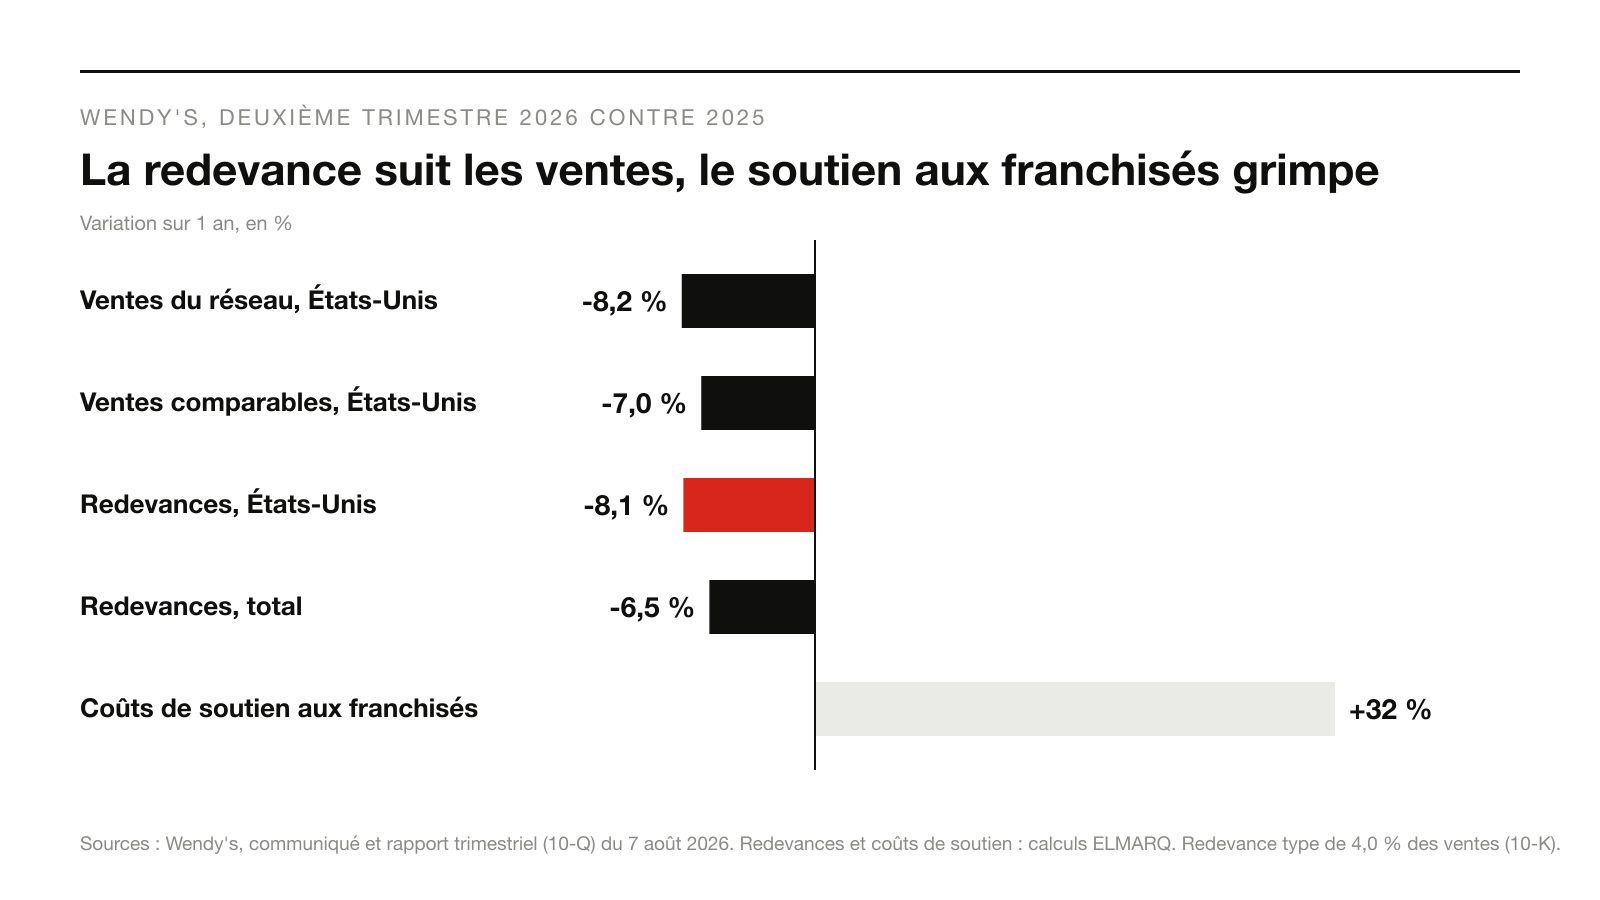
Le franchisé, lui, ne perd pas dans la même proportion. Ses coûts de viande, de personnel et de loyer ne baissent pas avec la fréquentation. Les restaurants que Wendy’s exploite lui-même en donnent une idée : leur marge aux États-Unis passe de 16,2 % à 13,8 % des ventes en un an, sous l’effet de l’inflation des matières premières, de la baisse du trafic et des salaires. Ceux des franchisés ne sont pas publiés, mais un indice apparaît dans les comptes : les coûts de soutien aux franchisés montent de 17,1 à 22,6 millions de dollars, surtout à cause d’une hausse de la provision pour créances douteuses, c’est-à-dire de sommes dues que Wendy’s craint de ne pas recouvrer.
Le franchiseur prélève un pourcentage des ventes, le franchisé garde ce qui reste après les coûts : quand la fréquentation baisse, le second s’appauvrit plus vite que le premier, jusqu’à ce que les fermetures fassent payer les 2.
Car un restaurant fermé ne verse plus rien : ni redevance, ni contribution publicitaire. Quand le site appartient à Wendy’s ou lui est loué, ce qui est le cas pour 1 531 restaurants franchisés, la fermeture pèse aussi sur la valeur de ses actifs immobiliers, et les comptes enregistrent des dépréciations liées à des fermetures de restaurants franchisés. Le fonds publicitaire, enfin, se nourrit des ventes : moins de restaurants, c’est moins de publicité pour ceux qui restent. Le cas de Meritage Hospitality Group montre où mène la spirale. Selon Fox Business, ce franchisé de 314 restaurants a reçu le 16 septembre une notification de résiliation de ses contrats et s’est placé dès le lendemain sous la protection du chapitre 11 ; Wendy’s lui réclamerait 146,9 millions de dollars, dont 27,4 millions d’arriérés de redevances et de frais, d’après des documents judiciaires. Meritage conteste la résiliation.
L’arbitrage déplacé : qui paie la remise à niveau, qui fixe les règles
La lettre pose le diagnostic en termes de capital : l’entreprise « a besoin d’investissements importants » pour se désendetter et redresser la performance du réseau. Coté en Bourse, Wendy’s a déjà fait ses choix : prévisions retirées, dividende réduit, et une dette titrisée d’environ 2,75 milliards de dollars, dont 429,2 millions arrivent à l’échéance prévue de remboursement en 2028. Les acquéreurs présentent la sortie de la cote comme la réponse : un « capital patient », et, pour les franchisés, « stabilité et soutien constant en capital ». C’est un argumentaire d’acquéreur, sans montant ni calendrier.
Dans une franchise, la remise à niveau se partage : rénovations, publicité et équipements sont pour l’essentiel payés par les franchisés, tenus selon le rapport annuel à leurs engagements de « rénovation ». Faire entrer un grand franchisé au capital peut aligner les intérêts, celui qui connaît l’économie d’un restaurant participant aux décisions qui la déterminent. C’est l’argument implicite de la lettre, qui vante la modernisation de l’enseigne par Flynn en Océanie. Il reste à démontrer pour un réseau de plus de 300 franchisés.
Il soulève aussi une question, qu’aucune pièce ne tranche. Le franchiseur fixe les conditions de tous : niveau de redevance, obligations de rénovation, accès aux territoires, agrément des cessions entre franchisés, dont Wendy’s a facilité 45 au premier semestre. Un franchisé copropriétaire se trouverait des 2 côtés de la table : celui qui paie les conditions du réseau et celui qui les fixe, y compris quand un autre franchisé en difficulté cède ses restaurants. Son intérêt de propriétaire l’emporterait-il sur son intérêt d’exploitant ? Cela dépend de sa part au capital, inconnue. Un précédent existe : le document de procuration signale que des proches de Nelson Peltz et de Peter May détiennent des intérêts minoritaires dans Yellow Cab Holdings, franchisé de 87 restaurants, dont Bradley Peltz est dirigeant. Wendy’s précise que les contrats standard s’y appliquent « sans modification » et que son comité d’audit revoit ces relations. Une société retirée de la cote n’aurait plus, en principe, à publier ce type d’information.
Nous montrions, à propos de Stéphane Plaza Immobilier, que dans un réseau en difficulté le pouvoir de négociation glisse vers les franchisés, et qu’une enseigne ne justifie plus sa redevance quand ce qu’elle apporte de mesurable coûte plus que ce que l’exploitant obtiendrait seul. Le rachat de Wendy’s pose la même question par l’autre bout : que devient ce rapport de force quand l’un des franchisés passe du côté du franchiseur ?
Le droit français n’y répond pas directement, mais il outille le candidat. L’article L330-3 du code de commerce, issu de la loi Doubin, oblige tout franchiseur à remettre, au moins 20 jours avant la signature, un document d’information sincère qui précise notamment l’état du marché, « l’importance du réseau d’exploitants », la durée du contrat et ses conditions de résiliation et de cession. Les articles L341-1 et L341-2, créés par la loi Macron du 6 août 2015, imposent une échéance commune aux contrats liant un réseau à l’exploitant d’un magasin de commerce de détail et limitent à 1 an, sous conditions cumulatives, les clauses qui l’empêchent de poursuivre son activité après la sortie ; leur application à la restauration n’est pas tranchée ici. Aucun de ces textes ne traite le cas d’un franchisé actionnaire du franchiseur : c’est au candidat de demander qui détient la tête de réseau.
Ce que diront le 5 novembre et le comité indépendant
La lecture proposée ici se vérifiera sur des faits datés. Le 5 novembre, avant l’ouverture de la Bourse, Wendy’s publiera ses résultats du troisième trimestre et a promis « plus de détails » sur son plan stratégique. Son communiqué du 28 octobre en nomme déjà les 5 axes : une carte de qualité à un prix attractif, un marketing qui crée la demande, l’excellence opérationnelle, une expérience numérique qui augmente la fréquence de visite, et les restaurants comme « moteur de croissance ». D’ici là, l’entreprise dit ne pas vouloir commenter l’offre davantage. Si le mécanisme décrit est juste, les redevances continueront de suivre les ventes du réseau, la provision pour créances douteuses restera élevée et le nombre net de restaurants baissera encore. Le plan dira aussi qui paie la remise à niveau : les franchisés, le franchiseur, ou un futur actionnaire privé.
Le comité indépendant n’a fixé aucune date ; la lettre évoque des accords définitifs « dans les prochaines semaines ». Si un accord est signé, son texte montrera si les acquéreurs prennent des engagements vérifiables envers les franchisés, sur la redevance, la publicité ou le financement des rénovations ; s’il n’en contient aucun, l’alignement d’intérêts restera une déclaration. Une offre concurrente, que Blackwells appelle de ses vœux, dirait enfin si 7,35 dollars est le prix du marché ou seulement celui du premier acheteur. Le dossier Meritage, devant le tribunal des faillites du Michigan, montrera comment le franchiseur traite un franchisé défaillant pendant qu’un autre veut le racheter.
Les faits proviennent de la déclaration Schedule 13D/A n° 65 déposée par Trian auprès de la SEC le 28 octobre 2026, de ses pièces 46 (lettre de proposition) et 47 (accord de coopération avec Flynn Group), du communiqué de Wendy’s du 28 octobre 2026 (PR Newswire, 14 h 44, heure de New York), de la déclaration de Blackwells Capital du même jour (GlobeNewswire, 16 heures), du communiqué de résultats et du rapport trimestriel (10-Q) de Wendy’s du 7 août 2026, de son rapport annuel 2025 (10-K) et de son document de procuration du 2 avril 2026, ainsi que de son annonce du 8 octobre 2026 pour la date des résultats. Les montants sont en dollars américains, non audités pour 2026 ; l’EBITDA ajusté est un indicateur défini par l’entreprise. La valeur implicite des titres, le montant du rachat hors Trian, la part des restaurants franchisés, les variations de redevances et leur rapprochement avec les ventes du réseau sont des calculs d’ELMARQ. Les informations sur Meritage Hospitality Group sont attribuées à Fox Business (22 septembre 2026), qui cite des documents judiciaires déposés devant le tribunal des faillites. Les citations de la lettre, de Wendy’s, de Blackwells et de Bob Wright sont traduites de l’anglais par ELMARQ. Le cadre français provient de Légifrance, articles L330-3, L341-1 et L341-2 du code de commerce dans leur version en vigueur au 29 octobre 2026.