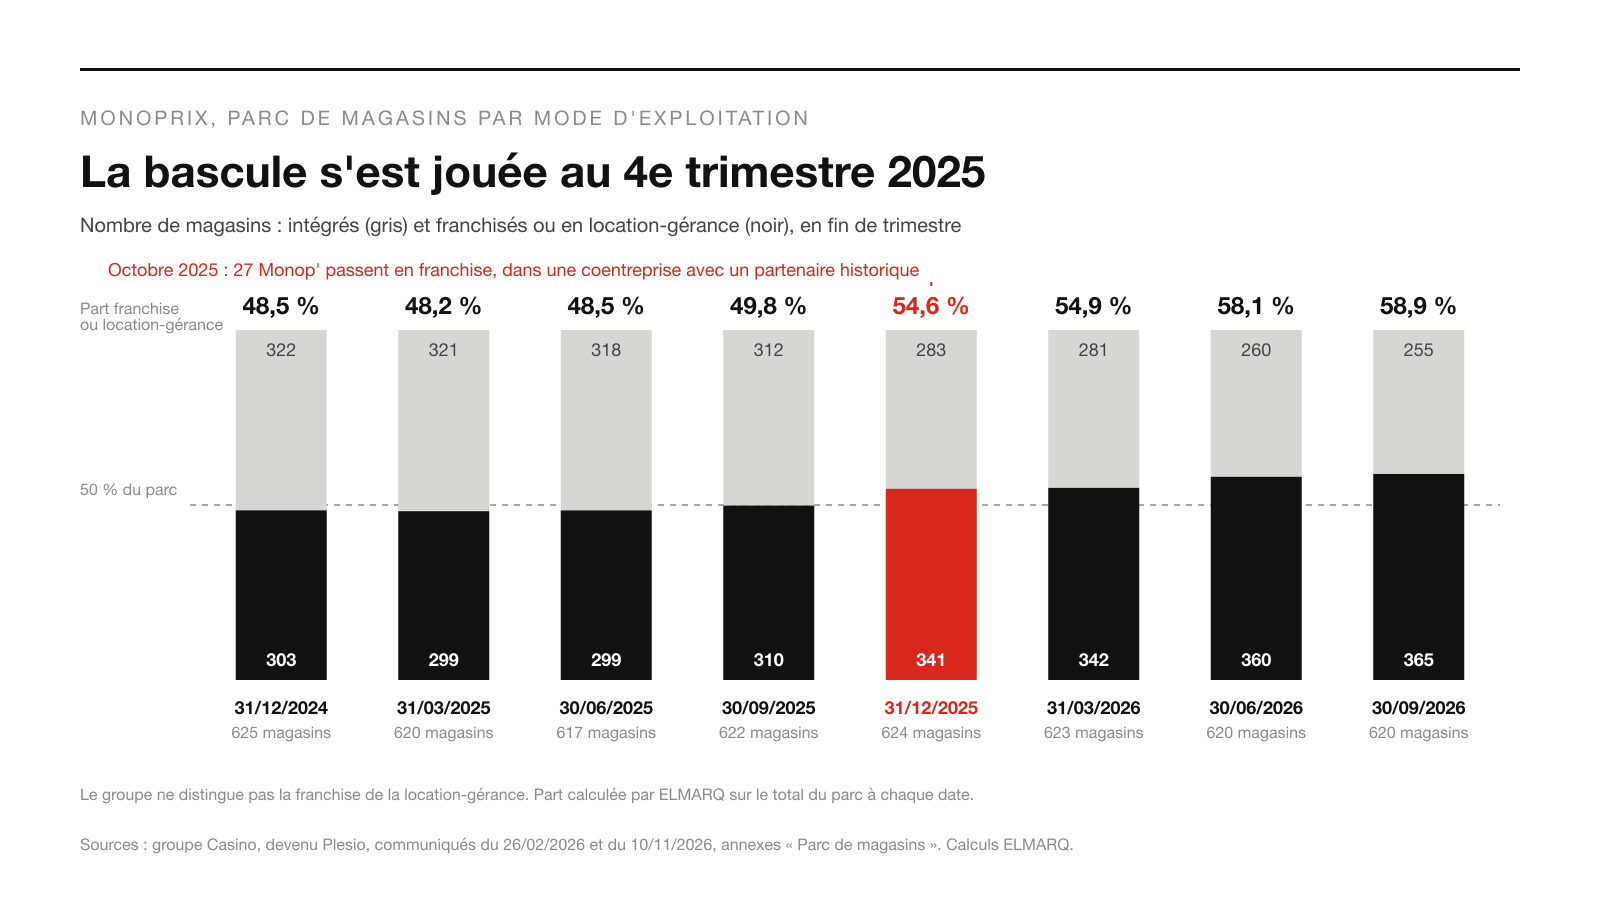
Au 30 septembre 2026, Monoprix comptait 620 magasins : 255 exploités en direct par l’enseigne, 365 confiés à des franchisés ou à des locataires-gérants. Le chiffre figure en annexe du communiqué trimestriel daté du 10 novembre 2026 de Plesio, le nouveau nom du groupe Casino, propriétaire de l’enseigne. Le même document détaille le mouvement des 9 premiers mois : 13 ouvertures en franchise, 16 fermetures ou cessions et 16 transferts de magasins intégrés « en franchise ou location-gérance ». L’année précédente, au 30 septembre 2025, le parc comptait encore 312 magasins intégrés pour 310 franchisés ou en location-gérance.
Pour un dirigeant, la question ne se limite pas à la comptabilité d’un groupe en restructuration. Quand la majorité des magasins d’une enseigne est tenue par des exploitants qui ne sont pas ses salariés, la promesse faite au client ne se pilote plus par la ligne hiérarchique : elle passe par des contrats, des audits et des données partagées. C’est vrai pour toute marque qui fait passer son réseau en franchise, en location-gérance ou en concession. Le cas Monoprix est utile parce que le groupe publie, trimestre après trimestre, le décompte de cette bascule et, dans son plan stratégique, les outils qu’il compte utiliser pour la piloter.
Comment l’enseigne a-t-elle basculé sous la barre des 50 % d’intégrés ?
La bascule n’a pas été progressive. Au 31 décembre 2024, selon le tableau de parc publié par le groupe le 26 février 2026, Monoprix comptait 322 magasins intégrés et 303 franchisés ou en location-gérance, soit 48,5 % du parc en franchise ou en location-gérance (calcul ELMARQ). La proportion reste à peu près stable pendant 9 mois. Elle saute au 4e trimestre 2025 : le communiqué de février fait état de 27 transferts de magasins intégrés en franchise sur ce seul trimestre, et précise en note qu’il s’agit du « passage en franchise de 27 magasins Monop’ en octobre 2025 ». Au 31 décembre 2025, le parc compte 283 intégrés pour 341 franchisés ou locataires-gérants, soit 54,6 % (calcul ELMARQ).
Ces 27 Monop’ ne sont pas partis chez 27 commerçants. Le communiqué du 29 avril 2025 annonçait leur « passage en franchise au sein de la Joint Venture commune à Monoprix et à la Famille Zouari », un partenaire de longue date du groupe, avec un plan de rénovation « selon les standards les plus récents du concept Monop’ ». Le directeur général du groupe, Philippe Palazzi, y parlait d’une stratégie de « développement du modèle de la franchise ». En février 2026, Monoprix a annoncé un nouveau lot : la fermeture ou la cession de 10 magasins, et le passage en franchise de 11 autres Monop’ « avec un partenaire historique », selon Linéaires, qui cite le communiqué de l’enseigne. Le partenaire n’y est pas nommé.
Sur les 9 premiers mois de 2026, le mouvement se poursuit à un rythme plus lent : 5 ouvertures en franchise et 5 fermetures de magasins intégrés au seul 3e trimestre, 16 transferts depuis janvier. Le stock suit : 255 intégrés, 365 franchisés ou en location-gérance au 30 septembre, soit 58,9 % du parc (calcul ELMARQ). Les flux publiés ne reconstituent pas exactement les stocks : en partant du parc du 31 décembre 2025 et en appliquant 13 ouvertures et 16 fermetures ou cessions, on obtient 621 magasins, pour 620 publiés. L’écart, 1 magasin, n’est pas expliqué dans le communiqué. Il est mineur, mais il rappelle que ces tableaux sont des données d’entreprise, non auditées : le communiqué précise que ses données financières estimées du 3e trimestre ne sont « ni auditées ni examinées par les commissaires aux comptes ». Le groupe indique aussi qu’il arrêtera ses comptes 2025 et du 1er semestre 2026, puis publiera son document d’enregistrement universel 2025, après la signature de l’accord avec ses créanciers : à la date du communiqué, ce document de référence n’existe pas encore.
Que cache la ligne « Franchisés / LG » ?
Dire que les « indépendants » sont devenus majoritaires chez Monoprix serait aller trop vite. Les pièces invitent à plus de précision. L’annexe du groupe additionne sous une même ligne 2 régimes juridiques distincts, la franchise et la location-gérance, sans en donner la répartition. Elle ne distingue pas non plus le commerçant qui exploite son propre magasin de la structure qui en exploite des dizaines. Or une part de la bascule tient précisément à une coentreprise dans laquelle Monoprix est lui-même associé. Le groupe utilise d’ailleurs, pour Franprix, une catégorie à part : les « masters franchisés », définis comme des magasins « détenus à plus de 51 % par Franprix dans le cadre de partenariats avec des exploitants » et consolidés dans ses comptes. Pour Monoprix, aucune ventilation de ce type n’est publiée.
Le communiqué d’avril 2025 ne donne pas la répartition du capital de la coentreprise Monop’. Linéaires rapportait le 8 juin 2026 que la structure dédiée exploitait alors « environ 50 magasins Monop’ », et que le nouveau montage conclu pour Franprix, détenu à 60 % par la Famille Zouari et à 40 % par Franprix, s’inscrivait « dans la continuité du modèle déjà déployé avec Monoprix ». Rien dans les pièces publiques n’établit que les 2 montages ont la même répartition. Dire que des indépendants sont devenus majoritaires chez Monoprix est inexact : ce qui est majoritaire, c’est l’exploitation par d’autres que l’enseigne elle-même, dont une part passe par une structure qu’elle codétient.
Franchise ou location-gérance : qui porte le risque ?
Les 2 régimes ne partagent pas le risque de la même façon. En location-gérance, le propriétaire d’un fonds de commerce en « concède totalement ou partiellement la location à un gérant qui l’exploite à ses risques et périls », selon l’article L. 144-1 du Code de commerce. Le fonds, c’est-à-dire la clientèle, l’enseigne et le droit au bail attachés au magasin, reste la propriété du loueur ; le gérant verse une redevance. L’article L. 144-2 précise que « le locataire-gérant a la qualité de commerçant ». Pour l’enseigne, ce montage a 2 conséquences. Elle conserve l’actif et peut le récupérer à l’échéance du contrat. Elle n’est pas totalement à l’abri : selon l’article L. 144-7, dans sa version en vigueur depuis décembre 2016, jusqu’à la publication du contrat, « le loueur du fonds est solidairement responsable avec le locataire-gérant des dettes contractées par celui-ci à l’occasion de l’exploitation du fonds ».
La franchise repose sur une autre logique. Le franchisé exploite son propre fonds sous l’enseigne du franchiseur, qui lui apporte la marque, un savoir-faire et une assistance. Le Code de commerce n’organise pas ce contrat article par article ; il en encadre l’entrée et, depuis la loi du 6 août 2015, une partie de la sortie, avec les articles L. 341-1 et L. 341-2 sur l’échéance commune des contrats et les clauses qui survivent au contrat. Selon l’article L. 330-3, « toute personne qui met à la disposition d’une autre personne un nom commercial, une marque ou une enseigne », en exigeant d’elle un engagement d’exclusivité ou de quasi-exclusivité, doit lui remettre « un document donnant des informations sincères », « vingt jours minimum avant la signature du contrat ». Le reste, du niveau de redevance aux obligations de rénovation en passant par les contrôles, relève de ce que les parties signent.
D’où la différence de pilotage. Dans un magasin intégré, un standard de service est une consigne : le directeur de magasin est un salarié, et l’écart se corrige par la hiérarchie. Dans un magasin franchisé ou en location-gérance, le même standard est une clause : il ne s’impose que dans la mesure où le contrat le prévoit, où un contrôle le constate et où une sanction est possible sans rompre la relation. Quand une enseigne passe en franchise, son cahier des charges devient le seul endroit où la promesse faite au client a encore force obligatoire.
Que prévoit le plan Renouveau 2030 pour tenir les standards ?
Le groupe a décrit ses outils dans la présentation de son plan Renouveau 2030, datée de novembre 2025. La « relation franchisés » y est placée sous un « comité franchise » chargé de « centraliser et coordonner ». On y lit 5 chantiers : identifier les zones blanches pour l’expansion, renforcer la sélection des franchisés et des sites, soutenir les franchisés « dans le suivi de la performance de leur magasin », négocier de meilleures conditions pour les services en magasin, coordonner les négociations avec les masters franchisés. Le suivi de la performance prend la forme de « reportings » comparant chaque magasin à « la concurrence locale et la performance moyenne du réseau », avec un pilote annoncé auprès de 13 franchisés. La même page prévoit de « former les franchisés » et d’« auditer la conformité des magasins franchisés à nos concepts ».
Le diagnostic du groupe sur lui-même éclaire l’enjeu. Dans son analyse des forces et faiblesses, la présentation range parmi les faiblesses une « expérience client magasin détériorée due aux sous-investissements », ainsi que l’effet de la notation financière du groupe sur « la capacité des franchisés à accéder au financement ». Parmi les menaces figure le « risque d’attrition de la base des franchisés à l’expiration des contrats ». Le contrat ne suffit pas à le contenir : depuis la loi du 6 août 2015, une clause de non-réaffiliation n’est valable, entre autres conditions, que limitée aux locaux du magasin et à 1 an après la fin du contrat. À l’échéance, ce sont l’offre, les services et les conditions du franchiseur qui retiennent l’exploitant. Le même plan fixe pour Monoprix un objectif de « 100 % des magasins Monoprix rénovés d’ici 2030 », repris dans le communiqué du 30 octobre 2025, et cite les « transferts de magasins intégrés en franchise » parmi les leviers de gestion du parc.
Ces éléments, mis bout à bout, déplacent l’arbitrage. Rénover 100 % d’un parc dont près de 6 magasins sur 10 sont exploités par d’autres suppose de savoir qui paie la rénovation dans chaque magasin franchisé, et ce que le franchisé obtient en échange. Le plan ne le dit pas. ELMARQ a montré, à propos de Wendy’s, que dans ce réseau les rénovations sont pour l’essentiel payées par les franchisés, selon le rapport annuel de l’enseigne, et qu’un franchisé associé au franchiseur se retrouverait des 2 côtés de la table. La question se pose ici dans les mêmes termes : l’enseigne fixe les standards et audite leur respect, l’exploitant finance une partie de leur mise en œuvre, et un exploitant important est aussi l’associé de l’enseigne dans une coentreprise. Après l’annonce, le 10 novembre, d’un accord de principe avec ses créanciers, son directeur général a écrit sur LinkedIn, selon Linéaires, que cet accord devait donner les moyens d’« accompagner les projets de nos commerçants franchisés ».
Que disent les chiffres de Monoprix au 3e trimestre ?
Le contexte commercial ne facilite pas l’exercice. Selon le communiqué, le chiffre d’affaires de Monoprix recule de 2,6 % en comparable au 3e trimestre 2026, à 900 millions d’euros, avec un panier moyen en baisse de 3,1 % et un trafic en hausse de 0,4 %. Le groupe attribue l’essentiel du repli au textile, pénalisé par un mois de septembre très chaud, et le recul des volumes alimentaires notamment à « la poursuite d’absence d’accord avec certains fournisseurs ». L’EBITDA ajusté de Monoprix progresse, à 305,2 millions d’euros sur 9 mois, que le groupe attribue notamment à « la rationalisation du parc ». Ce sont des données d’entreprise.
Une donnée manque, et elle compte pour notre sujet. Pour Franprix, le communiqué ventile la performance du trimestre entre « magasins intégrés », « ventes aux franchisés » et magasins des « masters franchisés ». Pour Monoprix, aucune ventilation de ce type n’est publiée. Il est donc impossible, à partir des pièces publiques, de dire si les magasins passés en franchise ou en location-gérance font mieux ou moins bien que ceux restés intégrés, ni si les clients y perçoivent une différence. Le constat n’est pas propre à Monoprix : comme ELMARQ le relevait à propos du rachat de Codifrance par Carrefour, Carrefour recense dans son document d’enregistrement universel 5 084 magasins de proximité en France à fin 2025, presque tous en franchise ou en location-gérance. Une enseigne majoritairement franchisée qui publie le décompte de ses magasins sans publier la mesure de leur expérience client rend compte de sa structure, pas de sa promesse.
| Fait | Source | Limite |
|---|---|---|
| 365 magasins franchisés ou en location-gérance sur 620 au 30 septembre 2026 | Plesio, communiqué du 10 novembre 2026, annexe | Franchise et location-gérance additionnées ; données non auditées |
| 27 Monop’ passés en franchise en octobre 2025 | Groupe Casino, communiqués du 29 avril 2025 et du 26 février 2026 | Répartition du capital de la coentreprise non publiée |
| Audit de conformité des franchisés aux concepts, pilote de reportings avec 13 franchisés | Présentation Renouveau 2030, novembre 2025 | Intention annoncée ; aucun résultat publié |
| Expérience client « détériorée due aux sous-investissements » | Même présentation, analyse des faiblesses | Diagnostic du groupe sur lui-même, sans mesure chiffrée |
| Chiffre d’affaires comparable de Monoprix en baisse de 2,6 % au 3e trimestre | Plesio, communiqué du 10 novembre 2026 | Pas de ventilation entre magasins intégrés et franchisés |
Le fait à vérifier au prochain communiqué
Le groupe a publié son chiffre d’affaires de l’année 2025 le 26 février 2026 ; si le calendrier se répète, la publication équivalente pour 2026 interviendra vers la fin février 2027, avant la réalisation de la restructuration financière, attendue d’ici fin mars 2027 selon le communiqué du groupe. Le test tient en 3 questions. Le tableau de parc au 31 décembre 2026 montrera-t-il la poursuite des transferts, jusqu’à atteindre 60 % du parc, soit au moins 372 magasins sur 620 à parc constant (calcul ELMARQ) ? Le groupe distinguera-t-il enfin franchise et location-gérance, ou les exploitants indépendants des structures qu’il codétient ? Publiera-t-il, pour Monoprix comme il le fait pour Franprix, une ventilation de la performance entre magasins intégrés et franchisés ? Si la réponse est non aux 2 dernières questions, la promesse de rénover 100 % du parc d’ici 2030 restera invérifiable de l’extérieur, magasin par magasin.
Monoprix n’est pas devenu un réseau de commerçants indépendants : il est devenu une enseigne qui gère majoritairement par contrat ce qu’elle gérait par hiérarchie. Le changement est réel, et le groupe en publie les chiffres. Ce qu’il ne publie pas encore, c’est la mesure qui permettrait de dire si le client, lui, voit la différence.
Le communiqué « Activité du T3 2026 » de Plesio, daté du 10 novembre 2026, a été lu dans sa version PDF, annexe « Parc de magasins » comprise ; la page web correspondante indique une publication le lundi 9 novembre. Le communiqué sur le chiffre d’affaires du 4e trimestre et de l’année 2025 (26 février 2026), le communiqué du 29 avril 2025 sur les 27 Monop’, le communiqué du 30 octobre 2025 et la présentation Renouveau 2030 de novembre 2025 ont été lus dans leur version PDF publiée par le groupe. Les articles L. 144-1, L. 144-2, L. 144-7 et L. 330-3 du Code de commerce ont été consultés sur Légifrance dans leur version en vigueur au 14 novembre 2026. Les parts du parc, la série trimestrielle, le recoupement des flux et des stocks et le seuil de 372 magasins sont des calculs ELMARQ. Les chiffres d’activité et d’EBITDA sont des données de l’entreprise, non auditées. Aucune personne privée n’est nommée.