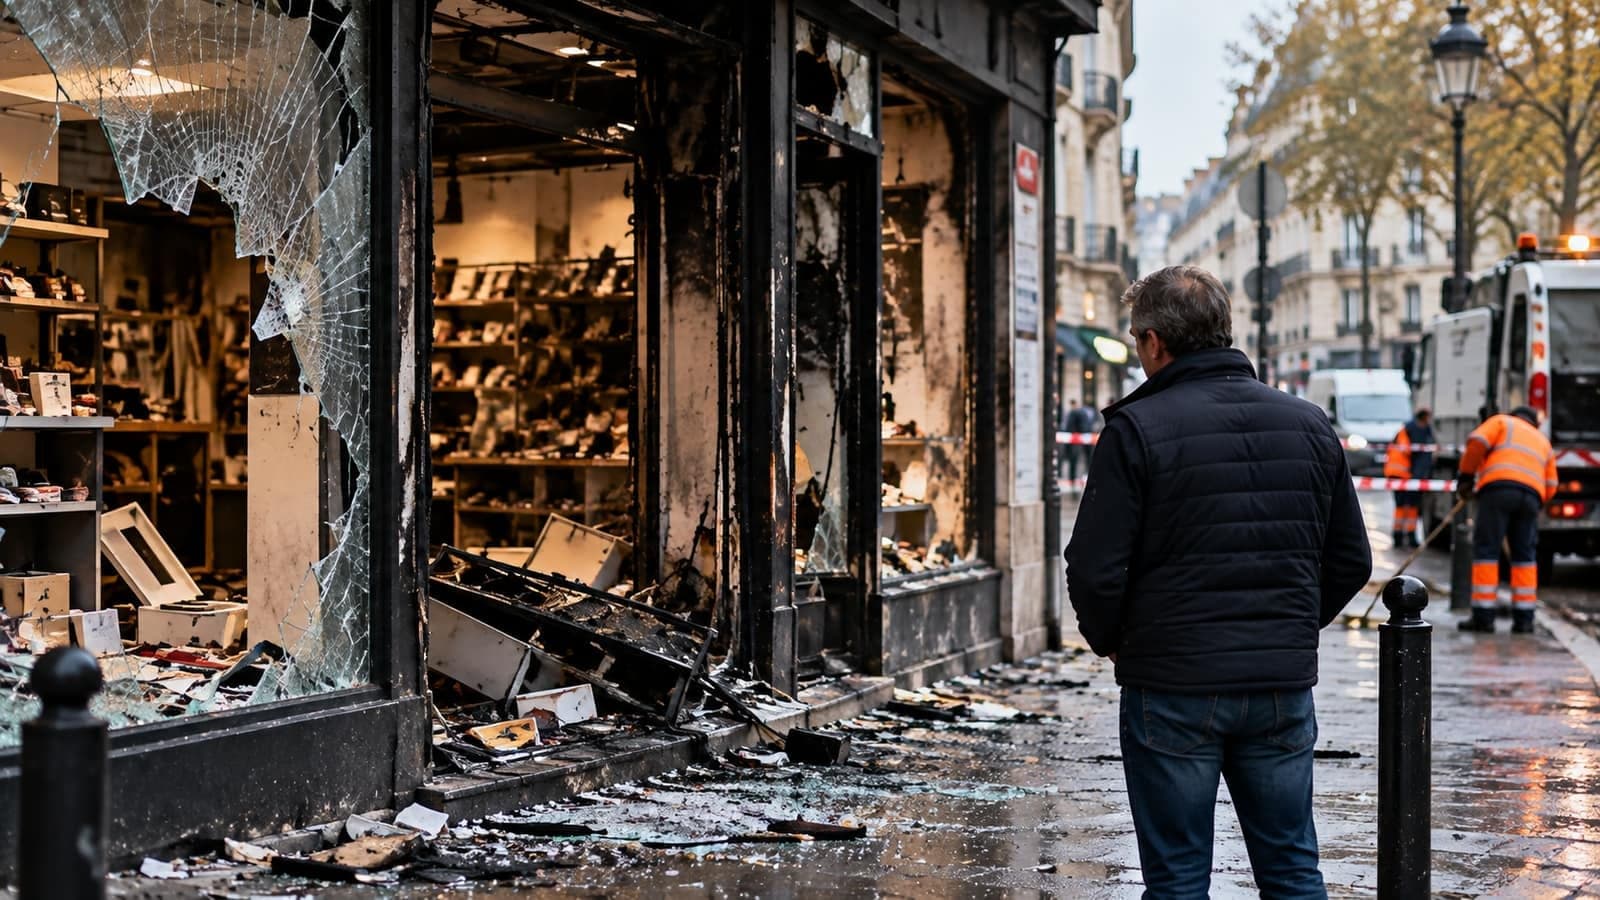
Le 17 octobre 2026, des commerces ont été pillés et incendiés dans plusieurs villes en marge de la mobilisation contre la vie chère. Dans les jours qui ont suivi, une idée a circulé : la France disposerait depuis février d’une assurance obligatoire contre les émeutes. Le texte existe. Il a été voté dans la loi de finances pour 2026, validé par le Conseil constitutionnel, puis examiné et autorisé à Bruxelles. Il ne couvre pourtant aucun des sinistres du 17 octobre, et il ne couvrira pas les suivants tant qu’un décret n’aura pas fixé sa date d’entrée en vigueur.
Entre l’annonce d’une protection et son déclenchement juridique, il manque une ligne au Journal officiel. Pour les commerçants sinistrés, la vraie question est ailleurs : quelle garantie actionner, et dans quel délai.
Au 21 octobre 2026, le régime des émeutes a franchi l’étape européenne mais attend toujours le décret du Gouvernement, et rien dans le texte ne le rend applicable aux sinistres du 17 octobre.
Ce que la loi a créé
L’article 171 de la loi n° 2026-103 du 19 février 2026 insère dans le code des assurances un chapitre consacré à « l’assurance des dommages résultant d’émeutes ». L’obligation pèse sur les assureurs, qui devront étendre les contrats existants. Tout contrat garantissant les dommages d’incendie ou d’autres dommages à des biens situés en France, ainsi que les dommages aux véhicules terrestres à moteur, ouvrira droit à une garantie contre « les effets des émeutes ». Les pertes d’exploitation suivront, mais seulement si l’assuré les avait déjà couvertes. La garantie « ne peut excepter aucun des biens couverts par le contrat », et toute clause contraire est réputée non écrite.
La loi définit l’émeute comme « une action collective dirigée contre l’autorité publique, exprimant une protestation ou visant à obtenir la satisfaction de revendications d’ordre politique ou social, occasionnant des violences et causant un préjudice économique important ». Elle confie le constat de l’émeute à une commission de qualification, qui « tient compte du nombre de participants, de l’ampleur des dommages matériels directs causés et des mesures de maintien de l’ordre ». Une provision doit être versée à l’assuré dans les 2 mois de la remise de l’état estimatif de ses pertes. Un assuré refusé en raison de son exposition peut saisir le bureau central de tarification, qui impose la garantie. Restent hors champ les véhicules ferroviaires, aériens, maritimes et fluviaux, les marchandises transportées et les installations d’énergies marines renouvelables.
Derrière les contrats, la loi construit 2 étages publics. Le premier est un fonds de mutualisation géré par la Caisse centrale de réassurance (CCR), auquel les assureurs « peuvent céder » ce risque contre une rétribution ; il prend en charge au moins 90 % des dommages cédés. Il est alimenté par une contribution de solidarité versée par tous les assureurs, plafonnée à 1,5 % des primes d’assurance automobile, de dommages aux biens et de pertes d’exploitation, et garanti par l’État dans une limite annuelle qui ne peut excéder ni 10 fois les recettes prévues du fonds ni « quatre milliards d’euros ». Le second étage autorise la CCR à réassurer ce risque avec la garantie de l’État, dans la limite de 3,25 milliards d’euros par an, revalorisés chaque année selon l’indice des prix à la consommation. Les avances de l’État au fonds sont plafonnées à 1 milliard d’euros cumulés. Le chiffre de 3,25 milliards, souvent cité seul, ne décrit donc qu’un des 2 engagements de l’État.
Où en est le déclenchement au 21 octobre
Le III de l’article fixe la règle : il « entre en vigueur à une date fixée par décret, qui ne peut être postérieure de plus de douze mois à la date de la décision de la Commission européenne » reconnaissant le dispositif conforme aux règles sur les aides d’État. Le même 19 février, le Conseil constitutionnel a écarté le grief des députés qui contestaient sa place en loi de finances, en jugeant ses dispositions « indivisibles d’un dispositif d’ensemble ».
À Bruxelles, l’étape que beaucoup présentent encore comme pendante est franchie. Le registre des aides d’État de la Commission européenne enregistre l’aide SA.120391, « Régime de réassurance contre le risque d’émeutes », et une décision C(2026) 5158 adoptée le 24 juillet 2026. Selon ce texte, la France a prénotifié le dispositif le 13 mai 2026 et l’a notifié le 23 juin 2026, après des discussions entamées en août 2025. La version publique a été mise en ligne le 18 septembre. Le 21 octobre, le serveur de la Commission ne délivrait pas le document intégral : nous n’avons pu lire que ses premiers considérants, et la nature de la décision se déduit du code sous lequel le registre la classe, celui des décisions de non-objection. L’agence Morningstar DBRS décrit d’ailleurs, le 19 octobre, un mécanisme « approved but not yet operational ».
Côté français, rien n’a suivi. Légifrance affiche l’article L12-11-1 « en vigueur à partir du 22/02/2222 », date conventionnelle d’une entrée en vigueur non fixée. Nous avons parcouru les 451 archives du flux ouvert du Journal officiel diffusées entre le 20 février et le 21 octobre 2026 : aucun décret ni arrêté pris pour ce régime n’y figure. La profession viserait le 1er janvier 2027, selon Insurance Business, et L’Argus de l’assurance juge cette échéance incertaine. Aucune pièce gouvernementale ne l’annonce.
Depuis le 24 juillet 2026, l’activation du régime dépend du seul Gouvernement, qui a jusqu’au 24 juillet 2027 pour le faire entrer en vigueur.
Ce qui reste inconnu
Les paramètres qui feront la valeur concrète de la garantie ne sont pas écrits : la franchise, y compris en cas d’événements successifs sur une courte période, le montant maximal d’indemnisation, les taux de contribution et de rétribution, le plafond annuel de la garantie du fonds. Aucun texte ne dit si les assureurs répercuteront la contribution sur leurs primes.
Le coût de l’épisode d’octobre reste lui aussi provisoire. Morningstar DBRS estime que les pertes assurées resteront sous 1,2 milliard d’euros si les violences ne reprennent pas, selon Reinsurance News le 19 octobre et Bloomberg le 20 ; la note elle-même n’a pas pu être lue sur le site de l’agence. C’est un plafond d’estimation pour l’ensemble du marché, posé avant tout bilan. Pour comparaison, France Assureurs a chiffré les émeutes de 2023 à 793 millions d’euros pour plus de 17 000 sinistres, dans une estimation présentée le 26 mars 2024, soit 9 mois après les faits.
Une dernière inconnue pèsera sur les événements futurs : la commission de qualification. Ses 3 critères laissent une marge d’appréciation que seule sa pratique fixera. Rien ne permet de dire aujourd’hui si des violences comparables à celles du 17 octobre seraient qualifiées d’émeute au sens du nouveau texte.
Ce qui couvre un commerçant aujourd’hui
Faute de régime nouveau, l’article L121-8 du code des assurances s’applique dans sa version de 1976 : l’assureur « ne répond pas, sauf convention contraire », des dommages occasionnés « par des émeutes ou par des mouvements populaires ». La convention contraire est la règle du marché. Selon France Assureurs, « la plupart des contrats » couvrant les commerces prévoient une garantie « émeutes et mouvements populaires ». La fermeture n’est indemnisée que par la perte d’exploitation, facultative, et après un dommage matériel couvert. Le 19 octobre, la fédération s’est engagée à accepter les déclarations pendant 30 jours.
Le second recours vise l’État. L’article L211-10 du code de la sécurité intérieure le rend « civilement responsable des dégâts et dommages » causés par les crimes et délits commis par des attroupements ou rassemblements. Les assureurs peuvent l’exercer après avoir indemnisé leur assuré, et la victime peut l’exercer pour ce qui reste à sa charge : franchise, plafond dépassé, bien non assuré. Les conditions en sont appréciées par le juge administratif, au cas par cas.
Notre article sur les commerces pillés le 17 octobre a chiffré, sur un exemple hypothétique, pourquoi le besoin de trésorerie culmine après la réouverture, avant le règlement de l’assureur. Il présentait encore l’étape européenne comme à venir : elle est franchie, sans rien changer pour les sinistres d’octobre.
Pour un sinistre du 17 octobre, le contrat signé avant cette date et la responsabilité de l’État sont les seuls fondements ; aucun mécanisme voté en février ne viendra s’y ajouter rétroactivement.
Qui décide quoi
La Commission européenne a rendu sa décision. Le Gouvernement décide seul du calendrier : un décret simple fixe l’entrée en vigueur, des décrets en Conseil d’État organisent la commission de qualification, la cession au fonds et la rémunération de la garantie, des arrêtés fixent les taux et la franchise relève d’un décret. Le ministre de l’Économie désigne la CCR gestionnaire du fonds, sur proposition de son conseil d’administration, et arrête les clauses types. La CCR gérera le fonds et réassurera le risque. Chaque assureur choisira de céder ou non, et paiera la contribution dans tous les cas. Le préfet n’a aucun rôle dans la qualification prévue par la loi.
Tant que le décret manque, chaque nouvel épisode de violences sera indemnisé selon les contrats existants, et ce délai relève d’un choix du Gouvernement que plus aucune procédure européenne ne retient.
Le fait à surveiller
Le signal attendu est la publication au Journal officiel du décret fixant la date d’entrée en vigueur, accompagné de l’arrêté désignant la CCR et du décret créant la commission de qualification. Si aucun de ces textes n’est paru au 1er janvier 2027, l’échéance avancée par la profession n’aura pas été tenue, et la France abordera 2027 avec un régime voté, autorisé et inactif. Au-delà du 24 juillet 2027, le décret ne pourrait plus fixer de date conforme à la loi.
Le texte de l’article 171 a été lu dans le flux ouvert du Journal officiel diffusé par la DILA, Légifrance refusant l’accès automatisé, puis confronté à la page Légifrance. La décision de la Commission a été identifiée dans son registre des aides d’État ; son document intégral n’était pas téléchargeable le 21 octobre 2026. L’estimation de Morningstar DBRS est rapportée par la presse spécialisée, sans lecture de la note originale. Cet article décrit des règles générales et ne constitue pas un conseil juridique individuel : le contrat de chaque assuré fait foi.