Le 29 octobre 2026 à 18 heures, Paulic Meunerie, meunier familial breton coté sur Euronext Growth, publie ses comptes du premier semestre. Son chiffre d’affaires recule de 4,4 %, à 8,31 millions d’euros, pour 18 055 tonnes vendues, des volumes en recul de 2,5 %. Sa marge brute progresse pourtant de 250 000 euros, à 3,16 millions, et son taux passe à 38 % du chiffre d’affaires. En bas du compte de résultat, le résultat d’exploitation tombe à 7 000 euros, contre 218 000 un an plus tôt, et le résultat net à une perte de 58 000 euros.
Le communiqué donne la principale explication de l’écart : la hausse des charges de personnel, liée à des doublons de postes avant des départs en retraite et à des « recrutements anticipés en prévision de nouveaux contrats ». Ces contrats, la société les décrit comme des « discussions avancées avec de nouveaux acteurs industriels de premier plan ». Les comptes semestriels n’ont fait l’objet ni d’un audit, ni d’un examen limité.
Paulic Meunerie a payé au premier semestre une capacité humaine dimensionnée pour des clients pas encore signés : avec la hausse des charges externes et des dépréciations de créances, cette avance a effacé son gain de marge, alors que le recul des ventes, lui, n’avait pas entamé sa marge brute.
Ce que publient les comptes du semestre
Le rapport financier semestriel détaille les postes. Les charges de personnel atteignent 1 149 330 euros, contre 984 358, soit 165 000 euros de plus. L’effectif moyen passe de 45 à 48 personnes. Le rapport précise la nature des embauches : du personnel « en production et en conditionnement, en avance de phase, en prévision de nouvelles entrées en relations avec des clients grands comptes, qui ne se sont pas concrétisées sur le premier semestre, mais tendent à se matérialiser sur la fin de l’exercice ».
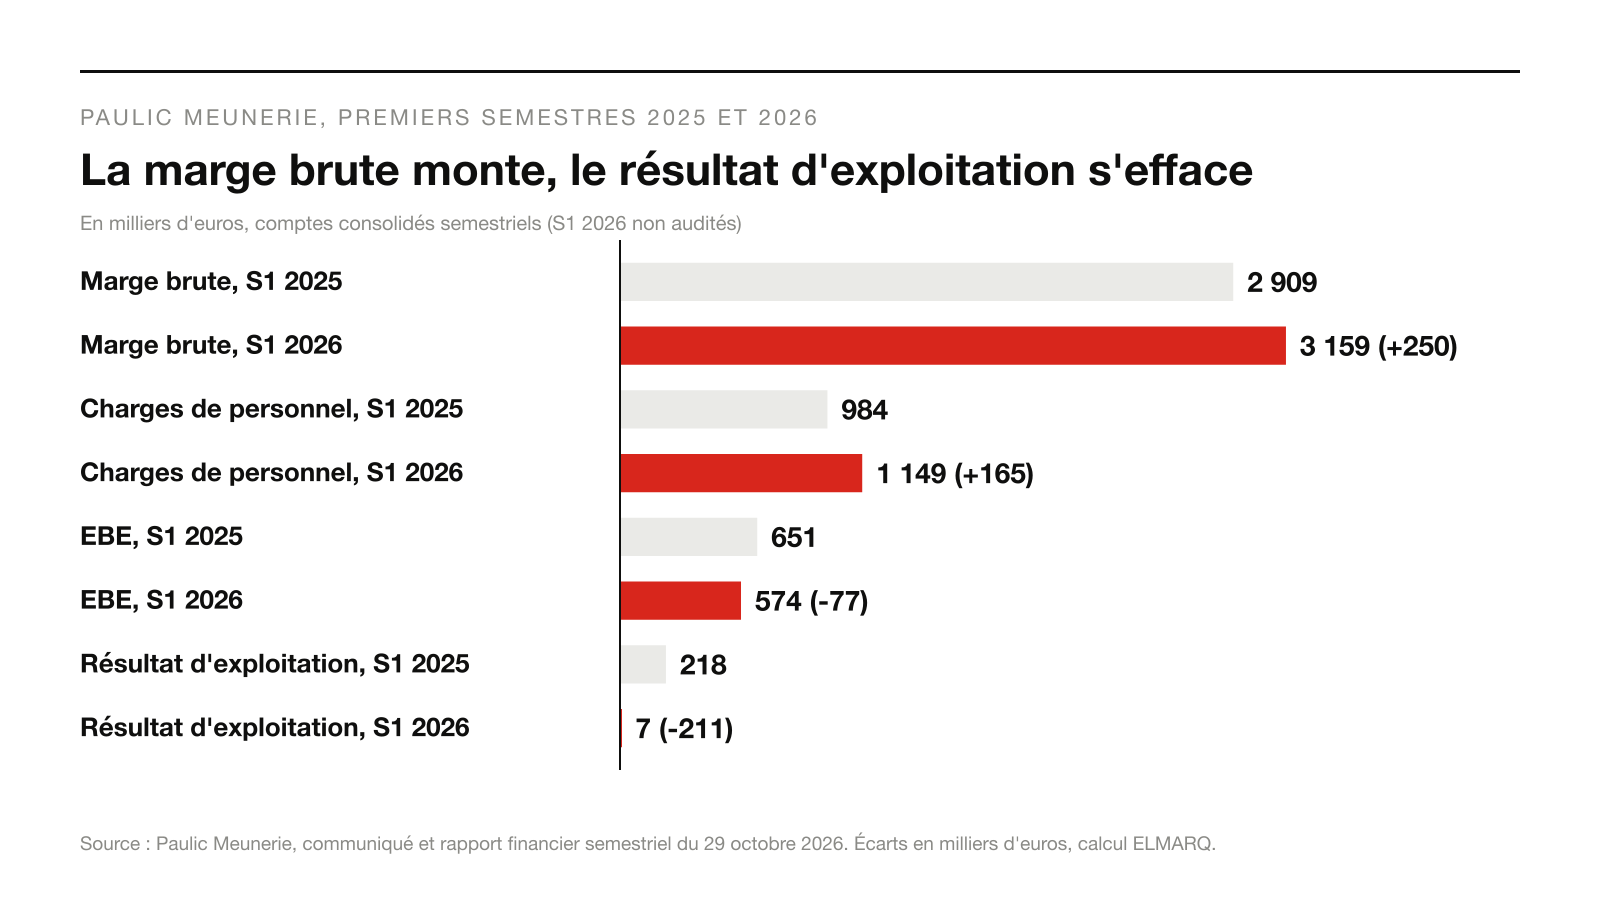
Le personnel n’est pas seul en cause. Les achats et charges externes progressent de 164 000 euros, à 1,37 million, dont 60 000 euros de transport, 69 000 euros d’achats non stockés, et 23 000 euros de publicité. Les dépréciations de créances clients passent de 16 500 à 116 000 euros : selon le rapport, l’année 2025 avait montré « une forte augmentation » du risque client « sur des signatures industrielles ». L’excédent brut d’exploitation, l’EBE, recule de 12 %, à 574 000 euros.
Selon le décompte d’ELMARQ, établi poste par poste à partir du compte de résultat, le résultat d’exploitation perd 211 500 euros : la marge brute en apporte 250 000, le personnel en retire 165 000, les charges externes 164 000, les dotations aux provisions et amortissements 83 000, la baisse des autres produits 49 000. L’écart entre « 7 000 euros » et « perte de 58 000 euros », titre d’Idéal Investisseur, n’est pas une contradiction : le premier chiffre est le résultat d’exploitation, le second le résultat net, après 70 000 euros de charges financières et 6 000 euros de produit d’impôt.
Le bilan, lui, s’allège. L’endettement financier net passe de 5,7 millions d’euros fin 2025 à 5,1 millions au 30 juin, soit 72,8 % des capitaux propres, contre 80,4 %.
Ce que la publication ne dit pas
La société ne sépare pas les 165 000 euros entre les 2 causes qu’elle cite. Le doublon d’un poste avant un départ en retraite est un coût de transmission du savoir-faire, sans lien avec un contrat. L’embauche en avance de phase est un pari commercial. Selon le calcul d’ELMARQ, les charges de personnel rapportées à l’effectif moyen passent de 21 875 à 23 944 euros sur le semestre, en hausse de 9,5 %. Ce n’est ni un salaire moyen ni le coût des personnes recrutées, puisque le ratio dépend aussi du temps de travail et de la composition des équipes, et il ne permet pas d’isoler l’une ou l’autre embauche.
Le statut des contrats n’est pas publié. Le communiqué parle de « discussions avancées », le rapport d’entrées en relation qui « tendent à se matérialiser », sans nom, sans volume, sans date de signature. Le taux de saturation de l’outil industriel, que leur concrétisation permettrait « d’accroître progressivement », n’est pas chiffré, pas plus que la capacité de production en tonnes.
Le grand compte en retard de livraisons n’est pas nommé. Le communiqué du 31 juillet en dit davantage : un « client majeur de la grande distribution » dont le recadencement explique « près de 70 % du recul du chiffre d’affaires du trimestre », alors que les ventes du 2e trimestre reculaient de 10,3 %. Le montant n’est pas publié. Enfin, le contrôle fiscal sur le crédit d’impôt recherche de 2021 reste ouvert : 448 000 euros sont contestés, et aucune provision n’a été constatée au 30 juin, quand le communiqué de juillet annonçait qu’une provision « devrait » être comptabilisée.
Le mécanisme : un coût fixe qui précède le revenu qu’il doit servir
Un meunier vend des tonnes. Sa marge se fait sur l’écart entre le prix du blé et celui de la farine, et elle n’est rentable que si le moulin tourne assez. Paulic l’écrit lui-même dans son communiqué de juillet : sur des marchés où « les cours des céréales sont publics et directement suivis par les clients », leurs variations sont « largement répercutées » dans les prix. Le levier qui lui reste est le volume passé dans un outil déjà payé.
Pour servir un nouvel industriel, il faut des équipes formées en production et en conditionnement avant la première livraison. L’embauche se décide sur la probabilité d’un contrat ; le salaire, lui, se paie chaque mois, que le contrat soit signé ou non. Le coût est certain et immédiat, le revenu probable et différé. Quand la signature glisse d’un semestre, le recrutement anticipé ne disparaît pas : il prolonge la période pendant laquelle ce coût de capacité supplémentaire n’est pas encore compensé par les revenus attendus, et pèse sur la marge dégagée avec les clients existants.
Chez Paulic, ce glissement s’est ajouté à 2 fragilités déjà visibles. La première est la dépendance à quelques grands comptes : en 2025, un client industriel a diversifié ses fournisseurs, faisant reculer de 8 % les volumes de ce segment, selon le communiqué du 3 février ; au 1er semestre 2026, un distributeur décale ses livraisons. La 2e est le risque de crédit des « signatures industrielles », qui a multiplié par 7 les dépréciations de créances. Un grand compte apporte du volume, mais il concentre le calendrier, la négociation et le risque de paiement, comme le montrait notre analyse du 18 octobre sur les délais de paiement des grands comptes, où le délai consenti devenait un crédit fait au client.
La structure du résultat rappelle celle d’Oatly, analysée dans notre article du 28 octobre : plus de 4 points de marge brute gagnés à l’usine, puis perdus sur la route qui mène au client. Chez Paulic, le gain se perd dans les équipes dimensionnées pour un client à venir.
L’arbitrage déplacé : le client pèse sur le calendrier de la masse salariale
En recrutant avant la signature, l’entreprise ne décide plus seule du moment où sa capacité devient rentable : le prospect, par le rythme de sa décision, pèse sur ce moment. La direction garde des leviers, recrutement par étapes, intérim, polyvalence, formation, contrat conditionnel, mais elle engage des dépenses qu’elle contrôle sur une décision qui dépend aussi d’un tiers. Au 1er semestre 2026, 2 calendriers échappaient ainsi à Paulic, celui des livraisons de son distributeur et celui des signatures de ses futurs industriels.
Le choix par défaut se lit dans les communiqués successifs. Le 3 février, la société attendait pour 2026 une croissance soutenue par « l’entrée en vigueur de nouveaux contrats commerciaux, notamment avec la grande distribution et de nouveaux comptes clefs dans l’industrie agroalimentaire ». Le 29 avril, elle donnait la priorité à « la conquête de grands comptes ». Le 29 octobre, les embauches sont faites et les contrats restent à venir. Le rapport annonce que la masse salariale « revient sur une trajectoire maitrisée pendant le second semestre, dans l’attente des entrées en relations » : l’arbitrage est désormais de tenir l’équipe sans l’agrandir.
Ce choix a une logique industrielle. En 2025, Paulic avait réduit ses charges de personnel de 2,20 à 2,06 millions d’euros en concentrant sa production sur le site de Saint-Gérand, et dégagé un résultat d’exploitation de 667 000 euros, contre une perte un an plus tôt. Jean Paulic, son président, le résume ainsi : « Dans un semestre marqué par un décalage ponctuel de livraisons chez un grand compte, nous avons préservé l’essentiel de nos volumes et renforcé notre taux de marge brute. » Recruter avant de signer n’est ni une faute ni une évidence : c’est une option payée comptant, dont le prix se mesure au nombre de mois que l’entreprise peut attendre son client.
Ce qui départagera l’avance et la perte
Les comptes annuels 2026 donneront, par différence, les charges de personnel du 2nd semestre. Selon le calcul d’ELMARQ, elles s’élevaient à 1,08 million d’euros au 2nd semestre 2025 : si elles restent proches de 1,15 million, la trajectoire « maitrisée » sera vérifiée sans réduction d’effectif ; si elles dépassent ce niveau sans hausse des volumes, l’avance se sera prolongée. Si la société reprend son calendrier de 2026, le chiffre d’affaires annuel paraîtra début février 2027 et les résultats annuels fin avril, mais aucune date n’est encore publiée.
Le signal le plus net sera l’annonce, ou non, d’un contrat avec un nouvel acteur industriel avant le 31 décembre 2026, échéance à laquelle le rapport rattache leur matérialisation. Le volume annuel, rapporté aux 39 300 tonnes de 2025, dira si la capacité recrutée a commencé à servir. Le retour des livraisons du distributeur au 2e semestre, dont la société fait la condition de sa confiance dans son communiqué de juillet, se lira dans le même chiffre.
Pièces : communiqué de Paulic Meunerie du 29 octobre 2026 à 18 heures, diffusé aussi par Finanzwire, et rapport financier semestriel publié le même jour (notes 18 à 27), comptes consolidés résumés non audités arrêtés le 22 octobre 2026 ; communiqués du 31 juillet 2026, du 3 février 2026 et du 29 avril 2026, ces 2 derniers déposés auprès de l’AMF ; article d’Idéal Investisseur du 29 octobre 2026. Les causes des hausses de charges, le statut des discussions commerciales et le poids du grand compte sont ceux qu’écrit la société. La décomposition du résultat d’exploitation, le coût moyen par personne et les chiffres du 2nd semestre 2025 sont des calculs d’ELMARQ à partir des comptes publiés.