Depuis le 19 juillet 2026, l’article 25 du règlement (UE) 2024/1781 sur l’écoconception interdit aux grandes entreprises de détruire les vêtements, accessoires du vêtement et chaussures invendus énumérés à son annexe VII. Le règlement délégué (UE) 2026/296, publié au Journal officiel le 22 avril 2026 et applicable le même 19 juillet, fixe les 10 cas où la destruction reste permise. Le règlement d’exécution (UE) 2026/2 impose un format commun pour déclarer les invendus mis au rebut, applicable le 2 mars 2027. Ces 3 textes ne répondent pas à la même question : le premier dit ce qui est interdit, le deuxième ce qui reste permis et sur quelles pièces, le troisième comment le chiffre sera présenté et comparé.
Pour une direction générale ou une direction de la distribution, l’enjeu est moins le volume des stocks que la capacité à prouver leur parcours. Un produit encore en stock, un retour remis en vente, un don, un produit recyclé et un produit incinéré n’ont pas le même statut juridique, et la même pièce ne doit pas changer de catégorie au gré de la présentation d’un chiffre. Les marques de luxe, que l’Agence européenne pour l’environnement cite parmi celles dont la destruction d’invendus a été rapportée, sont concernées comme toutes les grandes entreprises, avec une particularité : une partie de leurs produits les plus emblématiques n’entre pas dans le champ de l’interdiction européenne.
Que vise exactement l’interdiction européenne ?
L’annexe VII liste des codes douaniers, et c’est là que se joue le périmètre. Elle vise les vêtements et accessoires du vêtement en cuir (position 4203), en bonneterie (chapitre 61) ou en tissu (chapitre 62), certains chapeaux et coiffures (positions 6504 et 6505), et les chaussures (positions 6401 à 6405). Elle ne vise pas la position 4202, celle des malles, valises, sacs à main, portefeuilles et petite maroquinerie, ni les parfums, les montres ou la joaillerie. Pour un groupe de luxe, la règle européenne couvre donc le prêt-à-porter et les souliers, pas les sacs. L’interdiction européenne de détruire les invendus s’arrête au vestiaire : la maroquinerie reste hors de son annexe VII, même si elle entre dans l’obligation de déclarer.
La taille de l’entreprise se lit selon la recommandation 2003/361/CE, à laquelle renvoie le règlement : une moyenne entreprise occupe moins de 250 personnes et réalise un chiffre d’affaires annuel d’au plus 50 millions d’euros ou un bilan d’au plus 43 millions d’euros ; une petite entreprise occupe moins de 50 personnes, avec un chiffre d’affaires ou un bilan d’au plus 10 millions d’euros. Au-delà, l’entreprise est grande et l’interdiction s’applique depuis juillet. Un garde-fou empêche le détour : l’article 25 interdit aux entreprises non soumises à l’interdiction de détruire des invendus qui leur sont fournis pour la contourner.
Le mot « destruction » a, dans le règlement, un sens précis : la détérioration intentionnelle d’un produit ou sa mise au rebut en tant que déchet, à la seule exception d’une mise au rebut destinée à le préparer en vue d’un réemploi. Le recyclage d’un vêtement invendu jamais porté est donc, au sens du texte, une destruction. L’Agence européenne pour l’environnement retient la même définition dans son analyse de 2024. Le règlement délégué en tire la conséquence : son article 5 charge la Commission d’examiner si de nouvelles données justifieraient une dérogation pour le recyclage de haute qualité, au plus tard le 12 mai 2031.
Quelles exceptions le règlement délégué admet-il ?
Les 10 dérogations de l’article 2 du règlement 2026/296 couvrent les produits dangereux, les produits non conformes au droit, les contrefaçons, les produits endommagés ou contaminés dont la réparation n’est ni possible ni rentable, et les défauts de conception impossibles à corriger. Parmi elles, 3 intéressent directement les marques de luxe. La dérogation d) vise les produits soumis à une licence qui interdit leur distribution passé un délai, lorsque ce délai a expiré. La dérogation e) vise les produits impropres au réemploi parce qu’il est techniquement impossible de retirer ou de rendre inaccessibles des étiquettes, logos ou éléments de conception protégés par la propriété intellectuelle. La dérogation h), ouverte seulement si aucune autre ne s’applique, vise les produits proposés en don à au moins 3 entités de l’économie sociale, ou sur une page du site de l’entreprise pendant au moins 8 semaines, sans trouver preneur.
Chaque dérogation a sa pièce. L’article 3 impose de conserver pendant 5 ans, et de remettre sous 30 jours à l’autorité qui la demande, la licence, le rapport d’inspection, la preuve de l’offre de don ou le dossier d’essais qui justifie la destruction. L’article 4 oblige à remettre à l’opérateur de traitement des déchets une déclaration indiquant la dérogation invoquée. La protection de la marque reste un motif de destruction admis, mais elle devient un motif qu’il faut documenter pièce par pièce.
La France appliquait déjà sa propre règle
Le droit français n’a pas attendu 2026. Le ministère de la Transition écologique rappelle que la loi du 10 février 2020 relative à la lutte contre le gaspillage et à l’économie circulaire met fin à l’élimination des invendus non alimentaires : depuis le 1er janvier 2022 pour les produits couverts par une filière de responsabilité élargie du producteur, depuis le 31 décembre 2023 pour les autres. Le textile d’habillement, le linge de maison et les chaussures relèvent d’une telle filière, dont Refashion est l’éco-organisme. Le premier jet avait raison sur ce point : il serait faux d’écrire que la destruction des textiles était libre en France jusqu’en juillet 2026.
Les 2 régimes ne disent pourtant pas la même chose. L’article L541-15-8 du code de l’environnement, cité par la Commission, impose de « réemployer », de « réutiliser ou de recycler » les invendus : le recyclage y est une issue admise, alors qu’il est une destruction au sens européen pour les produits de l’annexe VII. Par une décision du 26 juin 2026, la Commission a autorisé la France à maintenir ses règles pour les moyennes entreprises jusqu’au 19 juillet 2030, et pour les produits qui ne figurent pas à l’annexe VII. La Lituanie s’y était opposée. La décision relève que la France prépare une adaptation de son code, adoptée par le Sénat en février 2026 et en attente d’examen à l’Assemblée nationale selon une mise à jour française du 8 juin 2026. En France, un sac à main invendu reste donc soumis à la loi de 2020, et un manteau invendu au règlement européen.
Quand les chiffres deviendront-ils comparables ?
L’article 24 du règlement oblige déjà les grandes entreprises qui mettent au rebut des invendus à publier chaque année leur nombre et leur poids par catégorie, les raisons de la mise au rebut, la part orientée vers le réemploi, le recyclage, la valorisation ou l’élimination, et les mesures de prévention. La première publication couvre le premier exercice complet au cours duquel le règlement est en vigueur. Pour une entreprise dont l’exercice suit l’année civile, notre lecture conduit à l’exercice 2025, publié en 2026. Le considérant 8 du règlement 2026/2 confirme que le report du format ne reporte pas cette obligation.
Le format commun, lui, s’applique le 2 mars 2027, aux produits mis au rebut à partir du premier exercice complet suivant cette date, avec une publication dans les 12 mois de la clôture. Pour un exercice civil, ce calendrier conduit à l’exercice 2028 et à une première déclaration au format commun au plus tard fin 2029 : c’est un calcul d’ELMARQ, qui varie selon la date de clôture. Le communiqué de la Commission du 9 février 2026 annonçait ce format pour « February 2027 » ; le texte publié retient le 2 mars.
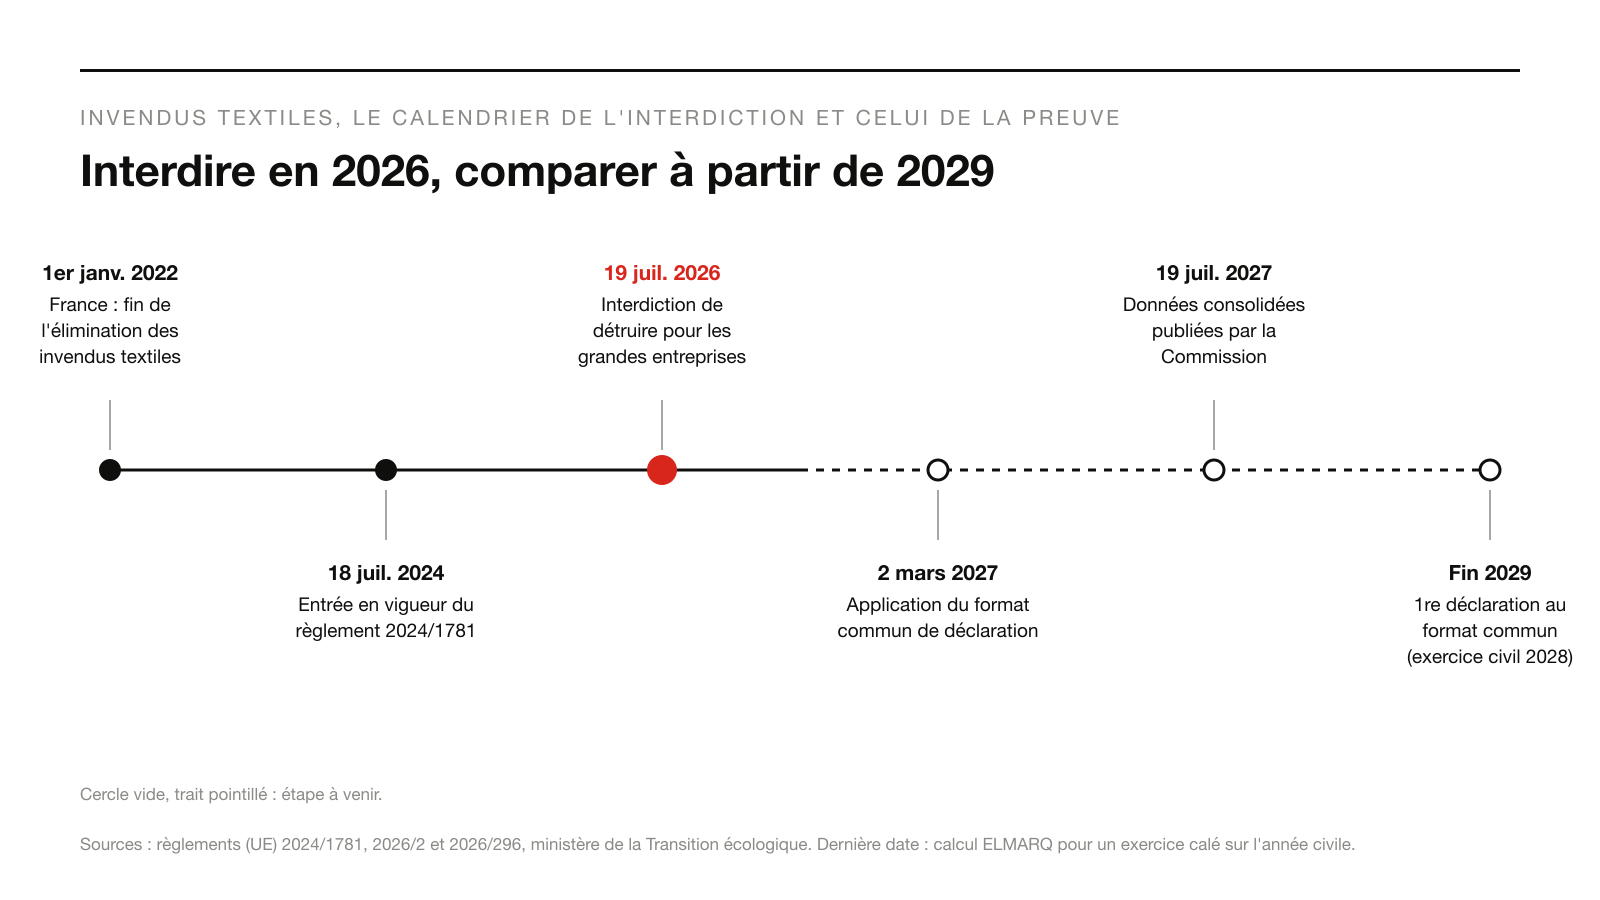
Le format dira beaucoup. Il exige le nombre d’unités et le poids en kilogrammes par code douanier, avec le symbole « ± » en cas d’estimation, une ligne distincte pour chaque raison de mise au rebut, et la répartition des traitements. Lorsque l’entreprise ne sait pas ce que l’opérateur de déchets a fait des produits, elle doit l’écrire dans une colonne « inconnue ». Les dons, eux, ne sont pas des mises au rebut et sortent de la déclaration, selon le considérant 3. Les pièces doivent être conservées 5 ans. L’annexe III indique aux autorités nationales de cibler leurs vérifications sur les déclarations absentes ou anormalement faibles par rapport aux concurrents, et sur une forte part de traitements « inconnue ».
| Objet | Texte | Date |
|---|---|---|
| Fin de l’élimination des invendus textiles en France | Loi du 10 février 2020 | 1er janvier 2022 |
| Obligation de déclarer les invendus mis au rebut | Règlement 2024/1781, article 24 | 1er exercice complet suivant le 18 juillet 2024 |
| Interdiction de détruire, grandes entreprises | Règlement 2024/1781, article 25 | 19 juillet 2026 |
| Format commun de déclaration | Règlement d’exécution 2026/2 | 2 mars 2027, puis 1er exercice complet suivant |
| Données consolidées de la Commission | Règlement 2024/1781, article 26 | Au plus tard le 19 juillet 2027 |
| Interdiction, moyennes entreprises | Règlement 2024/1781, article 25 | 19 juillet 2030 |
Le chiffre de 4 à 9 % porte-t-il sur les invendus ?
Non, et le communiqué de la Commission a brouillé ce point. L’Agence européenne pour l’environnement, dans son briefing n° 01/2024 publié le 4 mars 2024, écrit que « an estimated 4-9 % of all textile products put on the market in Europe are destroyed before use », soit 264 000 à 594 000 tonnes par an. Le dénominateur est l’ensemble des textiles mis sur le marché. Le communiqué de la Commission du 9 février 2026 écrit « 4-9 % of unsold textiles » : le dénominateur devient les invendus, ce qui n’est pas ce que mesure l’agence. L’écart n’est pas un détail : une part des invendus détruits serait bien plus élevée qu’une part de tout ce qui est mis sur le marché.
L’agence fournit d’ailleurs les ordres de grandeur pour passer d’un dénominateur à l’autre, avec ses réserves. La part moyenne d’invendus relevée dans la littérature est de 21 %, et environ un cinquième de ces stocks finirait détruit ; un cinquième de 21 % donne un peu plus de 4 % des produits, un calcul d’ELMARQ cohérent avec le bas de la fourchette. L’agence estime aussi que 22 à 43 % des vêtements achetés en ligne puis retournés seraient détruits. Elle prévient que les données ouvertes manquent et que l’ampleur réelle reste incertaine. Ce chiffre européen ne mesure ni une entreprise, ni le luxe. La Commission avance enfin qu’en France, environ 630 millions d’euros d’invendus seraient détruits chaque année, sans source détaillée dans son communiqué.
Que montrait le cas Burberry de 2018 ?
Le précédent le plus cité tient en une ligne d’une annexe comptable. Dans son rapport annuel 2017/18, à la note 17 consacrée aux stocks, Burberry écrivait : « The cost of finished goods physically destroyed in the year was £28.6m (2017: £26.9m), including £10.4m of destruction for Beauty inventory. » Il s’agit d’un coût de revient, pas d’une valeur de vente, pour l’exercice clos le 31 mars 2018, et plus du tiers concernait des produits de beauté, catégorie absente de l’annexe VII actuelle. Le 6 septembre 2018, selon Euronews, la maison annonçait cesser de détruire ses invendus « with immediate effect », en précisant : « We already reuse, repair, donate or recycle unsaleable products ».
Le cas est utile pour une raison de méthode. Le chiffre n’a pas été révélé par une enquête : il figurait dans un document publié par l’entreprise, dans une note que peu de lecteurs consultent. La règle européenne généralise cette situation, en sortant le chiffre des annexes pour l’afficher sur une page facile d’accès, dans un format comparable d’une entreprise à l’autre.
Que publient aujourd’hui les groupes de luxe ?
Les documents d’enregistrement universel de l’exercice 2025 montrent des politiques, pas encore des déclarations au format. LVMH, dans son document déposé le 31 mars 2026, classe la « destruction potentielle des invendus/produits obsolètes » parmi ses impacts matériels pour la mode et maroquinerie et pour les parfums et cosmétiques. Le groupe y définit les invendus comme « l’ensemble des produits n’ayant pas été écoulés lors des cycles de vente des Maisons », se fixe l’objectif que « 100 % des invendus soient donnés, réemployés ou recyclés d’ici à 2030 », et précise que les indicateurs associés « sont étudiés dans le cadre de la réglementation européenne et feront l’objet d’un reporting dédié » (page 127).
Hermès, dans son document déposé le 19 mars 2026, écrit que son modèle, fondé sur la liberté d’achat des magasins, « génère organiquement un faible taux de produits invendus ». Il décrit 3 axes, les ventes exceptionnelles aux clients et aux salariés, le don et le recyclage, et inscrit dans ses objectifs une « trajectoire de recyclage de tous ses produits invendus à horizon 2030 », au statut « En cours » (pages 278 et 279). Dans ces passages, aucun des 2 groupes ne publie de nombre ni de poids d’invendus mis au rebut. Le règlement autorise aussi une publication sur une page du site de l’entreprise : l’absence de chiffre dans un rapport annuel ne prouve donc pas l’absence de déclaration, ni une quelconque destruction.
Qui contrôle, et qui décide de ce qui compte ?
La décision ne se prend plus seulement dans l’entreprise. La Commission fixe la liste des produits concernés, les dérogations et le format, et doit publier au plus tard le 19 juillet 2027, puis tous les 36 mois, des informations consolidées sur la destruction des invendus, à partir des déclarations des entreprises (article 26). Les États membres fixent les sanctions, qui doivent comprendre au moins des amendes et l’exclusion temporaire des marchés publics (article 74) ; en France, l’adaptation du code de l’environnement n’était pas définitivement adoptée en juin 2026 selon la Commission. Les opérateurs de traitement des déchets deviennent la source de l’information sur le devenir réel des produits. Les entités de l’économie sociale, en acceptant ou en refusant un don, ouvrent ou ferment la dérogation h). Et le titulaire des droits, par ses licences, conditionne la dérogation d).
Le fait à vérifier au 19 juillet 2027
Le règlement donne une date. Au plus tard le 19 juillet 2027, la Commission doit publier sur son site des informations consolidées sur la prévalence de la destruction des invendus par groupe de produits, à partir des déclarations des entreprises. Si la publication paraît à temps et ventile les vêtements et chaussures, le marché disposera d’un premier ordre de grandeur issu des entreprises, et non plus d’études agrégées. Si elle paraît sans données textiles exploitables, elle confirmera que la comparaison attendra le format commun, donc fin 2029 pour un exercice civil. Si elle ne paraît pas, l’écart entre l’obligation de déclarer et sa consolidation deviendra un fait vérifiable.
La qualité de la gestion d’un stock se lira dans la capacité à expliquer le parcours des produits, référence par référence. Avec le format européen, la question ne sera plus de savoir combien une marque détruit, mais si elle sait dire, pièces à l’appui, ce que sont devenus ses invendus.
Pièces lues le 11 novembre 2026 : le règlement (UE) 2024/1781 (version française publiée au Journal officiel du 28 juin 2024, articles 2, 24 à 26, 74, 80 et annexe VII), le règlement d’exécution (UE) 2026/2 et le règlement délégué (UE) 2026/296 (versions françaises au Journal officiel), la décision (UE) 2026/1435 du 26 juin 2026, la recommandation 2003/361/CE, le communiqué de la Commission du 9 février 2026, le briefing n° 01/2024 de l’Agence européenne pour l’environnement, la page du ministère de la Transition écologique sur la loi anti-gaspillage, le site de Refashion, le rapport annuel 2017/18 de Burberry (note 17, dans sa copie intégrale hébergée par LexisNexis), l’article d’Euronews du 6 septembre 2018 et les documents d’enregistrement universel 2025 de LVMH et d’Hermès. L’article L541-15-8 du code de l’environnement est cité dans la version reproduite par la décision de la Commission. Le calendrier pour un exercice civil et le calcul à partir des ordres de grandeur de l’agence sont des lectures d’ELMARQ. Aucune maison n’est accusée de destruction et aucun volume propre à une entreprise n’est établi pour la période actuelle. Aucune personne privée n’est nommée.