Le 5 novembre 2026, la fédération du commerce spécialisé Procos a publié ses chiffres de septembre. Le chiffre d’affaires en magasin de ses enseignes recule de 6,9 % sur un an. L’habillement plonge de 17,6 %, la beauté-parfumerie progresse de 3,7 % : c’est le seul secteur en croissance du mois. Entre les 2, l’écart atteint 21,3 points. Ce nombre ne figure pas dans le communiqué : c’est une soustraction (3,7 moins -17,6), qui circule depuis sous la forme d’un raccourci séduisant, celui de Français qui renonceraient aux vêtements mais continueraient d’acheter du parfum.
Pour un dirigeant d’enseigne, de marque ou de centre commercial, la différence entre ces 2 lectures n’a rien de théorique. Si les ménages ont renoncé à l’habillement, il faut réduire les achats, les surfaces et les effectifs. Si septembre a surtout déplacé des achats dans le temps, couper les commandes d’hiver ferait manquer la reprise. Et si la beauté ne fait que retrouver un niveau perdu un an plus tôt, investir sur son « dynamisme » reviendrait à prendre un rattrapage pour une tendance. Les pièces publiques permettent de trancher une bonne partie de la question.
Que mesurent exactement les chiffres de Procos ?
Le communiqué agrège plusieurs panels : Retail Int. pour l’habillement et la beauté-parfumerie, l’Institut de la Maison pour l’équipement de la maison, Food Service Vision pour la restauration. Retail Int. y est présenté comme collectant chaque jour les ventes de 130 enseignes membres, soit 18 000 magasins et 25 milliards d’euros de chiffre d’affaires. Il s’agit donc de chiffre d’affaires, en euros courants, réalisé dans les magasins d’enseignes. Ce n’est ni un volume d’articles, ni une mesure des ventes en ligne, ni une photographie des indépendants, des hypermarchés ou de la seconde main.
Le chiffre de l’habillement n’est pas non plus une seconde mesure qui confirmerait la première. Le 5 octobre, l’Alliance du Commerce avait déjà publié le même -17,6 %, issu du même panel Retail Int., qui compte selon elle plus de 70 enseignes d’habillement et plus de 10 000 magasins. Les 2 fédérations relaient une seule source. Le panel compare en revanche des calendriers alignés, du mardi 1er au mercredi 30 septembre 2026 contre du mardi 2 septembre au mercredi 1er octobre 2025 : l’effet des jours de la semaine est neutralisé.
La chaleur ou le renoncement ?
Le détail publié par l’Alliance du Commerce porte une signature climatique nette. Chez la femme, les ventes de « grosses pièces » baissent de 45 %, quand le short progresse de 24 %. L’enfant recule de 27,4 %, alors que la rentrée pèse selon la fédération 14 % des ventes annuelles des enseignes de vêtements pour enfants. L’Insee fait le même diagnostic le 30 octobre : septembre 2026 est le 2e mois de septembre le plus chaud depuis 1900, et ces températures « ont, en effet, défavorisé les dépenses » d’habillement. Un ménage qui achète un short en septembre n’a pas renoncé à s’habiller ; reste à savoir s’il achètera son manteau plus tard, ou pas du tout.
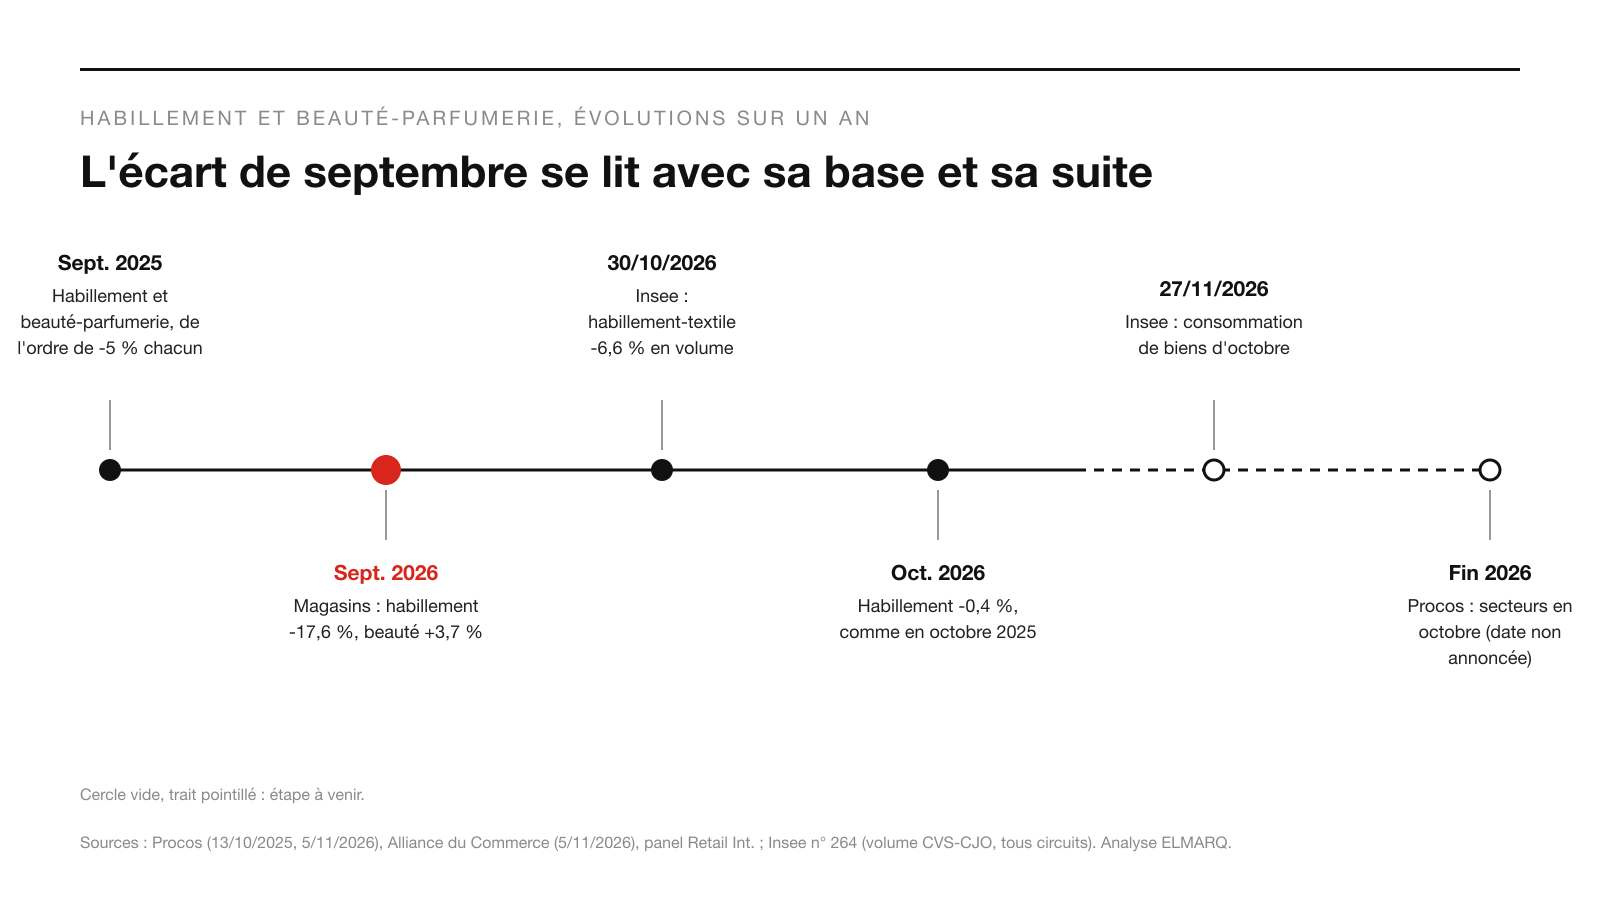
Le mois suivant le confirme en partie. Selon l’Alliance du Commerce, le « retour du froid » a fait rebondir les ventes début octobre, avant que les manifestations et les violences à partir du 17 octobre ne cassent la dynamique dans les centres-villes. Sur l’ensemble d’octobre, le panel habillement ne recule plus que de 0,4 % sur un an, et les zones d’activité commerciale et retail parks progressent même de 6,1 % (les centres commerciaux de périphérie reculent de 1,5 %). Octobre 2025 était lui-même à -0,4 % dans ce panel : calcul ELMARQ, sur 2 ans, octobre 2026 reste donc environ 0,8 % sous octobre 2024 (0,996 multiplié par 0,996), sans rattrapage visible des achats manqués en septembre, même si les violences d’octobre ont pu le masquer. Un mois de septembre à -17,6 % suivi d’un octobre à -0,4 % décrit un choc de saison plutôt qu’un décrochage durable ; il ne prouve pas que les achats de septembre ont été rattrapés.
Le décalage n’efface pas tout. Le cumul de l’habillement reste négatif, à -4,2 % sur les 10 premiers mois, et les ventes en ligne du panel ont elles aussi chuté de 15,9 % en septembre : les sites des mêmes enseignes n’ont pas absorbé ce que leurs magasins ont perdu. Procos évoque des « tensions persistantes sur le pouvoir d’achat liées à la hausse des prix de l’énergie », et l’Insee mesure une hausse de 21,3 % des prix de l’énergie sur un an en septembre (le même nombre que l’écart entre les 2 secteurs, par simple coïncidence). La pression sur le budget est réelle ; elle se cumule avec la météo, et aucune pièce ne mesure la part de chacune.
La beauté progresse-t-elle vraiment ?
Le +3,7 % de la beauté-parfumerie se lit contre une base. Or cette base est faible. Dans son communiqué du 13 octobre 2025, Procos écrivait que l’habillement, la beauté-parfumerie et la restauration étaient en septembre 2025 « en fortes baisses de l’ordre de -5 % ». Calcul ELMARQ, sur 2 ans : 0,95 multiplié par 1,037 donne environ 0,985, soit une beauté-parfumerie autour de 1,5 % sous son niveau de septembre 2024. Le même calcul pour l’habillement (0,95 multiplié par 0,824) donne environ -22 %. Ces ordres de grandeur sont fragiles, car Procos arrondit le chiffre de 2025 et le panel est passé de 120 à 130 enseignes entre les 2 communiqués. Ils suffisent pourtant à changer le récit : sur 2 ans, la beauté-parfumerie des enseignes n’a pas progressé, elle a à peu près retrouvé son niveau, pendant que l’habillement a décroché.
Le secteur de Procos s’appelle « beauté-parfumerie » et ne distingue pas le parfum du maquillage ou des soins. Rien, dans le communiqué, ne dit que le parfum porte la hausse. Les grands groupes donnent un éclairage, avec une limite : ils publient des ventes aux distributeurs, à l’échelle de régions entières, pas des achats de ménages français. L’Oréal annonce le 22 octobre une croissance à données comparables de 9,9 % en Europe au 3e trimestre (8,9 % en données comparables ajustées, l’indicateur que met en avant le groupe) et décrit un marché européen de la beauté « robust », avec les parfums comme « primary growth engine » de sa division Luxe ; sur 9 mois, la croissance européenne est menée par l’Espagne, le Portugal, la Pologne et les pays baltes, et la France n’est pas citée. Selon FashionUnited, Puig fait progresser sa division parfums et mode de 3,9 % à périmètre et changes constants au 3e trimestre, à 985,8 millions d’euros, moins vite que l’ensemble du groupe (+5,6 %), porté par le maquillage (+16,1 %). Le 28 octobre, le même groupe a présenté son plan Vision 2032, qui vise plus de 8 milliards d’euros de ventes nettes en 2032, contre 5,04 milliards en 2025, et l’ambition de devenir « l’un des deux leaders mondiaux de la parfumerie », selon FashionUnited ; le pôle parfums de prestige y figure en tête des 4 axes. Un trimestre plus lent ne change pas le cap annoncé. Interparfums Inc., à l’inverse, signale sur 9 mois un recul de 3 % en Europe de l’Ouest « amid softer consumer demand ». Le parfum n’échappe donc pas partout au ralentissement.
Le prix explique-t-il l’écart ?
Un chiffre d’affaires mêle des prix et des quantités. L’indice des prix de l’Insee de septembre 2026 permet d’écarter l’explication par les étiquettes. Les prix de l’habillement et des chaussures baissent de 0,9 % sur un an ; ceux des « autres appareils, articles et produits pour soins corporels » montent de 0,1 %. Calcul ELMARQ : retirer ces effets prix laisse un habillement autour de -17 % et une beauté autour de +3,6 % hors prix. Ce calcul reste approximatif, car l’indice national ne reproduit ni le mélange de produits des enseignes du panel, ni leurs promotions. Il montre néanmoins que l’écart ne vient pas d’une hausse des prix de la beauté.
Reste un second écart. Pour l’Insee, les dépenses en habillement-textile reculent de 6,6 % sur un an en septembre, en volume, corrigées des variations saisonnières et des jours ouvrables. Calcul ELMARQ : avec des prix en baisse de 0,9 %, cela correspond à environ -7,4 % en valeur, loin des -17,6 % du panel des enseignes. Les 2 mesures n’ont pas le même périmètre : l’Insee couvre l’ensemble des circuits et le textile de maison, le panel ne suit que des magasins d’enseignes. Aucune pièce publique ne permet de répartir cet écart d’environ 10 points entre circuits ; il signale au moins que la chute des enseignes ne se confond pas avec celle de la consommation.
| Fait | Source | Limite |
|---|---|---|
| Habillement -17,6 %, beauté-parfumerie +3,7 % en septembre 2026 | Procos, 5 novembre 2026 (panel Retail Int.) | Chiffre d’affaires en magasin d’enseignes, pas des volumes ni le marché entier |
| Grosses pièces femme -45 %, short +24 %, en ligne -15,9 % | Alliance du Commerce, 5 octobre 2026 | Même panel que Procos : ce n’est pas un recoupement indépendant |
| Habillement -0,4 % en octobre 2026, -4,2 % sur 10 mois | Alliance du Commerce, 5 novembre 2026 | Octobre perturbé par les violences à partir du 17 octobre |
| Beauté-parfumerie « de l’ordre de -5 % » en septembre 2025 | Procos, 13 octobre 2025 | Valeur arrondie, panel de 120 enseignes à l’époque |
| Habillement-textile -6,6 % sur un an en volume | Insee, 30 octobre 2026 | Périmètre plus large, données corrigées des variations saisonnières |
| Prix habillement -0,9 %, soins corporels +0,1 % sur un an | Insee, 15 octobre 2026 | Indice national, sans les promotions propres aux enseignes |
Que dit vraiment la recherche sur le « lipstick effect » ?
L’idée que la crise pousse vers les petits luxes de beauté a un nom, le « lipstick effect », que Sarah Hill et ses coauteurs attribuent aux journalistes, en citant un article du Wall Street Journal du 26 novembre 2001. Leur étude, publiée en 2012 dans le Journal of Personality and Social Psychology, est la référence la plus citée. Elle croise 232 mois de chômage et de ventes de détail aux États-Unis, de 1992 à 2011, et trouve que la part des soins et cosmétiques, calculée sur 5 catégories de ventes de détail, monte avec le chômage. Elle trouve aussi, et c’est le point que le raccourci oublie, que la part de l’habillement et des accessoires monte également. Dans les données mêmes qui ont popularisé l’effet, vêtements et cosmétiques vont dans le même sens. Leurs expériences, menées sur des femmes à qui l’on présentait des signaux de récession, mesurent un désir d’achat déclaré, et l’une d’elles conclut que ce désir se porte sur les produits de beauté chers, pas sur des substituts bon marché.
La suite de la littérature discute le mécanisme plus que le phénomène. En 2016, dans Psychological Science, Ekaterina Netchaeva et McKenzie Rees concluent que l’inquiétude économique pousse aussi à soigner son apparence au travail, pas seulement à séduire. En 2020, dans Applied Economics, Wenying Li, Chen Zhen et Jeffrey Dorfman testent l’effet sur les ventes de rouges à lèvres scannées en caisse aux États-Unis de 2006 à 2016 : l’élasticité de la demande au revenu tombe de 0,31 à 0,05 pendant la récession de 2007 à 2009, Les auteurs y voient la première confirmation empirique de l’effet (« first empirically confirming the existence of the lipstick effect ») ; ce qu’ils mesurent est pourtant une demande moins sensible à la baisse des revenus, pas une demande en hausse. À l’inverse, une enquête Mintel relayée en avril 2009 par FashionUnited trouvait que 3 % seulement des femmes interrogées au Royaume-Uni, aux États-Unis et en France disaient acheter un rouge à lèvres pour se remonter le moral. Le « lipstick effect » décrit au mieux une demande de beauté qui résiste à la crise ; il ne décrit pas des ménages qui troqueraient leurs vêtements contre du parfum.
Il faut enfin distinguer la moyenne de l’individu. Un secteur à +3,7 % et un autre à -17,6 % ne disent rien de ce que fait un même ménage : les acheteurs de parfum de septembre ne sont pas forcément ceux qui ont différé leurs achats de vêtements. Seul un panel de consommateurs qui suit les mêmes foyers d’un rayon à l’autre permettrait de parler de report, et aucune pièce publique de ce type n’a été publiée pour septembre 2026.
Qui arbitre quoi après septembre ?
La lecture des chiffres déplace l’arbitrage vers les enseignes. Une chaîne d’habillement qui lit un renoncement coupera ses réassorts d’hiver ; une chaîne qui lit un décalage les maintiendra et pilotera ses démarques. La seconde main appelle la même prudence : ELMARQ a montré que chez Kiabi, la seconde main pesait 0,55 % des articles vendus, pour un objectif de 1,6 %, ce qui mesure le poids de la revente dans une enseigne, pas ce que les ménages achètent d’occasion ailleurs ; les panels d’enseignes ne voient pas ces achats. Les centres-villes, eux, cumulent désormais 2 chocs : la chaleur de septembre puis les violences d’octobre, pour lesquelles l’aide publique arrive par des guichets dispersés, comme ELMARQ l’a détaillé guichet par guichet. Les fédérations, enfin, adressent leurs demandes aux pouvoirs publics : Procos réclame un soutien pour « combler le retard », l’Alliance du Commerce demande de ne pas alourdir le coût du travail.
Le fait à vérifier fin novembre
L’Insee publiera le 27 novembre 2026 à 8 h 45 la consommation des ménages en biens d’octobre. Si les dépenses d’habillement-textile y rebondissent nettement, l’hypothèse d’un décalage météo sortira renforcée. Si elles restent au niveau de septembre, la lecture d’une demande durablement affaiblie gagnera du terrain, et le -0,4 % du panel d’enseignes en octobre deviendra une exception à expliquer. Le prochain communiqué de Procos, sur octobre, dira de son côté si la beauté-parfumerie reste en croissance face à une base de 2025 qui n’est plus la même.
L’écart de 21,3 points est exact. Il ne prouve pas ce qu’on lui fait dire. Un mois chaud a fait plonger les vêtements de saison, la beauté a retrouvé à peu près son niveau d’il y a 2 ans, et aucune pièce ne montre que les uns ont financé l’autre. Avant de changer un plan d’achats sur un mois de panel, une direction doit lire la base, le mois suivant et le périmètre.
Le communiqué de Procos sur septembre 2026 a été lu dans sa version PDF : il est daté du 5 novembre 2026 en première page et du 4 novembre en pied des pages suivantes. Les communiqués de l’Alliance du Commerce du 5 octobre et du 5 novembre 2026, le communiqué de Procos du 13 octobre 2025, les publications de l’Insee n° 264 (30 octobre 2026) et n° 247 (15 octobre 2026), le communiqué de L’Oréal du 22 octobre 2026 et le communiqué d’Interparfums Inc. du 4 novembre 2026 (déposé auprès de la SEC) ont été lus dans leur version publiée. Les chiffres de Puig sont cités d’après FashionUnited. L’article de Sarah Hill et de ses coauteurs (2012) a été lu en texte intégral ; ceux de Netchaeva et Rees (2016) et de Li, Zhen et Dorfman (2020) par leur résumé officiel. Les citations en anglais sont données dans leur langue d’origine. Les calculs sur 2 ans, hors effet prix et en valeur à partir du volume Insee sont des calculs ELMARQ, arrondis et indicatifs. Aucune personne privée n’est nommée.