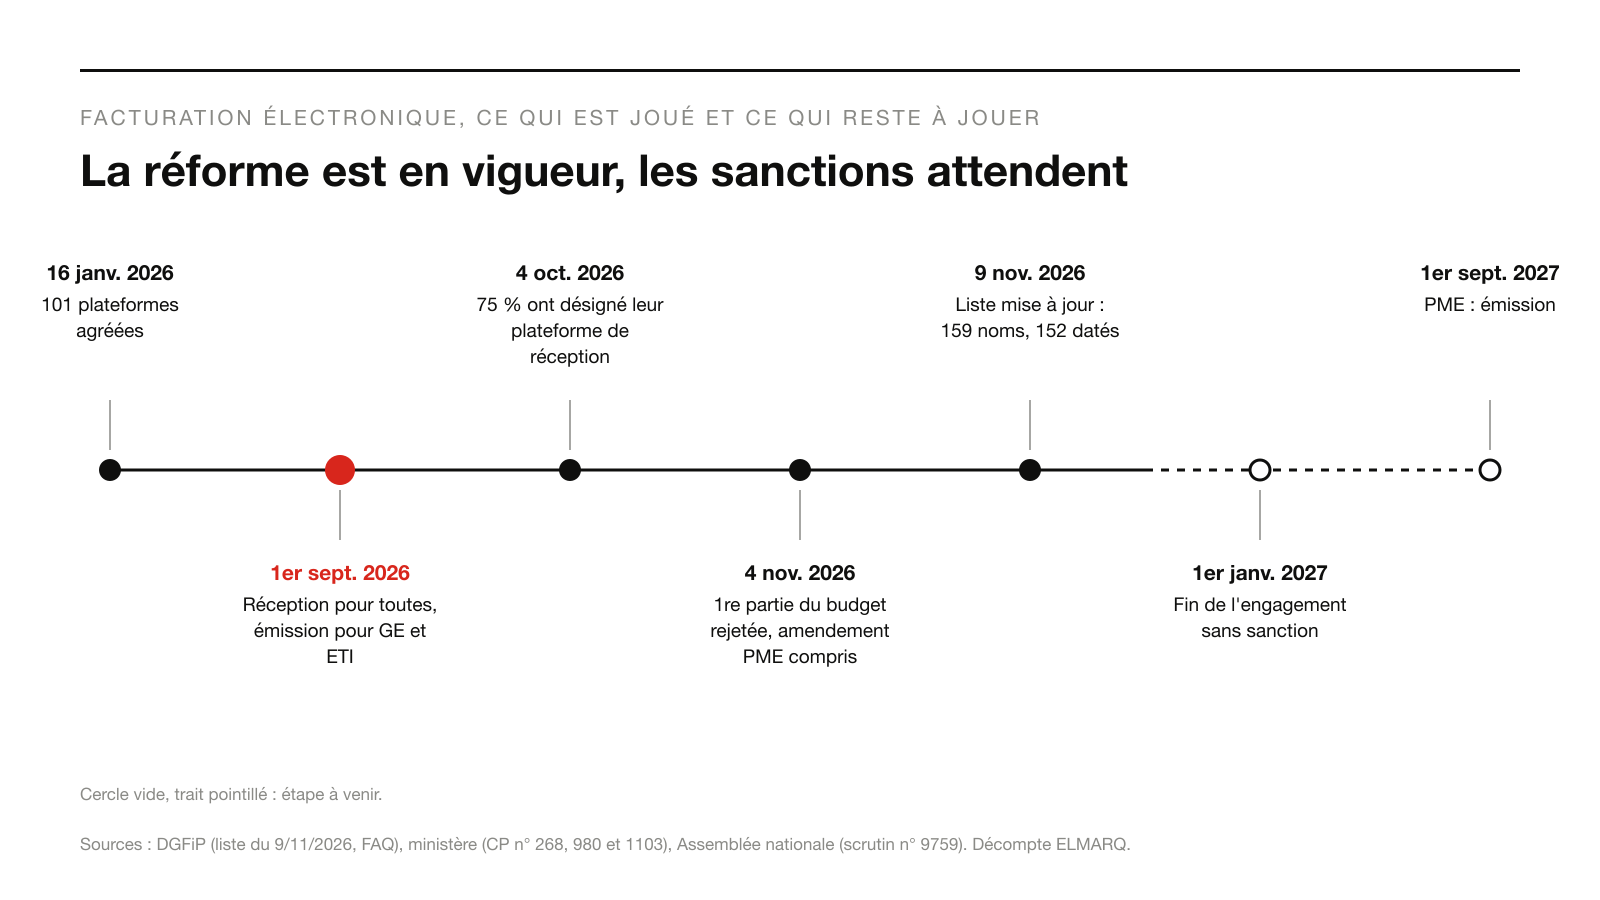
Le 9 novembre 2026, la DGFiP a mis à jour la liste des plateformes agréées pour la facturation électronique. Le fichier des opérateurs « satisfaisant à l’ensemble des conditions, incluant les tests d’interopérabilité » compte 159 noms commerciaux : 152 portent une date de délivrance du numéro d’immatriculation, du 11 décembre 2025 au 3 novembre 2026, et 7 la mention « En attente ». Un second fichier recense 6 opérateurs dont l’immatriculation définitive reste « conditionnée à la réussite des tests d’interopérabilité ». Parmi ces noms figurent ceux de Tiime et d’Indy, dont les pages tarifaires affichent, le 11 novembre, une offre d’entrée gratuite qui inclut la facturation électronique, à côté de formules payantes.
Pour un dirigeant de PME, la question n’a plus rien de théorique. Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir ses factures sous forme électronique, et les PME devront les émettre à partir du 1er septembre 2027. Le 9 octobre, le ministère rapportait que les organisations professionnelles avaient soulevé, au premier comité de suivi, « la lisibilité et le coût des offres, le choix ou le changement de plateforme ». Le prix affiché est le seul chiffre que l’on voit avant de signer. Il ne mesure ni le travail de mise en route, ni ce que coûtera chaque facture rejetée, ni l’exposition aux amendes.
Que garantit l’agrément d’une plateforme ?
Une plateforme agréée est, selon la DGFiP, « un opérateur de dématérialisation immatriculé par l’État ». L’immatriculation vaut pour 3 ans renouvelables et suppose un dossier démontrant la conformité fiscale, la sécurité des infrastructures et des données, et l’interopérabilité avec le portail public et avec les autres plateformes. L’administration précise que l’immatriculation définitive « n’est accordée qu’après réussite des tests d’interopérabilité en conditions réelles ». Le terme a remplacé celui de « plateforme de dématérialisation partenaire » : on retrouve l’ancien sigle dans l’adresse de contact du service d’immatriculation, et jusque dans le nom sous lequel Tiime figure sur la liste officielle, « TIIME PDP ».
Le portail public, lui, ne joue plus le rôle de plateforme gratuite qu’on lui prêtait à l’origine. L’Agence pour l’informatique financière de l’État rappelle qu’un communiqué du 16 octobre 2024 a recentré ses fonctions sur l’annuaire, qui permet le routage des factures, et sur la concentration des données transmises à l’administration fiscale, recentrage « entériné par la loi de finances 2025 ». Pour émettre et recevoir, une entreprise passe donc obligatoirement par une plateforme agréée. Un logiciel qui n’est pas immatriculé peut rester utilisé comme « solution compatible », à 2 conditions cumulées que pose la foire aux questions de la DGFiP : offrir les fonctions attendues par la réforme et être connecté à au moins une plateforme agréée.
L’agrément dit donc qu’un opérateur sait transmettre, recevoir et déclarer dans les règles. Il ne dit rien du délai de réponse de son assistance, de son ergonomie, de sa capacité à traiter les avoirs d’un réseau de franchisés ou de la facilité à en sortir. La même FAQ rappelle que le choix « est totalement libre », qu’une entreprise peut retenir plusieurs plateformes, l’une pour émettre et l’autre pour recevoir, et qu’« un changement de plateforme agréée est possible, à tout moment ». Une plateforme agréée garantit une conformité, pas une organisation : l’agrément dit qu’un opérateur sait transmettre, il ne dit pas ce que coûtera chaque exception.
Que disent vraiment les grilles de Tiime et d’Indy ?
Les 2 éditeurs figurent sur la liste des opérateurs remplissant toutes les conditions : Tiime sous le nom « TIIME PDP », avec une date de délivrance au 18 décembre 2025, Indy sous le nom « INDY », au 9 janvier 2026. Leurs pages tarifaires, consultées le 11 novembre 2026, présentent chacune une entrée sans abonnement. Tiime écrit que sa solution « intègre la facturation électronique et sa Plateforme Agréée gratuitement » dans toutes ses offres ; Indy annonce des « formules dès 0 € ». Les extraits ci-dessous viennent du profil affiché par défaut sur chaque page. Ils ne forment ni un devis ni une comparaison à fonctions égales.
| Éditeur et profil lu | Entrée gratuite affichée | Formule payante visible | Ce que l’extrait ne dit pas |
|---|---|---|---|
| Tiime, profil micro-entreprise | Offre Free, « Facturation électronique (plateforme agréée) », inscription à la plateforme Tiime nécessaire | Offre Initial à 9,99 € HT par mois, « facturé annuellement à 119,88 € HT », compte pro Tiime requis | Le prix change avec la taille d’entreprise choisie, parmi 5 profils |
| Indy, profil entreprise individuelle | Offre Essentiel « dès 0 € », « Facturation électronique (Plateforme agréée) » incluse | Offre Plus dès 9 € HT par mois, soit « 108 € HT pour un an, ou 12 € HT par mois » | Le prix change avec le statut juridique, parmi 4 profils |
Ces grilles répondent à une question précise : combien coûte l’accès à la réforme pour un indépendant ou une très petite structure. Elles ne répondent pas à celle d’une PME qui compte plusieurs établissements, un logiciel de gestion commerciale et des clients qui contestent une facture sur 10. L’existence d’une formule payante ne prouve pas qu’elle soit nécessaire ; un accès gratuit ne prouve pas qu’il suffise. Le mot « gratuit » décrit une offre d’entrée ; le coût d’une réforme se lit dans les flux qu’elle oblige à reprendre.
Combien coûte le fait de ne pas être prêt ?
Les sanctions figurent dans le code général des impôts, dans leur rédaction issue de l’article 123 de la loi de finances pour 2026, en vigueur depuis le 21 février 2026. L’article 1737 prévoit, à son III, une amende de 50 € par facture qui n’est pas émise sous forme électronique, plafonnée à 15 000 € par année civile ; à son IV, une amende de 50 € par facture à la charge d’une plateforme défaillante, plafonnée à 45 000 €. Son IV bis vise l’entreprise qui ne recourt à aucune plateforme agréée : l’administration la met en demeure de s’y conformer dans un délai de 3 mois, puis applique une amende de 500 €, puis de 1 000 €, et de nouveau 1 000 € par période de 3 mois de persistance. L’article 1788 D sanctionne les données de transaction et de paiement non transmises : 500 € par transmission, plafonnés à 15 000 € par an, et 750 € par transmission pour une plateforme, plafonnés à 100 000 €. Une première infraction réparée spontanément, ou dans les 30 jours suivant une demande de l’administration, n’est pas sanctionnée.
Le calendrier politique tempère ce barème sans l’effacer. Le 1er septembre, le communiqué n° 980 du ministère annonçait « sans aucune sanction pour aucune entreprise en 2026 », et le ministre David Amiel parlait d’« un coup d’envoi, et non une date couperet ». Le 9 octobre, il a rappelé « qu’aucune sanction pour aucune entreprise ne sera prononcée avant la fin de l’année 2026 ». Le guide pratique de démarrage de la DGFiP, dans sa version datée de juillet 2026, précise que cette approche « ne constitue ni un report ni une suspension de l’obligation » et qu’elle ne couvre pas « l’inertie », « l’évitement » ou le « refus durable ». La tolérance s’adresse aux entreprises qui documentent leurs difficultés et leurs corrections.
Le plafond change la lecture du risque. À 50 € par facture et 15 000 € par année civile, le plafond est atteint dès la 300e facture émise hors du circuit (calcul ELMARQ). Pour une entreprise qui émet des centaines de factures par mois, le plafond annuel de l’amende compte davantage que le tarif de la plateforme.
Le calendrier des PME peut-il encore changer ?
Le débat a rebondi à l’Assemblée nationale. L’amendement n° I-3426 au projet de loi de finances pour 2027, déposé par le groupe La France insoumise, écarte les microentreprises, les PME et les exploitants agricoles des obligations de facturation électronique et de transmission de données ; son exposé sommaire réclame un « moratoire » tant qu’aucun portail public de facturation n’aura été déployé. La fiche de l’amendement porte la mention « Adopté ». Mais le 4 novembre 2026, l’Assemblée a rejeté la première partie du budget, par 0 voix pour et 458 contre, avec 2 abstentions (scrutin n° 9759). Le projet est alors « considéré comme rejeté en première lecture en application du troisième alinéa de l’article 119 du Règlement ». La dérogation votée n’est donc pas du droit : son sort dépend de la suite de la navette au Sénat, puis de la loi de finances finalement promulguée.
Le même exposé sommaire cite une enquête menée en septembre 2026 par une plateforme agréée, sans la nommer : 19 % des dirigeants de TPE et PME y déclarent des retards de paiement depuis la réforme, et 25 % des surcoûts importants. Ces chiffres sont rapportés par les auteurs de l’amendement ; ni la méthode ni l’échantillon ne sont publiés avec eux. Le ministère, de son côté, décrit une réforme qui « poursuit sa montée en charge en avance même sur les objectifs attendus », tout en notant que les grandes entreprises signalent des difficultés d’« interopérabilité entre certaines solutions » et de « transmission des statuts associés aux factures ».
Comment construire le coût complet d’une plateforme ?
Le point de départ est la carte des flux réels : qui émet, qui reçoit, qui valide, qui conteste, qui encaisse. La réforme rend visible, par des « statuts », le cycle de vie de chaque facture : déposée, refusée, en litige, payée. Ces statuts servent la comptabilité, mais ils touchent aussi la relation commerciale. Une référence de commande absente ou un avoir non émis retarde un encaissement, et c’est souvent la direction commerciale qui doit le débloquer. Le comité de suivi a d’ailleurs consacré un échange aux délais de paiement ; ELMARQ a montré dans un article sur le crédit que les PME accordent à leurs grands comptes que, selon une simulation de la Banque de France, les PME disposeraient de 13 milliards d’euros de trésorerie supplémentaires si leurs clients ne payaient pas au-delà de 60 jours.
Le budget se décompose ensuite en postes que les grilles publiques ne chiffrent pas : abonnement, paramétrage, connexion au logiciel de gestion ou de caisse, reprise des données clients, formation, traitement des rejets et charge interne de contrôle. Pour un réseau, il faut distinguer une seule entité juridique avec plusieurs établissements de plusieurs sociétés indépendantes. Chaque société assujettie choisit sa plateforme de réception et s’inscrit dans l’annuaire ; multiplier un prix unitaire par le nombre de points de vente ne produit pas un devis de réseau.
| Fait | Source | Limite |
|---|---|---|
| Liste du 9 novembre 2026 : 159 noms commerciaux, dont 152 datés | DGFiP, fichiers XLSX de la liste | Des noms commerciaux, pas des groupes : un même acteur peut figurer sous plusieurs noms |
| Au 4 octobre, 75 % des entreprises déclarant de la TVA avaient désigné une plateforme de réception | Ministère, communiqué n° 1103 | Désigner une plateforme ne prouve pas que les flux fonctionnent |
| Amende de 50 € par facture, plafond de 15 000 € par année civile | CGI, article 1737, III | Engagement ministériel de ne rien sanctionner en 2026 |
| Offres d’entrée gratuites chez Tiime et Indy | Pages tarifaires, 11 novembre 2026 | Profils par défaut, prix susceptibles de changer |
| Dérogation PME adoptée en séance | Assemblée nationale, amendement n° I-3426 | Projet rejeté en première lecture le 4 novembre |
Ce que diront le 31 décembre 2026 et la loi de finances
Le test est daté. Le comité de suivi doit se réunir « à nouveau avant la fin de l’année 2026 », et l’engagement ministériel de ne prononcer aucune sanction court jusqu’à cette échéance. Si, au 1er janvier 2027, l’engagement n’est pas prolongé et la loi de finances pour 2027 ne contient aucune dérogation, le barème de l’article 1737 s’appliquera pleinement aux grandes entreprises et ETI, et le calendrier du 1er septembre 2027 tiendra pour les PME. Si la dérogation réapparaît dans le texte adopté par le Parlement, les PME et microentreprises sortiront de l’obligation d’émettre, sans que la réception, déjà en vigueur, disparaisse pour autant. Si le gouvernement prolonge la tolérance par une simple annonce, le texte des amendes restera inchangé et la prudence commandera de documenter chaque difficulté.
Dans tous les cas, la plateforme choisie aujourd’hui servira demain. Le choix le mieux défendu relie un prix, des fonctions vérifiées et les flux réels de l’entreprise, avec une porte de sortie écrite dans le contrat.
La page de la DGFiP « Je consulte la liste des plateformes agréées », modifiée le 9 novembre 2026, et ses 2 fichiers XLSX ont été lus le 11 novembre 2026 ; les comptages et la répartition par mois sont des calculs ELMARQ sur ces fichiers, et les dates sont converties depuis le format du tableur. La page « À partir de quand suis-je concerné », modifiée le 16 janvier 2026, la FAQ « Je découvre la facturation électronique » (version du 1er septembre 2026) et le guide pratique de démarrage (version de juillet 2026) ont été lus sur impots.gouv.fr. Les communiqués n° 268, 980 et 1103 ont été lus sur presse.economie.gouv.fr. Les articles 1737 et 1788 D du code général des impôts ont été lus sur Légifrance dans leur version en vigueur au 11 novembre 2026. L’amendement n° I-3426 et l’analyse du scrutin n° 9759 ont été lus sur le site de l’Assemblée nationale. Les tarifs de Tiime et d’Indy ont été relevés le 11 novembre 2026 à 22 h 12, sur le profil affiché par défaut. Aucun compte n’a été ouvert et aucun traitement n’a été testé. Aucune personne privée n’est nommée.