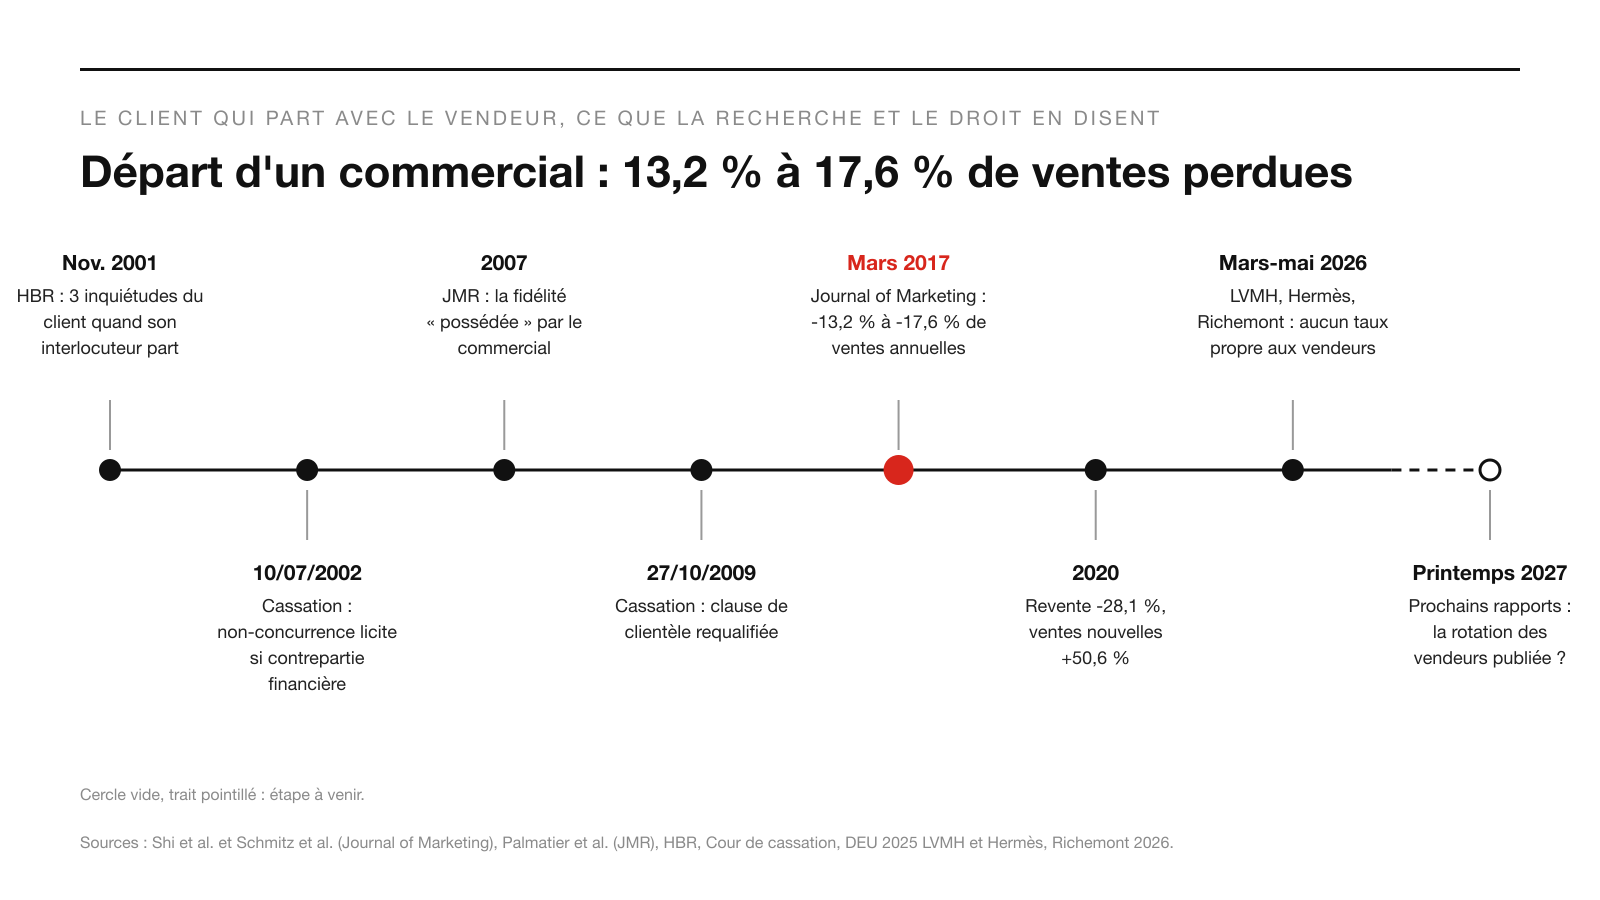
Quand un commercial quitte une entreprise, combien de chiffre d’affaires part avec lui ? La mesure la plus solide disponible a été publiée en mars 2017 dans le Journal of Marketing. À partir des données d’une entreprise du classement Fortune 500, Huanhuan Shi, Shrihari Sridhar, Rajdeep Grewal et Gary Lilien établissent que les transitions de commerciaux entraînent des pertes de 13,2 % à 17,6 % des ventes annuelles réalisées auprès des clients concernés. Selon le résumé publié par l’American Marketing Association le 8 août 2019, cela représentait plus de 10 millions de dollars de chiffre d’affaires perdu sur l’année étudiée, dont 40 % auraient pu être évités, jusqu’à 4 millions, avec de meilleures réaffectations.
Pour un dirigeant, le chiffre déplace une question que les plans d’effectifs traitent rarement. Le portefeuille d’un vendeur figure dans le chiffre d’affaires de l’entreprise, pas dans son bilan, et aucun tableau de bord standard ne dit quelle part de ce portefeuille tient à la personne plutôt qu’à la marque. Les rapports sociaux des grands groupes du luxe publient des taux de rotation, pas ce que ces départs coûtent en clients. Le droit français, lui, reconnaît depuis longtemps qu’une clientèle peut être en partie l’œuvre personnelle du vendeur. Entre ces 3 sources, la recherche, les rapports et le droit, se dessine un capital que personne ne comptabilise.
Que mesure exactement l’étude de 2017 ?
La méthode compte autant que le résultat. Les auteurs comparent les clients dont le commercial est parti à des clients comparables dont le commercial est resté, avant et après la transition, et corrigent le biais de sélection : les commerciaux qui partent ne sont pas tirés au hasard. Le chiffre de 13,2 % à 17,6 % est donc, selon les auteurs, un effet causal estimé, et non une simple corrélation. Il porte sur un marché entre entreprises, dans 1 seule entreprise, sur une période donnée : il ne se transpose pas tel quel à une boutique de luxe ou à une agence immobilière.
L’étude dit aussi qui limite les pertes. Les nouvelles recrues sont moins efficaces que les commerciaux déjà en place. Parmi ceux-ci, ceux dont l’expérience sectorielle ressemble à celle du partant font mieux que les autres. En revanche, les commerciaux aux meilleures performances passées ne font pas mieux que les commerciaux moyens ou faibles. Le résumé de l’AMA le formule ainsi : une « star » venue d’une autre clientèle aide moins qu’un « clone » du partant (traduction ELMARQ). Pour reprendre un portefeuille, la proximité avec les clients du partant compte davantage que le palmarès du remplaçant.
Pourquoi la fidélité peut appartenir au vendeur
Le mécanisme a été décrit avant d’être mesuré. En 2002, dans le Journal of Marketing, Neeli Bendapudi et Robert Leone écrivent que la relation d’un client avec l’employé qui lui est le plus proche « may be stronger than the customer’s relationship with the vendor firm », et que si cet interlocuteur n’est plus disponible, la relation avec l’entreprise peut devenir vulnérable. Leur version pour la Harvard Business Review, en novembre 2001, s’appuie sur une étude de 2 ans auprès de plus de 200 personnes dans 57 entreprises. Elle relève 3 inquiétudes du client : que le service se dégrade, que le remplaçant soit moins bon, et ne pas savoir comment la transition sera conduite. Elle recommande de multiplier les interlocuteurs, de valoriser la qualité de toute l’équipe et d’annoncer le remplaçant avant le départ, présenté par le partant lui-même.
En 2007, dans le Journal of Marketing Research, Robert Palmatier, Lisa Scheer et Jan-Benedict Steenkamp ont donné un nom à ce phénomène : la fidélité « possédée par le commercial ». Sur 362 couples acheteur et commercial, interrogés avec leur responsable des ventes, ils montrent que seule cette fidélité au vendeur agit directement sur la croissance des ventes et l’efficacité commerciale, alors que la fidélité au vendeur comme la fidélité à l’entreprise augmentent l’acceptation d’un prix plus élevé. Le revers est écrit dans le même résumé : cette fidélité accroît le risque de perdre l’affaire si le commercial part chez un concurrent. Le constat dépasse la vente directe. En 2004, dans l’Administrative Science Quarterly, Joseph Broschak a montré, sur les agences de publicité et leurs annonceurs entre 1986 et 1998, que le départ de responsables chez l’annonceur augmente la probabilité de rupture de la relation, et que côté agence l’effet des départs et des promotions dépend de la fonction des responsables.
Un départ peut-il aussi rapporter ?
La recherche ne dit pas qu’un départ ne coûte que des clients. En 2020, dans le Journal of Marketing, Christian Schmitz, Maximilian Friess, Sascha Alavi et Johannes Habel ont suivi 2 040 clients d’une entreprise internationale entre entreprises. Selon leur présentation publiée par l’AMA le 30 octobre 2019, la perturbation de la relation fait baisser de 28,1 % le chiffre d’affaires de revente, sur les produits déjà vendus, mais augmente de 50,6 % celui des ventes nouvelles. Dans des conditions favorables, une relation solide avec l’entreprise avant le départ et un successeur qui sait gérer la relation, la perturbation peut accroître la performance totale de plus de 29 %, selon le résumé officiel.
Les 2 études ne se contredisent pas : elles mesurent des choses différentes. Celle de 2017 mesure une perte moyenne. Celle de 2020 montre que cette moyenne cache 2 mouvements opposés, une érosion de ce qui était acquis et une ouverture vers ce qui ne l’était pas. Les auteurs mettent eux-mêmes en garde contre une lecture opportuniste : la rupture n’est profitable que si le contexte de la relation est favorable et si le remplaçant est à la hauteur.
Que publient LVMH, Hermès et Richemont ?
Le document d’enregistrement universel 2025 de LVMH, déposé le 31 mars 2026, fait état de 49 331 départs en 2025, dont 35 759 départs de salariés en CDI, et d’un taux de rotation de 18,8 % sur cette population, en baisse de 0,5 point. Ce taux rapporte le total des départs en CDI à l’effectif en CDI au 31 décembre. Le même document le désigne ailleurs comme un taux « CDI, départs volontaires » : les 2 libellés ne se recouvrent pas, et la pièce ne permet pas de trancher. Les « employés administratifs, personnel de vente » forment 111 818 personnes, soit 53 % de l’effectif, sans taux de rotation propre. Le groupe écrit de Sephora qu’elle est « convaincue que ses talents, et notamment ses conseillers beauté, sont la clé de sa réussite ».
Le document d’enregistrement universel 2025 d’Hermès, déposé le 19 mars 2026, donne un taux de rotation de 6 % en 2025 comme en 2024, calculé sur les départs volontaires et involontaires des collaborateurs permanents. Le groupe compte 26 494 collaborateurs, dont 10 399 dans la vente au 31 décembre 2025, et 1 525 départs dans l’année. Calcul ELMARQ : 1 525 départs pour 26 494 collaborateurs donnent 5,8 %, ce qui recoupe l’ordre de grandeur publié. Le rapport extra-financier 2026 de Richemont, publié le 29 mai 2026 pour l’exercice clos le 31 mars 2026, donne un taux de rotation total de 11,6 %, contre 12,4 % un an plus tôt, pour 40 465 salariés, dont 31,2 % en boutique.
| Fait | Source | Limite |
|---|---|---|
| Pertes de 13,2 % à 17,6 % des ventes annuelles après une transition de commercial | Shi et al., Journal of Marketing, 2017 | 1 entreprise du Fortune 500, marché entre entreprises |
| Revente -28,1 %, ventes nouvelles +50,6 % après une perturbation de la relation | Schmitz et al., Journal of Marketing, 2020 ; AMA, 2019 | 2 040 clients, 1 entreprise de logistique |
| Rotation de 18,8 % des CDI en 2025 | LVMH, DEU 2025 | Tous métiers confondus, libellé « départs volontaires » ambigu |
| Rotation de 6 % en 2025 | Hermès, DEU 2025 | Collaborateurs permanents, tous métiers |
| Rotation totale de 11,6 % sur l’exercice 2026 | Richemont, rapport extra-financier 2026 | Définition non détaillée dans le rapport, ventilation non publiée |
Les 3 taux ne se comparent pas entre eux : les périmètres, les dénominateurs et les dates de clôture diffèrent. Ils ne disent rien des clients. Un vendeur qui part après 6 mois et un conseiller qui part après 15 ans comptent pour 1 départ chacun, alors qu’ils n’emportent pas le même portefeuille.
À qui appartient la clientèle, selon le droit français ?
Le code du travail tranche le cas du VRP. Selon l’article L. 7313-13, en cas de rupture de son CDI par l’employeur, hors faute grave, le VRP « a droit à une indemnité pour la part qui lui revient personnellement dans l’importance en nombre et en valeur de la clientèle apportée, créée ou développée par lui ». La clientèle reste à l’entreprise ; le vendeur est indemnisé de ce qu’il y a mis. L’article L. 7313-14 étend cette indemnité à la rupture anticipée ou au non-renouvellement d’un CDD, et l’article L. 7313-17 précise qu’elle ne se cumule pas avec l’indemnité conventionnelle : seule la plus élevée est due. Le droit du travail reconnaît noir sur blanc ce que la comptabilité ignore : une part de la clientèle est l’œuvre personnelle du vendeur.
Retenir les clients après le départ est en revanche encadré. Depuis l’arrêt de la chambre sociale du 10 juillet 2002 (n° 00-45.135), une clause de non-concurrence n’est licite que si elle est « indispensable à la protection des intérêts légitimes de l’entreprise, limitée dans le temps et dans l’espace », si elle tient compte des spécificités de l’emploi et si elle comporte une contrepartie financière, « ces conditions étant cumulatives ». Le 27 octobre 2009 (n° 08-41.501), dans une affaire d’administration de biens immobiliers, la Cour de cassation a approuvé la requalification d’une « clause de clientèle » en clause de non-concurrence : elle interdisait à une ancienne salariée de contracter avec les clients de son employeur, même s’ils la sollicitaient spontanément. Faute de contrepartie financière et de limite dans le temps et dans l’espace, la clause était illicite.
Les États-Unis offrent une expérience grandeur nature de ce que change la propriété de la relation. En 2004, de grandes maisons de courtage américaines ont créé le Protocol for Broker Recruiting, qui levait entre ses membres les clauses de non-sollicitation lors du départ d’un conseiller. Dans le Journal of Finance en 2021, Christopher Clifford et William Gerken concluent que ce protocole a transféré de fait la propriété des relations clients de l’entreprise au conseiller, et qu’ensuite les conseillers ont davantage investi dans ces relations, avec moins de plaintes de clients. Le 30 octobre 2017, selon InvestmentNews, Morgan Stanley a annoncé sa sortie du protocole, en dénonçant des « loopholes » (traduction ELMARQ : des failles). Le débat sur la propriété du client n’est pas théorique : il se règle par contrat, et chaque option a un coût.
Ce que la recherche ne permet pas de dire
Aucune pièce publique ne mesure ce qu’une réduction d’effectifs commerciaux coûte en clients, net des économies salariales. L’étude de 2017 porte sur des départs, sans distinguer démission et licenciement dans son résumé, et elle montre que la réaffectation à des commerciaux déjà en place limite les pertes mieux qu’une embauche : dans un plan de réduction, c’est justement le cas de figure le plus courant. L’hypothèse selon laquelle les économies seraient « neutralisées » reste donc à démontrer, entreprise par entreprise. Aucune pièce publique ne chiffre non plus la défection des clients dans le luxe, l’immobilier ou l’automobile en France. Le cadre juridique, lui, n’est pas une mesure : il dit qui a droit à quoi, pas combien de clients suivent.
Ce vide a un équivalent du côté des opérations de cession. Comme l’a montré notre analyse de l’étude de la CNIL, de l’ICO et de la CNPD publiée en octobre 2026, 38 entreprises françaises sur 72 répondantes, interrogées sur leurs opérations de fusion-acquisition, déclarent n’avoir pas valorisé du tout les bases clients acquises, dans une enquête déclarative de mai 2026 : le fichier clients, comme le portefeuille du vendeur, reste un actif que l’on suppose plus qu’on ne le mesure.
Un plan d’effectifs commerciaux qui ne chiffre pas les portefeuilles qu’il déplace ne compte que la moitié de ses conséquences.
Les rapports du luxe publieront-ils la rotation des vendeurs en 2027 ?
LVMH et Hermès déposent leur document d’enregistrement universel en mars de chaque année ; Richemont publie son rapport extra-financier à la fin du mois de mai. Le test est simple : au printemps 2027, au moins 1 des 3 groupes publiera-t-il un taux de rotation propre à ses équipes de vente, ou une mesure de rétention des clients après le départ d’un conseiller ? Si c’est le cas, le capital client quittera le registre de l’implicite. Si aucun ne le fait, la donnée restera interne, ce qui ne prouve pas qu’elle n’existe pas. Dans les 2 cas, les définitions de la rotation devront être lues de près avant toute comparaison.
Le portefeuille d’un vendeur est un actif qui ne figure dans aucun bilan. La recherche en donne une mesure, le droit en reconnaît l’existence, les rapports des grands groupes le laissent dans l’ombre. Pour une direction commerciale, la question n’est pas d’empêcher les départs, mais de savoir avant chacun d’eux ce qu’il expose.
Les résumés officiels des articles de Shi, Sridhar, Grewal et Lilien (Journal of Marketing, 2017), de Schmitz, Friess, Alavi et Habel (Journal of Marketing, 2020), de Palmatier, Scheer et Steenkamp (Journal of Marketing Research, 2007), de Bendapudi et Leone (Journal of Marketing, 2002), de Broschak (Administrative Science Quarterly, 2004) et de Clifford et Gerken (Journal of Finance, 2021) ont été lus dans leur version enregistrée par Crossref ; les présentations de l’American Marketing Association (8 août et 30 octobre 2019) et de la Harvard Business Review (novembre 2001) ont été lues en ligne. Les citations anglaises sont données dans leur langue ou signalées comme traduites. Les articles L. 7313-13, L. 7313-14 et L. 7313-17 du code du travail ont été lus sur le Code du travail numérique (version du 1er mai 2008) ; les arrêts de la Cour de cassation du 10 juillet 2002 et du 27 octobre 2009 sur Légifrance. Les documents d’enregistrement universels 2025 de LVMH et d’Hermès et le rapport extra-financier 2026 de Richemont, avec son document de méthode, ont été lus en PDF. Le taux de 5,8 % pour Hermès et l’illustration de 1,3 % à 1,8 % sont des calculs ELMARQ. Aucune personne privée n’est nommée.