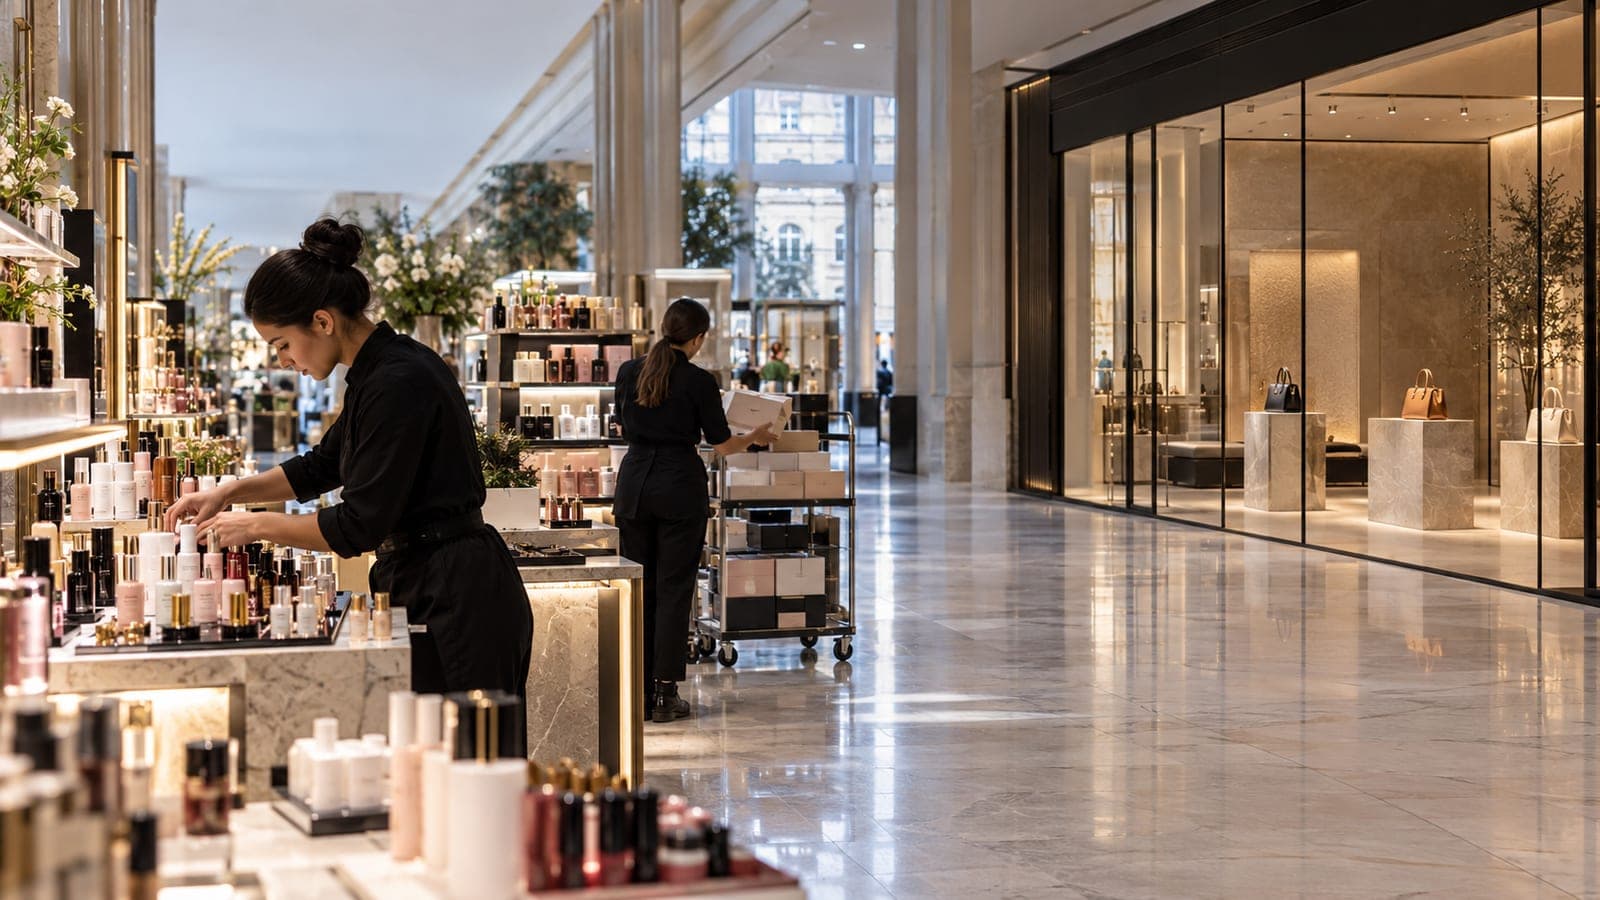
Dans le même groupe, au même trimestre, deux métiers du luxe ont pris des directions opposées. Selon le communiqué de LVMH du 12 octobre 2026, la distribution sélective, dont Sephora est le principal acteur, a progressé de 8 % au troisième trimestre à structure et taux de change comparables. La mode et maroquinerie, celle de Louis Vuitton et de Dior, a reculé de 5 %.
Sur les neuf premiers mois de l’année, LVMH réalise 57,1 milliards d’euros de ventes, en croissance organique de 2 %. L’écart entre ses deux métiers n’est pas nouveau : au troisième trimestre 2025, la distribution sélective progressait déjà de 7 % quand la mode reculait de 2 %. Mais il s’est creusé, la distribution sélective accélérant trimestre après trimestre en 2026.
Le contraste oppose deux manières de vendre : un distributeur qui renouvelle sans cesse ce qu’il propose, et des maisons dont la croissance dépend davantage de quelques marchés.
Ce que dit LVMH, et ce qu’il ne dit pas
Pour la distribution sélective, LVMH écrit que « Sephora accentue ses gains de parts de marché dans plusieurs pays ». Il attribue sa performance, dans cet ordre, à « la solidité de son portefeuille de marques », à « l’enrichissement continu de lancements exclusifs, dont Rhode et plusieurs marques de C-Beauty », puis à l’expansion du réseau, avec de nouveaux marchés comme la Belgique et la Croatie. Le Bon Marché progresse, selon le groupe, « grâce à son programme toujours original d’animations ».
Pour la mode et maroquinerie, l’explication est géographique : le métier « continue de bénéficier du dynamisme du marché américain mais est impacté sur le dernier trimestre par le ralentissement de la demande en Chine ». Le groupe évoque aussi les « expériences uniques en boutique » de Louis Vuitton, comme LV The Place à Séoul.
Trois précautions s’imposent. Le chiffre de 8 % couvre toute la distribution sélective, Sephora mais aussi Le Bon Marché et les activités de DFS : LVMH ne publie pas de chiffre propre à Sephora. La phrase sur Sephora porte sur les neuf mois, pas sur le seul trimestre. Et le communiqué ne mentionne ni le conseil en magasin ni la fidélisation : présenter ces leviers comme ceux que LVMH revendique serait inventer.
Deux économies de la vente
Le contraste n’en reste pas moins instructif, à condition de le lire comme une différence de modèle et non comme une démonstration. Un distributeur multimarque comme Sephora vit de la rotation de son offre. Il gagne quand il obtient avant les autres les marques qui montent, quand il en a l’exclusivité, et quand il renouvelle assez vite ses rayons pour donner une raison de revenir. Les lancements exclusifs que cite LVMH en sont l’expression directe : une marque qu’on ne trouve que là fait venir des clients que la concurrence ne peut pas servir.
Une maison de mode vit d’une autre équation. Sa valeur tient à quelques produits iconiques, à des prix élevés et à une clientèle concentrée sur certains marchés. Quand l’un de ces marchés ralentit, l’effet est immédiat, et la créativité des collections ou la qualité des boutiques ne compensent pas mécaniquement la baisse de la demande. LVMH le dit lui-même : la rechute du troisième trimestre vient d’abord de la Chine.
Les deux modèles ne s’opposent pas en qualité. Ils exposent l’entreprise à des risques différents : le distributeur dépend de sa capacité à attirer les bonnes marques et à les renouveler ; la marque dépend de la santé de quelques marchés et de la désirabilité de quelques produits. Les données publiées ne permettent pas de mesurer la part de chaque levier dans les résultats.
Ce que peut en retenir une PME ou une ETI
La leçon dépasse le luxe. Beaucoup de PME et d’ETI vendent par des distributeurs, des enseignes ou des réseaux. Elles sont, vis-à-vis de ces partenaires, dans la position d’une marque face à Sephora : la question est de savoir ce qui leur vaut une place, une visibilité et une mise en avant dans le magasin d’un autre.
Pour un distributeur, une marque vaut ce qu’elle apporte que les autres n’apportent pas : une exclusivité, une nouveauté, une raison de faire revenir le client. Une PME qui propose à son réseau le même produit que ses concurrents, au même moment et dans les mêmes conditions, se condamne à négocier sur le prix. Celle qui organise des lancements réservés, des éditions limitées ou des animations conçues avec le distributeur entre dans sa propre logique de rotation.
Le risque inverse existe aussi : dépendre de quelques produits ou de quelques marchés. L’exemple de la mode montre qu’une baisse localisée de la demande se transmet directement aux ventes. Une entreprise qui réalise une grande part de son chiffre d’affaires dans une région, chez un client ou sur une gamme doit le savoir et le suivre, comme un risque à part entière.
Ce qu’il faut surveiller
Ce qui est établi : l’écart de croissance entre distribution sélective et mode et maroquinerie, et les explications que LVMH en donne. Ce qui produit déjà des conséquences : la force de négociation d’un distributeur qui gagne des parts de marché auprès des marques qui veulent y figurer. Ce qui pourrait évoluer : la demande chinoise, que LVMH désigne comme la cause du recul, et la capacité de Sephora à prolonger sa dynamique dans les nouveaux marchés ouverts en 2026.
Les résultats annuels du groupe diront si l’écart se maintient sur l’année. Pour une PME, le signal utile est plus proche : la place que ses distributeurs lui accordent en rayon, et ce qu’elle doit leur apporter pour la garder. ELMARQ accompagne les marques et les réseaux de distribution qui veulent construire cette place plutôt que la subir.
Les chiffres proviennent des communiqués de LVMH du 12 octobre 2026 (troisième trimestre 2026), du 27 juillet 2026 (premier semestre) et du 14 octobre 2025 (troisième trimestre 2025). Les croissances citées sont organiques, à structure et taux de change comparables, sauf mention contraire. LVMH ne publie pas de chiffre propre à Sephora.