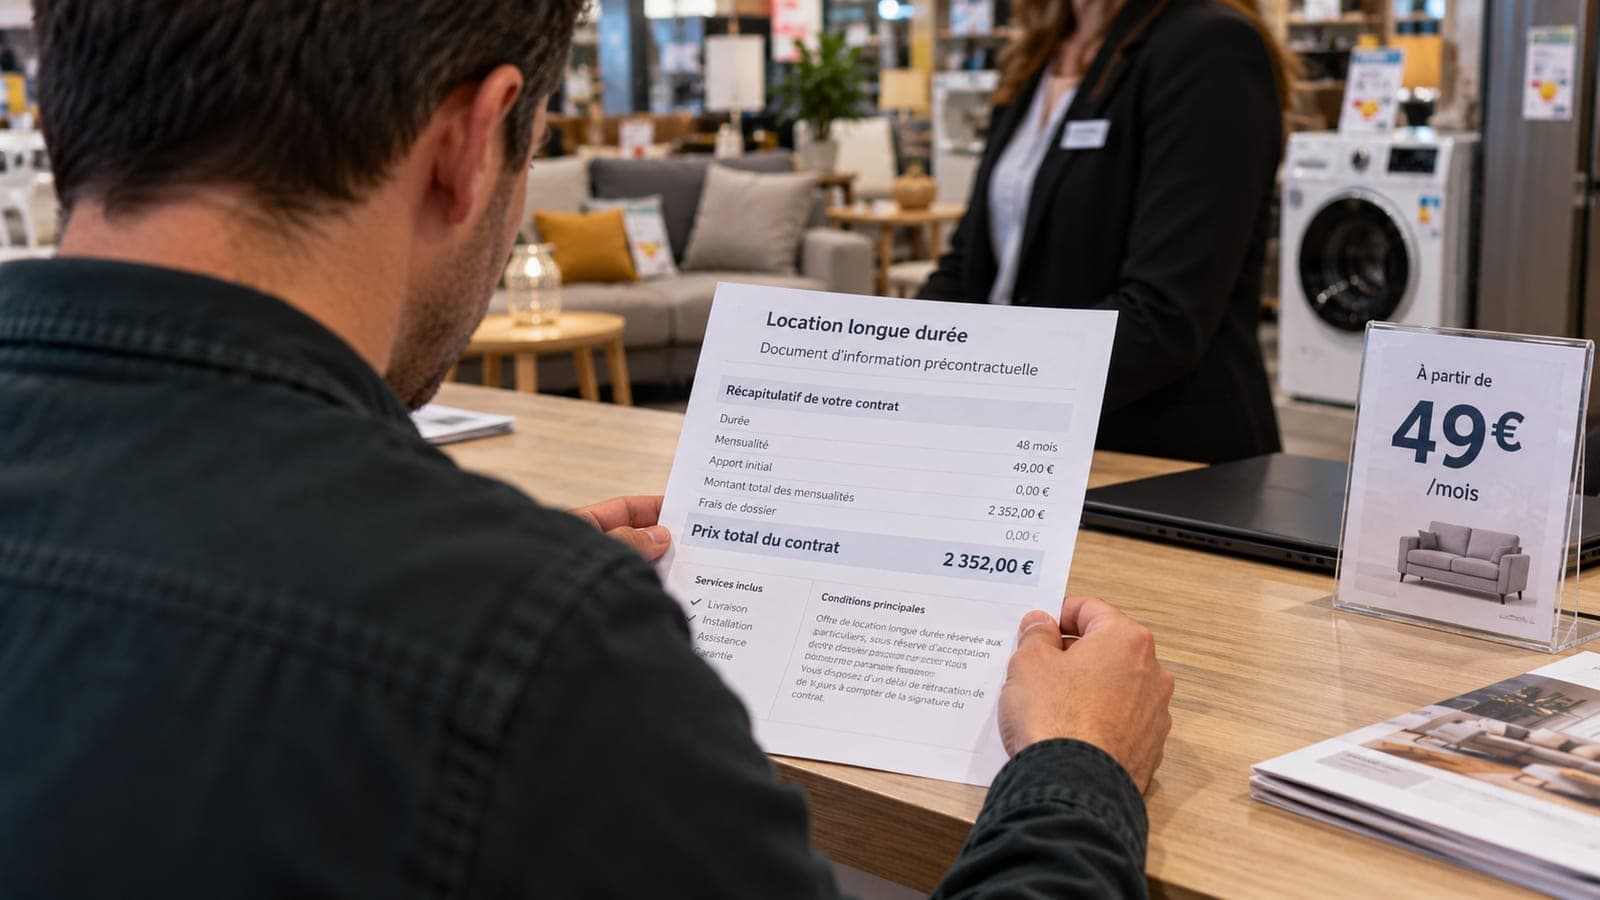
Le 20 octobre 2026, l’administration a rendu publique une injonction visant BUT INTERNATIONAL, la société qui exploite une partie des magasins de l’enseigne d’ameublement et d’électroménager. Le motif tient en une phrase du texte publié : avant de signer un contrat de location longue durée, les clients ne recevaient pas « une information lisible et intelligible de toutes les informations précontractuelles essentielles ». Au premier rang des informations manquantes figure « le prix total (TTC) payé par le consommateur à l’issue du contrat ».
La décision touche un point précis de la vente à crédit sans crédit : un produit présenté par sa mensualité, payé pendant plusieurs années, et dont le montant cumulé doit pourtant être dit avant la signature. Une mensualité dit ce que le client peut payer chaque mois ; seul le prix total lui dit ce qu’il achète.
Ce que dit l’injonction, mot pour mot
Selon le texte publié par la DGCCRF et repris par la préfecture de Vaucluse, l’enquête a été conduite par les agents de la concurrence, de la consommation et de la répression des fraudes des directions départementales de la protection des populations de Seine-et-Marne et du Vaucluse. Les contrôles ont porté sur des « établissements secondaires exploités par la société BUT INTERNATIONAL », dont le siège est à Emerainville.
Le texte énumère 5 manques, précédés du mot « notamment » : le prix total TTC payé à l’issue du contrat ; l’existence et les modalités des garanties commerciales proposées ; les conditions générales du contrat de location ; la possibilité de recourir à un médiateur de la consommation et ses coordonnées ; la date ou le délai de livraison du bien ou d’exécution du service. L’administration estime que ce défaut d’information « restreint la capacité du consommateur à consentir de façon libre et éclairée au contrat et à mesurer la portée de son engagement, ce qui peut engendrer un préjudice économique ».
Le fondement retenu est l’article L. 111-1 du code de la consommation, qui fixe l’obligation générale d’information avant tout contrat. La direction départementale de Seine-et-Marne a donc enjoint la société de fournir, avant tout contrat de location longue durée, « de manière lisible et intelligible, toutes les informations essentielles du contrat ».
Une mesure de police administrative
La nuance compte pour lire la décision, et pour en parler. L’injonction est une mesure de police administrative prévue par l’article L. 521-1 du code de la consommation : après une procédure contradictoire, les agents peuvent enjoindre à un professionnel « de se conformer à ses obligations » dans un délai qu’ils fixent. Elle n’émane d’aucun tribunal, ne prononce aucune peine et ne constitue pas une condamnation pénale. Les manquements décrits sont ceux que retient l’administration à l’issue de ses contrôles ; aucun juge ne les a examinés, et la société peut contester l’injonction devant le juge administratif. Le code permet en outre d’assortir une injonction d’une mesure de publicité (article L. 521-2) ; le texte publié ne précise pas sur quel fondement la décision a été rendue publique.
Le code prévoit des suites graduées que la décision publiée n’active pas : une astreinte journalière, plafonnée à 3 000 euros ou, lorsque le manquement est passible d’une amende d’au moins 75 000 euros, calculée sur le chiffre d’affaires (article L. 521-1), dont aucune n’est mentionnée ici, puis, si l’injonction n’est pas respectée dans le délai imparti, une amende administrative pouvant atteindre 75 000 euros pour une personne morale (article L. 532-1). Ce sont des plafonds légaux : aucune amende n’a été annoncée dans ce dossier.
Pourquoi la location longue durée échappe aux règles du crédit
Dans une location longue durée, le client paie un loyer mensuel pendant plusieurs années, puis restitue le bien. La location avec option d’achat, elle, est expressément « assimilée à des opérations de crédit » par l’article L. 312-2 du code : elle entraîne une offre de crédit normalisée, une vérification de solvabilité et un délai de rétractation de 14 jours prévu par l’article L. 312-19.
La location longue durée reste en dehors de ce régime. Le ministère de la Justice l’a écrit dans une réponse publiée au Journal officiel le 28 avril 2022 : l’article L. 311-1 exclut de la définition du crédit les contrats d’exécution successive payés par échéances pendant toute la durée de la fourniture, et la location longue durée « répondant à cette définition juridique, son régime ne ressort pas de celui du crédit à la consommation ». Restent les obligations générales d’information, celles précisément que vise l’injonction. Signée en magasin, une location longue durée n’ouvre pas non plus le délai légal de rétractation de 14 jours, que l’article L. 221-18 réserve aux contrats conclus à distance ou hors établissement, sauf stipulation contraire du contrat.
Les alertes sont anciennes. Dans son rapport public annuel de 2021, cité par la question écrite à laquelle répondait le ministère, la Cour des comptes décrivait une formule « attractive par la faiblesse des loyers proposés, accessible à tous les clients sans vérification de leur solvabilité », pouvant devenir « un engagement très contraignant sur plusieurs années, pour un intérêt économique discutable et avec une information préalable insuffisante ». Le ministère concluait qu’une réflexion pour renforcer ce cadre, « en particulier s’agissant du volet relatif à l’information précontractuelle, est en cours ». Plus de 4 ans après, l’article L. 312-2 vise toujours la seule location-vente et la location avec option d’achat. Aucune pièce publique ne suggère une requalification en crédit des contrats de BUT : l’injonction s’en tient au droit commun de l’information.
Le sujet n’est pas propre à une enseigne. Dans une enquête menée en 2019 et publiée en 2021, la DGCCRF indiquait avoir relevé des manquements dans 8 des 27 établissements contrôlés dans le secteur de la location d’appareils électroménagers ou électroniques, et notifié 13 avertissements et 6 injonctions, sans nommer les sociétés.
Le mécanisme : la mensualité convertit, le total engage
BUT a étendu la location longue durée à l’ensemble de son réseau fin mars 2023, d’abord pour la literie et les sièges, sur 48, 60 ou 72 mois, en partenariat avec Cetelem, selon l’annonce relayée par la presse professionnelle. Meuble Info précisait alors que l’offre était proposée dans les 332 points de vente du réseau, « intégrés et franchisés ». Le directeur des services de l’enseigne y présentait la formule comme un moyen de « préserver » le budget des clients dans un contexte tendu.
La logique commerciale est connue de toute la distribution d’équipement : un petit montant mensuel abaisse la barrière d’achat au moment où le client hésite, et déplace la conversation du prix vers le confort. Cette force devient une fragilité quand la mensualité occupe tout l’espace : sur l’étiquette, dans le discours du vendeur, sur le premier écran du devis. Le client compare alors un loyer à un prix comptant, 2 grandeurs qui ne se comparent pas. Un client qui découvre le coût total après la signature a peu de raisons de revenir.
Les 5 manques relevés recoupent 4 des 6 rubriques de l’article L. 111-1 : le prix, la date de livraison, les garanties et conditions contractuelles, le médiateur. Ce qui fait la valeur réelle d’une location longue durée, la garantie, la durée, les conditions de fin, se trouve justement parmi eux.
Enseigne, vendeur, loueur, législateur : la part de chacun
L’administration a tranché un point : l’information essentielle doit être fournie avant la signature, de façon lisible. Elle ne dit pas comment. La société enjointe décide des supports, des étiquettes, des devis et des documents remis en magasin, et du discours qu’elle forme ses vendeurs à tenir. Le vendeur, au comptoir, décide de ce qu’il montre en premier.
Le loueur, qui porte le contrat, rédige une partie des conditions générales ; le texte publié ne précise pas son rôle et ne le vise pas. Les magasins franchisés, où l’offre était aussi proposée dès 2023, ne sont pas mentionnés dans l’injonction, qui vise les établissements exploités par BUT INTERNATIONAL. Le législateur, enfin, décide de laisser ou non la location longue durée hors du régime du crédit, question ouverte depuis la réponse ministérielle de 2022.
Pour une direction commerciale, l’arbitrage se déplace. Sur le principe, le code a répondu : le prix total se dit. Restent 3 décisions qui appartiennent à l’enseigne, sa place, sa taille et son moment dans le parcours. Une offre de location qui ne se vend plus une fois le prix total affiché à côté de la mensualité n’était pas une bonne offre. Notre analyse de la sanction de SCT Telecom montrait déjà le même déplacement pour les abonnements professionnels : ce que le client savait en signant, et combien de temps il restait tenu, finissent par peser plus lourd que le tarif d’appel.
Cette grille rejoint ce que nous écrivions à propos de l’indice de réparabilité : en magasin, l’information que l’administration vérifie est aussi celle qui permet au vendeur d’argumenter. Le prix total affiché à côté de la mensualité protège la marge future de l’enseigne autant que le client.
Les 2 dates qui mesureront l’effet de l’injonction
Le 20 novembre 2026 s’applique la réforme du crédit à la consommation issue de l’ordonnance du 3 septembre 2025. Ce jour-là, Légifrance dira si l’article L. 312-2 assimile toujours au crédit la seule location-vente et la location avec option d’achat. S’il est inchangé, la location longue durée restera régie par la seule obligation générale d’information, et les injonctions individuelles resteront l’outil principal.
D’ici au 31 décembre 2026, tout client peut demander en magasin le document précontractuel d’une location longue durée et vérifier que le prix total TTC, la durée, les garanties, le délai de livraison et le médiateur y figurent, à une place lisible. C’est le seul test qui dira si l’injonction a produit son effet.
Sources : texte de l’injonction publié par la DGCCRF et la préfecture de Vaucluse, code de la consommation en vigueur en octobre 2026, réponse ministérielle du 28 avril 2022, presse professionnelle pour l’offre de BUT. L’exemple chiffré et la grille ne décrivent ni les prix ni les pratiques de BUT.