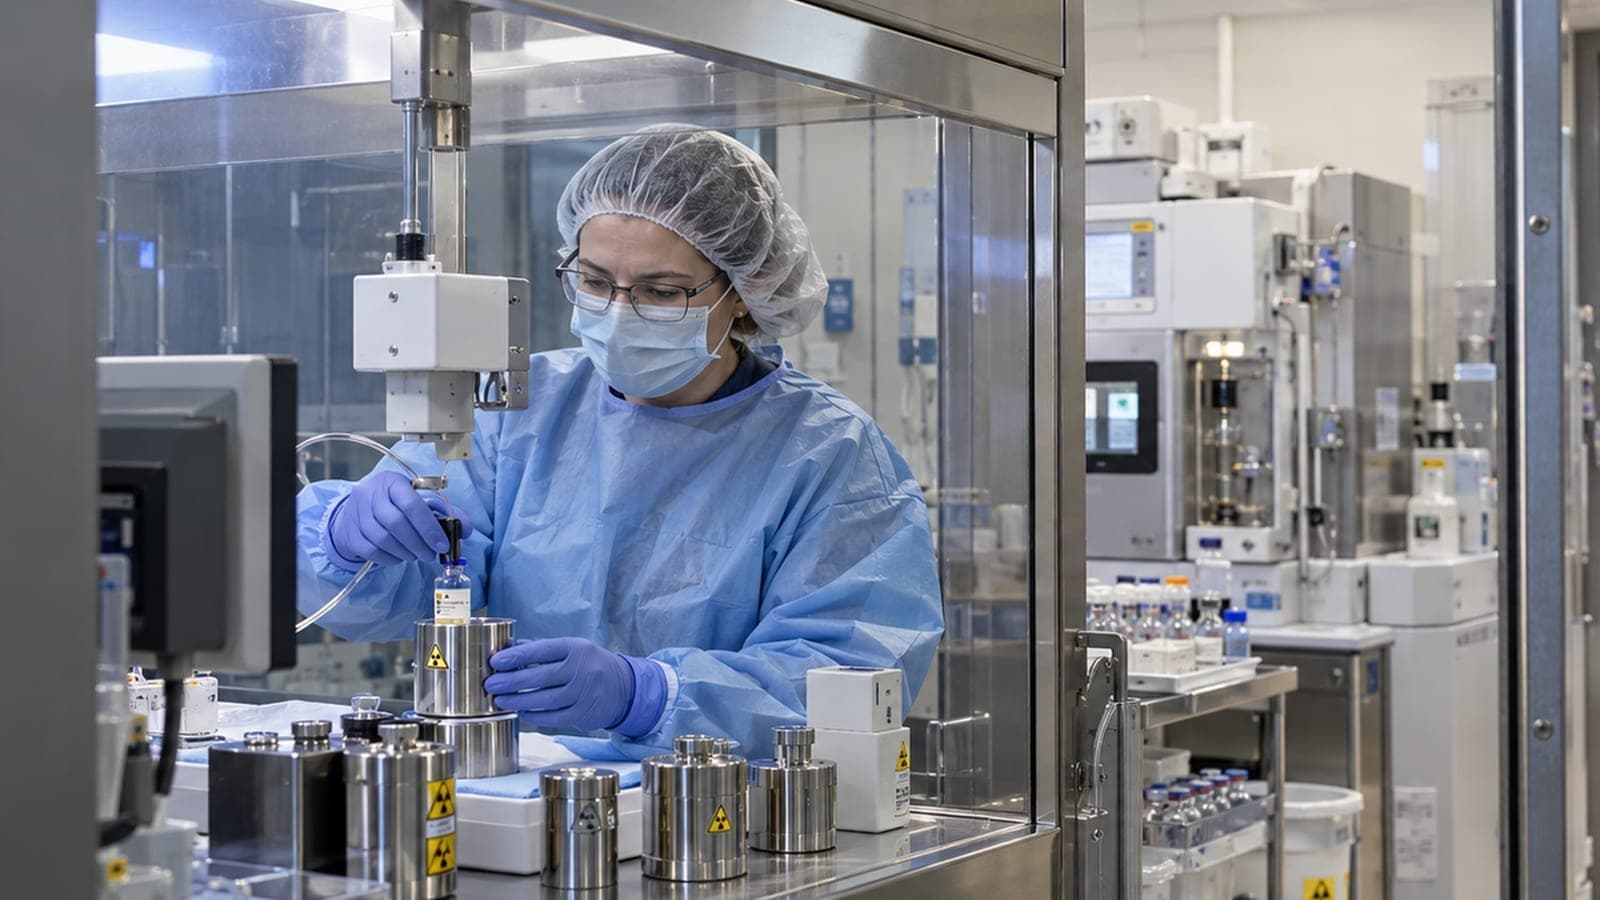
Le 21 octobre 2026, Telix Pharmaceuticals a publié ses résultats du troisième trimestre. Le communiqué consacre 2 paragraphes à sa branche industrielle et logistique, Telix Manufacturing Solutions. Le premier annonce un réseau de « micro-pharmacy sites » baptisé UroOncRx, installé au plus près des urologues. Le second annonce que sa filiale ARTMS a obtenu des contrats pour 50 systèmes de production d’isotopes QUANTM. Les 2 phrases parlent d’un réseau qui se construit. Elles ne mesurent pas la même chose, et aucune ne mesure ce qu’un dirigeant de réseau voudrait savoir en premier : combien de points délivrent, et combien ils rapportent.
L’intérêt de ce communiqué dépasse la radiopharmacie américaine. Il montre, sur un cas réel et documenté, comment un même réseau se décrit avec des grandeurs qui n’ont ni la même unité ni le même degré de preuve. Un réseau de distribution se juge sur des grandeurs séparées, et un communiqué qui en donne une seule ne dit rien des autres.
Ce que dit le communiqué, mot pour mot
Selon Telix, le chiffre d’affaires du groupe atteint 245 millions de dollars sur le trimestre, en hausse de 19 % sur un an et en léger recul sur le trimestre précédent (247 millions). La médecine de précision, c’est-à-dire surtout les agents d’imagerie du cancer de la prostate Illuccix et Gozellix, pèse 201 millions, en hausse de 30 %. Telix Manufacturing Solutions (TMS) recule de 6 %, à 44 millions. Ces chiffres ne sont pas audités, précise la note 1.
Sur ARTMS, la phrase exacte est : « ARTMS, a Telix company, has secured contracts for 50 QUANTM Irradiation Systems (QIS) globally ». Le verbe est contractuel. Le communiqué ne donne ni la valeur de ces contrats, ni leur calendrier, ni le nombre de systèmes déjà en service. Il ajoute que Telix a elle-même commandé « multiple cyclotrons » au belge IBA, chacun équipé de cette technologie, sans en préciser le nombre.
Sur UroOncRx, Telix écrit que le réseau donne aux urologues un accès sur place à « our imaging agents », en particulier sur des marchés mal desservis ou isolés, et que « multiple sites are now operational and dispensing product ». Aucun nombre de sites, aucune localisation, aucun revenu.
L’objectif de février parlait d’installations
Le chiffre de 50 n’est pas nouveau. Dans la présentation de ses résultats annuels 2025, le 20 février 2026, Telix inscrivait parmi ses jalons de l’année « 50 ARTMS QIS installations globally ». Le 21 juillet puis le 20 août, à propos de l’installation d’un système à Yokohama, l’entreprise écrivait encore avancer vers son « target of 50 QIS installations globally by the end of 2026 ».
En octobre, le même nombre revient avec un autre mot : des contrats. Le communiqué ne dit pas si l’objectif d’installations est maintenu, ni combien de systèmes sont installés. Ce glissement ne prouve aucun retard : une absence de chiffre n’est pas un démenti, et il reste 10 semaines avant la fin de l’année. Il oblige seulement à lire le 50 d’octobre pour ce qu’il est, un stade commercial, et non pour ce qu’annonçait le 50 de février, un stade physique.
Une seconde question reste ouverte : la part de ces contrats qui sont internes au groupe. Telix a installé ses propres systèmes sur les 2 cyclotrons de son site belge en 2025, puis à Yokohama au deuxième trimestre 2026, et prévoit d’en équiper les cyclotrons commandés à IBA et plusieurs sites de RLS. Rien n’indique si ces équipements entrent dans les 50. Un contrat signé par sa propre maison mère ne renseigne pas sur la demande du marché comme un contrat signé par un tiers.
Ce que recouvre une micropharmacie chez RLS
RLS Radiopharmacies est le réseau américain que Telix a racheté en janvier 2025. Selon le rapport annuel 2025 de Telix déposé auprès de la SEC, il compte plus de 30 radiopharmacies dans 18 États et environ 1 500 clients. Son modèle historique est celui d’une plateforme centrale qui prépare les doses et les fait livrer. Le 21 octobre, 21 des 32 offres d’emploi ouvertes sur le site de recrutement de RLS concernaient des coursiers.
Les offres d’emploi de RLS définissent la micropharmacie comme « a small, specialized pharmacy that prepares and dispenses radiopharmaceuticals close to the point of care » (offre d’Olympia, dans l’État de Washington, publiée le 11 août 2026). Une offre pour El Paso, au Texas, publiée le 28 septembre et relayée par un site d’emploi spécialisé, décrit UroOncRx comme « a physician-partnered pharmacy embedded in a urology or oncology doctor’s office », où le pharmacien marque au gallium des agents d’imagerie « under physician direction ». Les 2 offres exigent un pharmacien titulaire d’une licence d’exercice, ou en mesure de l’obtenir, et habilité à manipuler des matières radioactives. Une offre d’emploi prouve une intention de recruter. Elle ne prouve ni l’ouverture d’un site, ni son activité.
Le cadre fédéral américain rend ce modèle possible. Le règlement de la Nuclear Regulatory Commission (10 CFR 32.72) accorde une licence de préparation et de cession de médicaments radioactifs, entre autres, à un établissement « licensed as a pharmacy by a State Board of Pharmacy ». L’usage médical relève, lui, d’une licence délivrée par la NRC ou par l’un des « Agreement States » qui exercent cette compétence. Le communiqué ne dit pas sous quel régime opère chaque site UroOncRx, ni ce que recouvre le mot « physician-partnered » : loyer, contrat de service, intéressement ou autre.
Rapprocher la pharmacie du prescripteur raccourcit la livraison, mais chaque point ouvert ajoute un pharmacien habilité, une licence et un coût fixe. Le raisonnement économique se renverse : la plateforme centrale amortit ses coûts sur des tournées, la micropharmacie sur le volume d’un seul cabinet. Les produits concernés ont une durée de vie courte, rappelle Telix dans son rapport annuel, ce qui plaide pour la proximité. Le volume par site, lui, n’est publié nulle part.
Pourquoi les grandeurs divergent
Entre un contrat et un revenu, un équipement de production franchit plusieurs portes, et chacune a son propre décideur. Le client signe le contrat. L’installation dépend d’un cyclotron disponible, de locaux blindés et d’un chantier. La mise en service dépend des autorités de radioprotection et de la qualification des équipements. Le revenu dépend du volume de doses vendues, et donc des prescriptions.
Pour un réseau de points de délivrance, la chaîne est comparable. Un site déclaré, un site licencié, un site qui délivre et un site rentable sont 4 états successifs. Le communiqué de Telix emploie « operational » et « dispensing » : il revendique le troisième, sans dénombrer.
Le cas de Telix ajoute une grandeur que les réseaux indépendants n’ont pas. Quand un fabricant possède son distributeur, une partie du chiffre du réseau est interne. Selon la présentation semestrielle du 20 août 2026, TMS a réalisé au premier semestre 89 millions de dollars de revenu externe (+10 %) et 57 millions de revenu interne (+73 %), ce dernier étant éliminé en consolidation. Sur la même période, l’EBITDA ajusté de TMS est négatif de 23 millions. Le chiffre de 44 millions du troisième trimestre ne compte que le revenu tiers, hors Illuccix et Gozellix.
Un réseau qui distribue de plus en plus les produits de sa maison mère peut donc voir son revenu tiers baisser pendant que son activité augmente. Telix n’explique pas le recul de 6 %, et cette lecture reste une hypothèse : rien dans le communiqué ne permet de la confirmer ni de l’écarter. Pour un réseau détenu par un fabricant, le revenu externe et le revenu interne sont 2 lignes distinctes, et seule la première mesure ce que le marché achète au réseau.
Qui décide quoi dans ce modèle
Le choix de l’agent d’imagerie revient au médecin, qui prescrit. Le choix du lieu revient au propriétaire du réseau, qui décide où ouvrir. Quand la pharmacie est logée dans le cabinet du prescripteur et appartient au fabricant, ces 2 décisions se rapprochent physiquement. Telix écrit que les sites donnent accès à « our imaging agents ». Le communiqué ne dit pas si d’autres agents y sont délivrés. Or Telix présentait RLS, à son rachat, comme un réseau « dispensing radiopharmaceuticals manufactured by Telix and other companies ». La neutralité d’un distributeur vis-à-vis des fabricants qu’il sert est un actif commercial, et les clients tiers d’un distributeur passé sous le contrôle d’un fabricant ont intérêt à la voir documentée.
Le lecteur d’un communiqué décide aussi. Un investisseur, un partenaire ou un concurrent qui lit « 50 » doit savoir à quel stade il lit. La phrase de Telix est exacte. Elle ne devient trompeuse que si l’on y lit des installations.
En France, le modèle ne se transpose pas
Le droit français ferme la porte à une transposition directe. Les bonnes pratiques de préparation de l’ANSM, en vigueur depuis le 20 septembre 2023, l’écrivent en toutes lettres : « Les préparations de médicaments radiopharmaceutiques ne sont pas autorisées en officines de pharmacie (article L. 5125-1-1 du CSP) ». Leur ligne directrice consacrée aux médicaments radiopharmaceutiques figure parmi celles propres aux pharmacies à usage intérieur (PUI). Selon l’ARS Île-de-France, la préparation des médicaments radiopharmaceutiques fait partie des activités de PUI « comportant des risques particuliers », dont l’autorisation est délivrée pour 5 ans (articles L. 5126-4 et R. 5126-33 du code de la santé publique). Les locaux de radiopharmacie relèvent en outre de l’autorisation préalable de l’autorité de sûreté nucléaire, devenue l’ASNR en 2025.
Une pharmacie logée dans le cabinet d’un urologue libéral n’a donc pas d’équivalent direct en France, et cet article n’examine pas les coopérations entre PUI que le code organise. Ce qui se transpose, c’est la discipline de mesure. Un laboratoire qui déploie des équipements chez des établissements, un prestataire de santé qui ouvre des points de service, un réseau de distribution spécialisée qui signe des partenaires : tous affrontent le même écart entre le contrat, l’installation, la mise en service et le revenu. Notre analyse des délais de paiement des grands comptes montre la même mécanique côté trésorerie : un contrat signé n’est pas encore un encaissement, et l’écart se finance.
La même exigence vaut pour un prestataire qui change de mains. Notre lecture du rapprochement entre Geodis et Deret établit qu’un client ne peut prouver une dégradation de service qu’en ayant figé ses indicateurs avant la transition. Un réseau racheté par un fabricant appelle la même précaution de la part de ses clients tiers.
Le fait à surveiller
Telix a présenté ses résultats annuels 2025 le 20 février 2026. Avec ses résultats annuels 2026, elle aura à dire où en est son jalon de « 50 ARTMS QIS installations globally ». Si Telix publie un nombre de systèmes installés au 31 décembre 2026 égal ou supérieur à 50, l’objectif de février est tenu ; si elle ne publie que des contrats, l’écart entre les 2 mots reste ouvert et devient une information. Le même rendez-vous dira si UroOncRx reçoit un nombre de sites et une ligne de revenu, ou reste un adjectif.
Pour un dirigeant de réseau, la leçon tient en une habitude : ne jamais laisser une seule grandeur parler pour les autres, ni dans ses propres communiqués, ni dans ceux de ses partenaires. ELMARQ accompagne les marques et les réseaux de distribution qui veulent rendre leurs chiffres lisibles et vérifiables.
Les faits proviennent du communiqué de Telix du 21 octobre 2026, de ses présentations du 20 février et du 20 août 2026, de son point trimestriel du 21 juillet 2026, de son rapport annuel 2025 et de l’annonce de clôture du rachat de RLS (28 janvier 2025), déposés auprès de la SEC, ainsi que des offres d’emploi publiées par RLS, du règlement 10 CFR 32.72, des bonnes pratiques de préparation de l’ANSM (2023) et de la page de l’ARS Île-de-France sur les PUI, consultés le 21 octobre 2026. Les chiffres de Telix sont déclaratifs et non audités pour le trimestre. Le registre et les questions sont une méthode de travail ; l’exemple chiffré est hypothétique.