Le 28 octobre 2026, Rémy Cointreau publie un premier semestre en progression : 510,9 millions d’euros de chiffre d’affaires, en hausse de 2,9 % à périmètre et changes constants, et un deuxième trimestre qui accélère à +4,2 %. Le cognac porte la croissance, à +12,4 % sur le trimestre, grâce à la Chine. Les liqueurs et spiritueux, dont Cointreau, reculent de 7,4 %. L’objectif annuel est confirmé : un retour à une croissance durable du chiffre d’affaires.
La présentation aux investisseurs raconte une histoire plus fine que ces chiffres. Elle montre que les ventes du groupe et la consommation de ses produits ne vont pas au même rythme, et pas dans le même sens selon les pays. En Chine, les stocks des distributeurs ont gonflé pendant le trimestre. Aux États-Unis, ils ont été réduits pendant un changement de distributeur.
Le chiffre d’affaires de Rémy Cointreau mesure ce que ses distributeurs achètent, pas ce qu’ils revendent : en Chine il devance la demande, aux États-Unis il la retarde.
Ce que publie Rémy Cointreau
Le groupe distingue 2 mesures. Ses ventes, qui font le chiffre d’affaires, sont ce qu’il facture à ses distributeurs et grossistes : les professionnels parlent de « sell-in ». Ses « depletions », définies en note du communiqué comme les expéditions des grossistes aux détaillants, mesurent ce qui sort des entrepôts des distributeurs vers les magasins, les restaurants et les bars : c’est le « sell-out » du réseau, l’étape la plus proche du client qu’un fabricant de spiritueux puisse suivre. Elles ne mesurent pas encore l’achat du consommateur final.
Au premier semestre, selon la présentation, les depletions du groupe progressent en valeur dans une fourchette « moyenne à haute à un chiffre », soit plus vite que ses ventes (+2,9 %). Elles sont « proches de la stabilité » aux États-Unis, en hausse « moyenne à un chiffre » en Chine et à 2 chiffres dans la zone Europe, Moyen-Orient et Afrique. Ces fourchettes sont qualitatives : le groupe ne publie aucun montant de depletions.
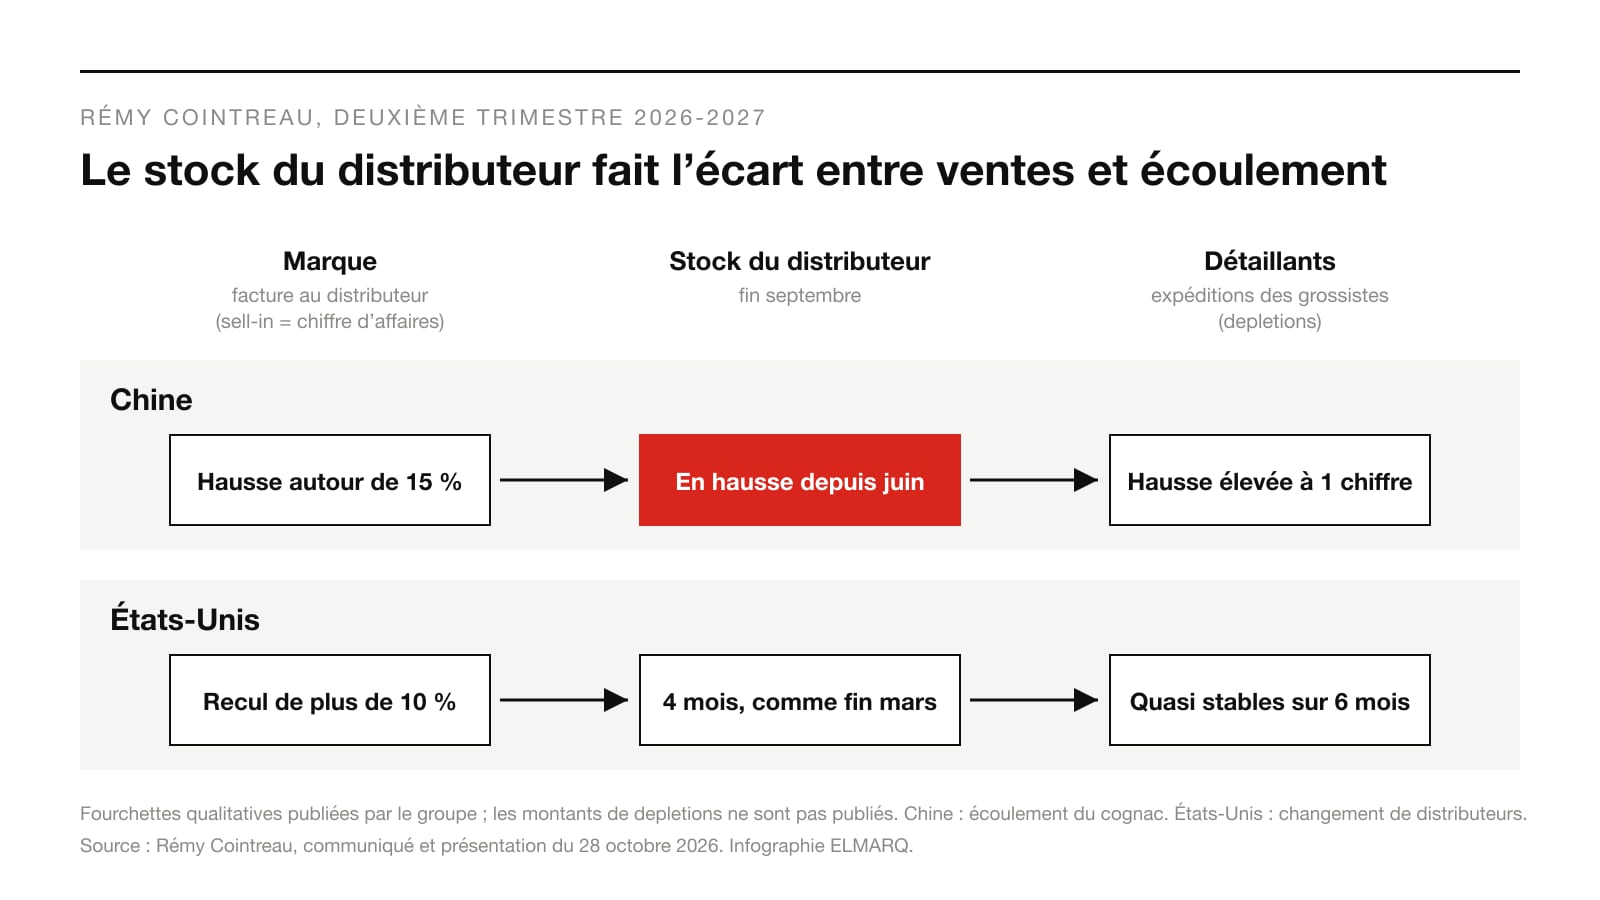
En Chine, les ventes progressent autour de 15 % au deuxième trimestre, selon la fourchette du groupe. Les expéditions ont accéléré avant la fête de la mi-automne, période de cadeaux qui pèse dans l’année du cognac. Mais les depletions de cette fête ont été « inférieures aux attentes », et les stocks des distributeurs fin septembre sont « plus élevés que fin juin ». Pour le cognac en Chine, les depletions progressent à un rythme « élevé à un chiffre » au deuxième trimestre, sous celui des ventes. La présentation en tire elle-même la conséquence : ces résultats « nécessiteront un réalignement entre sell-in et sell-out au troisième trimestre ». Le marché l’a lu ainsi : selon Bloomberg, les expéditions accélérées avant la fête ont laissé un excédent de stock qui a pesé sur l’action, malgré une croissance supérieure aux attentes.
Le détail des canaux chinois éclaire ce décalage. La performance vient « principalement des canaux directs, notamment le commerce en ligne et les grands comptes », tandis que les canaux de gros indirects ont « fortement sous-performé ». Pour le cognac en Chine, le commerce en ligne progresse de plus de 30 % sur le trimestre et représente 30 % des ventes.
Aux États-Unis, c’est l’inverse. Les ventes reculent de plus de 10 % au deuxième trimestre, sous l’effet d’une base de comparaison élevée dans le cognac et d’un déstockage « après le changement de distributeurs ». Les stocks y sont à 4 mois de ventes, inchangés depuis fin mars. Pendant ce temps, Cointreau gagne 7,9 % en volume d’écoulement sur 3 mois, selon les données de l’entreprise, sur un marché qui recule de 6,2 % selon Nielsen. Le produit se vend, mais le distributeur en achète moins.
Ce que les documents ne montrent pas
Aucun chiffre ne permet de mesurer l’écart avec précision. Les depletions sont publiées en fourchettes, les stocks chinois en tendance et non en mois de ventes. On sait que le distributeur chinois a reçu plus qu’il n’a revendu ; on ne sait pas de combien. La présentation ne dit pas non plus que les expéditions d’avant-fête étaient excessives : elle constate qu’une demande saisonnière attendue n’est pas venue au niveau prévu.
Le changement de distributeur américain n’est pas chiffré le 28 octobre. C’est la transcription officielle de la conférence du 29 juillet 2026 qui en donne la mesure. Le directeur général délégué et directeur financier, Luca Marotta, y expliquait qu’une partie des États servis par le distributeur RNDC passait chez Reyes, et que la part restante de RNDC, entre 5 % et 8 % du chiffre d’affaires selon les estimations du groupe, avait été placée sous la procédure de faillite américaine du Chapter 11. En Europe, 2 nouveaux distributeurs prennent le Benelux depuis le 1er octobre, sans être nommés. Les ventes de cognac au Benelux et en France ont progressé très fortement au deuxième trimestre, « avant la transition » : rien ne permet de dire s’il s’agit d’un approvisionnement du nouveau réseau.
Le mécanisme : le chiffre d’affaires suit la décision d’achat du distributeur
Une marque qui vend par des intermédiaires ne facture pas ses consommateurs. Elle facture des distributeurs qui achètent pour revendre, et qui décident de leur niveau de stock en fonction de la demande qu’ils anticipent, de leur trésorerie et de leurs relations avec le fournisseur. Le chiffre d’affaires publié suit donc la consommation avec un décalage, et ce décalage dépend de décisions qui ne sont pas celles de la marque.
Le semestre de Rémy Cointreau montre les 2 sens de ce décalage. En Chine, le distributeur a constitué du stock en vue d’une fête qui a moins vendu que prévu : le chiffre d’affaires du trimestre a pris de l’avance sur la demande, et le trimestre suivant devra la rendre. Aux États-Unis, la transition entre 2 distributeurs a conduit à réduire les stocks dans le réseau : le chiffre d’affaires est en retard sur une demande qui, pour Cointreau, progresse. Dans les 2 cas, la variation trimestrielle mesure autant le mouvement des stocks que celui des clients. Entre la marque et le client, le stock du distributeur est un amortisseur, et il amplifie les écarts qu’on croit voir dans la demande.
Le déplacement des canaux en Chine change la nature de ce décalage. Les ventes en ligne et aux grands comptes raccourcissent la chaîne : la marque voit plus vite ce qui se vend et dépend moins du stock d’un grossiste. Les canaux de gros indirects, eux, sont ceux qui ont le plus souffert. Plus la part directe augmente, plus le chiffre d’affaires se rapproche de la demande réelle, et plus la marque reprend à son compte des tâches que le grossiste assumait : stock, logistique, crédit client.
La contrainte chinoise sur les prix renforce le poids des volumes. Depuis le 5 juillet 2025, la Chine applique pour 5 ans des droits antidumping sur le brandy européen, dont le cognac, selon la décision du ministère chinois du Commerce. Les exportateurs qui ont accepté un engagement de prix en sont exemptés à condition de vendre au-dessus d’un prix minimum. Rémy Cointreau chiffre cet engagement à environ 5 millions d’euros de coût sur son résultat opérationnel courant de l’exercice. Sur le semestre, la croissance du cognac, de 10,3 %, vient entièrement des volumes, en hausse de 16,0 %, tandis que l’effet prix et mix recule de 5,7 %. Les documents ne donnent pas la cause de ce recul.
L’arbitrage déplacé : quelle mesure gouverne
La question posée à Rémy Cointreau n’est pas de savoir si ses produits se vendent. Elle est de savoir quel indicateur pilote l’entreprise quand les 2 mesures divergent. Luca Marotta y répondait sans détour en juillet : « Nous faisons de notre mieux pour améliorer notre performance en sell-in, parce qu’au bout du compte, nous sommes tous payés et jugés sur le compte de résultat et le flux de trésorerie disponible. Donc c’est le sell-in. Les depletions en valeur, c’est bien, mais au bout du compte, il faut que cela corresponde. »
Cette franchise dit où se trouve le risque. Une entreprise jugée sur ce qu’elle facture peut être tentée de livrer davantage avant une fête, une clôture ou un changement de distributeur. Le chiffre d’affaires du trimestre s’en trouve soutenu, mais la correction se reporte sur les suivants. C’est pourquoi Rémy Cointreau publie aussi ses depletions et ses niveaux de stock : sans eux, l’investisseur ne pourrait pas distinguer une demande qui monte d’un stock qui gonfle. Le directeur général, Franck Marilly, présentait le plan de transformation RC Forward, le 8 avril 2026, comme un moyen de rendre le groupe « moins dépendant des cycles macroéconomiques ». Les cycles de stock de ses distributeurs en font partie.
La leçon vaut pour tout industriel qui vend par des intermédiaires : un fabricant agroalimentaire qui passe par des grossistes, une marque exportée par des importateurs exclusifs, un fournisseur de pièces qui livre des distributeurs régionaux. Le chiffre d’affaires n’y est jamais une mesure directe de la demande, et chaque changement de distributeur crée un trou d’air ou un remplissage qui n’a rien à voir avec le client. Nous montrions avec LVMH et Sephora qu’un distributeur multimarque peut croître quand les marques en propre reculent : la position dans la chaîne change ce que chaque chiffre mesure. Une marque qui ne connaît que son sell-in ne sait pas si elle gagne des clients ou si elle remplit des entrepôts.
Ce que diront le 25 novembre et le troisième trimestre
La lecture se vérifiera sur 2 rendez-vous. Le 25 novembre 2026, Rémy Cointreau publiera ses résultats semestriels et ses objectifs financiers à moyen terme. Le 28 janvier 2027, il publiera son chiffre d’affaires du troisième trimestre. Si le stock chinois a bien devancé la demande, les ventes en Chine ralentiront nettement ou reculeront au troisième trimestre, et les stocks de fin décembre se rapprocheront de leur niveau de juin. Aux États-Unis, si le recul tient au changement de distributeur, les ventes rejoindront les depletions une fois la transition achevée, avec des stocks stables autour de 4 mois. Si les ventes américaines continuent de reculer alors que la transition est terminée, le problème ne sera plus le réseau, mais la demande.
Les faits proviennent du communiqué de Rémy Cointreau du 28 octobre 2026 sur le chiffre d’affaires du premier semestre 2026-2027 et de la présentation aux investisseurs du même jour, de la transcription officielle de la conférence du 29 juillet 2026, du communiqué du 8 avril 2026 sur le plan RC Forward et de l’annonce n° 34 de 2025 du ministère chinois du Commerce. Les croissances sont organiques, à périmètre et changes constants, sauf mention contraire. Les fourchettes de depletions (« faible », « moyenne », « élevée à un chiffre », « à 2 chiffres ») reprennent les termes du groupe. La citation de Luca Marotta est traduite de l’anglais par ELMARQ.