Le samedi 3 octobre 2026, 2 jours après le dépôt du projet de loi de finances pour 2027, Stéphane Delautrette et 65 autres députés du groupe Socialistes et apparentés ont déposé l’amendement I-19. Il supprime l’article 35, qui abaisse de 16,404 % à 11,404 % le taux du fonds de compensation pour la TVA (FCTVA) sur la majorité des investissements des collectivités, pour un surcoût que l’exposé chiffre, d’après le Gouvernement, à 2,1 milliards d’euros dès 2027. La dernière phrase de l’exposé dit d’où vient le texte : « Cet amendement a été travaillé avec l’Association des maires de France et des présidents d’intercommunalité. »
Pour un dirigeant d’entreprise, de collectivité ou d’organisation professionnelle, cette phrase est un cas d’école. Elle montre où se trouve, parfois, la preuve la plus directe d’une contribution à la loi : dans le document parlementaire lui-même, et non dans un registre. Elle montre aussi ce qu’elle ne dit pas. Compter ces mentions, les dater et les confronter au droit de la transparence permet de savoir ce qu’une analyse d’influence peut affirmer, et ce qu’une organisation devrait conserver si elle contribue elle-même à un amendement.
Que dit exactement la mention portée par I-19 ?
Elle dit peu, et elle le dit clairement. « Travaillé avec » ne signifie ni « rédigé par », ni « proposé par ». La phrase atteste qu’une association d’élus a participé à la préparation du texte, sans décrire la répartition du travail, sans dater l’échange et sans désigner l’auteur d’aucune phrase. Elle n’engage pas davantage l’AMF : c’est le député qui l’écrit, dans un document dont il est le seul auteur juridique avec ses cosignataires.
La fiche de l’Assemblée apporte le reste. I-19 vise le texte n° 3210, en première lecture. Il compte 66 signataires, tous membres du même groupe. Il a été examiné en séance publique et porte la mention « Adopté (lundi 19 octobre 2026) ». Son exposé développe 4 objections à la réforme, dont l’automatisation du FCTVA par l’application ALiCE, la situation des petites communes et le caractère rétroactif de la mesure, appliquée aux attributions versées à partir du 1er janvier 2027 au titre d’investissements de 2025 et 2026.
Le même député a déposé, le vendredi 9 octobre, l’amendement I-2353, seul cette fois. Il ne supprime rien : il ajoute la rénovation des bâtiments scolaires aux dépenses remboursées au taux plein. Son exposé ne mentionne aucune association. Sa fiche le dit « Tombé (lundi 19 octobre 2026) ». Ce sort ne juge pas son contenu : le compte rendu de la séance précise que l’adoption des amendements de suppression entraîne la suppression de l’article 35, et qu’« en conséquence » les amendements suivants à l’article tombent. Le même jour, le ministre de l’action et des comptes publics, David Amiel, citait parmi les dépenses qui garderaient le taux maximal, « à la suite d’amendements qui ont été déposés et qui me paraissent de bon sens », les investissements dans les bâtiments scolaires.
Combien d’amendements identiques nomment une contribution ?
La séance du 19 octobre a examiné ensemble 16 amendements identiques de suppression, déposés entre le 3 et le 10 octobre par des députés de 12 groupes ou sensibilités, des Socialistes au Rassemblement national, de La France insoumise à l’Union des droites pour la République. Le compte rendu donne le résultat : 145 votants, 141 suffrages exprimés, 125 pour, 16 contre. La commission des finances avait donné un avis favorable ; la ministre Françoise Gatel avait demandé le retrait, puis émis un avis défavorable.
Ce relevé ne mesure pas l’influence des associations : il mesure ce que les députés ont choisi d’écrire. Les 12 exposés muets peuvent résulter d’un travail solitaire, d’échanges non mentionnés ou d’une argumentation reprise de documents publics. Rien, dans les pièces lues, ne permet de trancher. Ce qui est établi est plus modeste et plus utile : la mention existe, elle est volontaire, et son vocabulaire varie. Sur 16 amendements identiques adoptés le 19 octobre 2026, 4 seulement disent avec qui ils ont été préparés.
Que montre la page de l’APVF, et que ne montre-t-elle pas ?
Le 15 octobre 2026, l’APVF publie un tour d’horizon des amendements qui intéressent les communes. Sur le FCTVA, elle présente « un amendement de Stéphane Delautrette » visant à maintenir le taux actuel, puis écrit : « Dans l’exposé des motifs les arguments spécifiques des petites villes sont entendus ». Suit la citation, entre guillemets, du passage selon lequel « les petites communes n’ont pas toujours des projets « verts » prêts ni l’ingénierie pour les monter ». L’association ajoute un chiffre qui lui est propre : selon ses analyses, plus de 87 % de l’assiette éligible dans les petites villes tomberaient au taux réduit. Elle mentionne aussi l’amendement sur les bâtiments scolaires.
La page est datée après le dépôt et présente elle-même le passage comme tiré de l’exposé. Elle ne nomme pas l’AMF et ne revendique aucune participation à la rédaction. La formule « sont entendus » dit qu’un argument que l’APVF porte figure dans le texte ; elle ne dit pas que l’APVF l’a transmis. La page précise enfin que ces amendements sont, « à ce stade, des propositions » : publiée 4 jours avant la séance, elle décrit un état antérieur au vote. Les 2 associations doivent donc rester distinctes, et la seule contribution déclarée dans I-19 est celle de l’AMF.
Pourquoi le registre de la HATVP ne dira rien de cet épisode ?
Le premier réflexe d’une enquête sur l’influence est d’ouvrir le répertoire des représentants d’intérêts tenu par la HATVP. Il « assure l’information des citoyens sur les relations entre les représentants d’intérêts et les pouvoirs publics », selon l’article 18-1 de la loi du 11 octobre 2013 relative à la transparence de la vie publique, article inséré par la loi Sapin 2 de 2016. Mais l’article 18-2 de la même loi exclut de la définition, comme le rappelle le vademecum de la HATVP, « les associations représentatives des élus dans l’exercice des missions prévues dans leurs statuts ».
Dans les données ouvertes du répertoire, téléchargées par ELMARQ le 11 novembre 2026, aucune des 4 associations citées dans cet épisode (AMF, APVF, Régions de France, France urbaine) n’apparaît parmi les 4 115 fiches d’organisations. Leur absence est conforme à l’exclusion légale ; elle ne dit rien de leur activité. Les organisations professionnelles que le député a citées en séance, la Fédération nationale des travaux publics et la Fédération française du bâtiment, sont en revanche inscrites. La première avait déclaré, pour l’exercice 2020, une action visant notamment « la modification de l’assiette de la FCTVA ».
Le calendrier ajoute une seconde limite. La HATVP indique que les représentants d’intérêts déclarent leurs actions dans un délai de 3 mois à compter de la clôture de leur exercice comptable. Au 11 novembre 2026, la fiche de l’exercice 2026 de ces 2 fédérations ne compte encore aucune action déclarée. Pour un exercice calé sur l’année civile, les actions de l’automne 2026 n’ont pas à figurer au répertoire avant le 31 mars 2027, selon le calcul d’ELMARQ. La HATVP elle-même relève que le critère de l’initiative exclut « toutes les auditions et consultations réalisées à la demande d’un responsable public ». ELMARQ a montré le 27 octobre 2026, à propos des 17 460 fiches d’activités déclarées à la HATVP pour 2025, que ces registres renseignent sur des catégories de décisions et de décideurs, rarement sur un texte précis.
Reste le règlement de l’Assemblée. Le code de conduite applicable aux représentants d’intérêts, dans sa rédaction issue du Bureau du 20 janvier 2021, impose aux rapports de lister en annexe les auditions menées, en distinguant les représentants inscrits. Aucune règle imposant de mentionner, dans l’exposé d’un amendement, une contribution extérieure n’a été retrouvée dans les pièces consultées. Le 8 juillet 2026, la commission des lois a rejeté l’amendement CL74, qui proposait d’obliger les députés à publier leurs réunions avec des représentants d’intérêts. Son exposé se terminait, lui aussi, par une mention de contribution : « Cet amendement est issu d’échanges avec Transparency International France. »
| Fait | Source | Limite |
|---|---|---|
| I-19 « travaillé avec » l’AMF | Fiche de l’Assemblée, exposé sommaire | Déclaration du député, sans détail ni date de l’échange |
| 4 mentions sur 16 amendements identiques | Comptage ELMARQ sur les 16 fiches | Mesure ce qui est écrit, pas ce qui a eu lieu |
| Article 35 supprimé le 19 octobre, 125 voix contre 16 | Compte rendu de la 1re séance du 19 octobre | Étape de 1re lecture, effacée par le rejet du 4 novembre |
| Reprise d’un argument de I-19 par l’APVF | Page de l’APVF du 15 octobre | Postérieure au dépôt, ne prouve aucune transmission |
| Associations d’élus hors du répertoire | Article 18-2 de la loi du 11 octobre 2013, données HATVP | Exclusion légale, pas indice d’inactivité |
Que reste-t-il de l’adoption du 19 octobre ?
Juridiquement, rien. Le sommaire du projet de loi n° 3210 place l’article 35, « Modalités d’attribution du fonds de compensation pour la taxe sur la valeur ajoutée », dans la première partie, consacrée aux conditions générales de l’équilibre financier. C’est pourquoi les amendements qui le visent portent le préfixe « I ». Or, le 4 novembre 2026, l’Assemblée n’a pas adopté cette première partie, par le scrutin public n° 9759 : 460 votants, 458 suffrages exprimés, 0 pour, 458 contre, 2 abstentions. Le texte adopté n° 362 est intitulé « Projet de loi de finances rejeté par l’Assemblée nationale ». Un amendement « adopté » le 19 octobre dans une première partie ensuite rejetée n’est donc pas du droit : il n’a jamais quitté l’Assemblée.
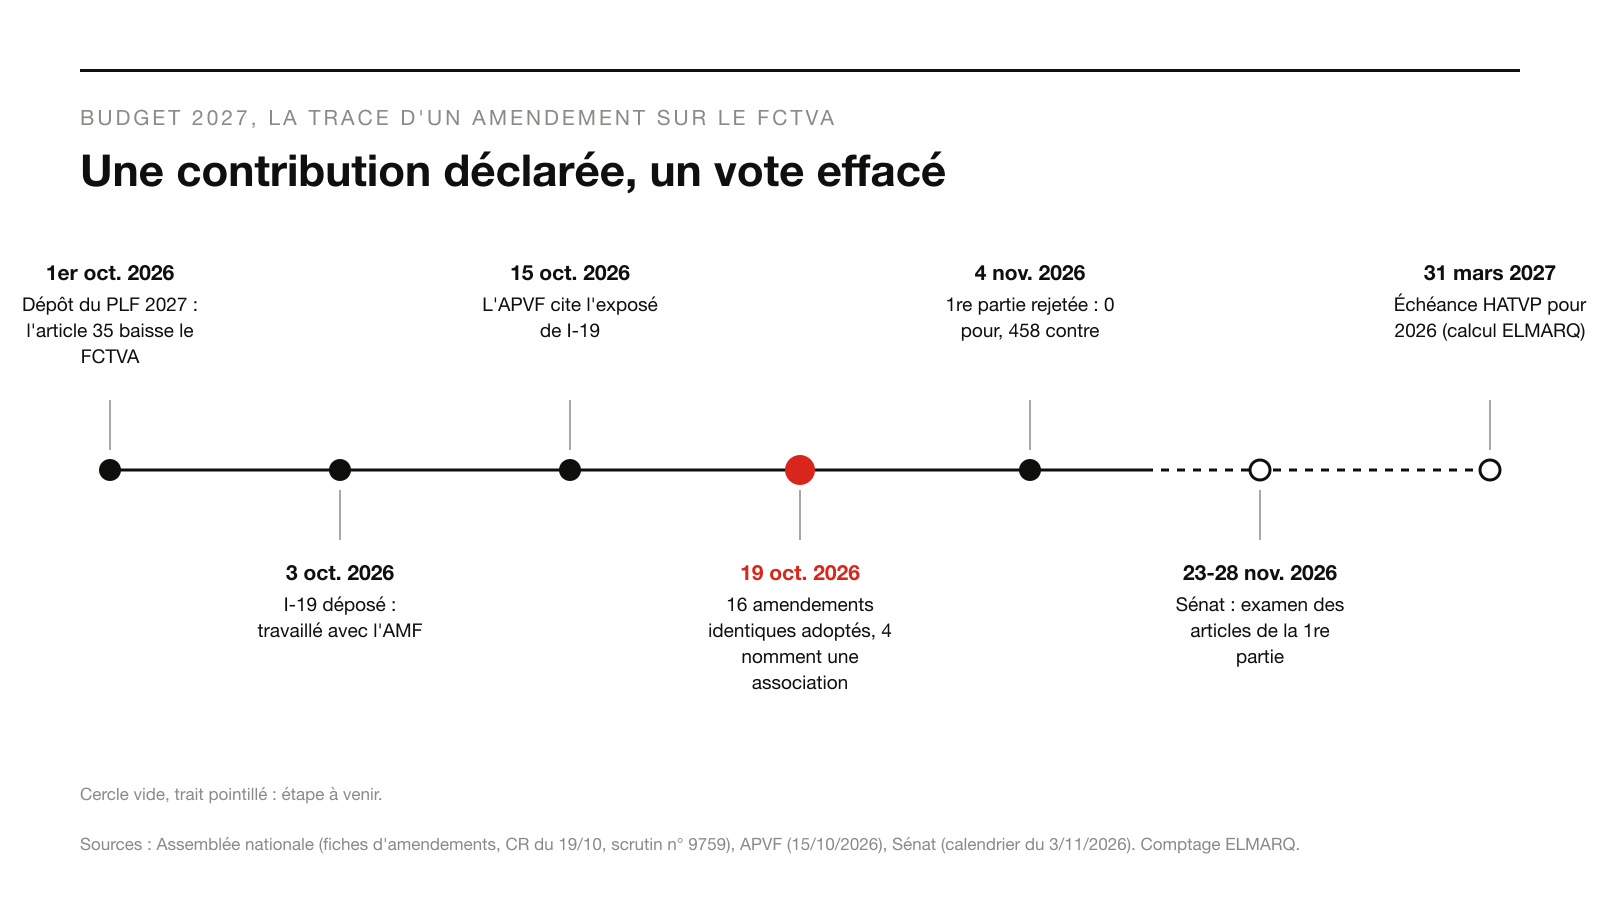
La suite du texte s’établit à partir de 3 pièces, qui ne disent pas la même chose avec la même force. Selon LCP, « c’est le texte initial, celui du gouvernement, qui va être transmis au Sénat ». Le dossier du Sénat, mis à jour le 10 novembre, enregistre le texte n° 362 comme « considéré comme rejeté par l’Assemblée nationale le 4 novembre 2026 », sans afficher encore de texte sénatorial numéroté. Le calendrier du Sénat, enfin, prévoit l’examen d’un « article 55 : Évaluation du prélèvement opéré sur les recettes de l’État au titre de la participation de la France au budget de l’Union européenne », qui porte exactement le numéro et l’intitulé de l’article 55 du projet initial : la numérotation est concordante avec la version du Gouvernement, selon la comparaison d’ELMARQ. Le texte transmis lui-même n’a pas été lu.
Le premier jet de cet article présentait I-19 comme « adopté » ; c’était exact le 19 octobre et ne l’est plus. Une proposition adoptée en séance peut disparaître sans nouveau vote sur elle : une analyse d’influence datée du 19 octobre est fausse le 5 novembre. L’épisode documente une contribution déclarée et un vote ; il ne décrit pas le droit applicable au FCTVA en 2027.
Qui décide, finalement, de ce que le public sait ?
Dans ce dossier, la transparence ne repose ni sur la HATVP, ni sur l’association, ni sur un règlement : elle repose sur le choix rédactionnel de chaque député. Il décide d’écrire ou non la phrase finale, et de choisir son verbe, « proposé par » ou « travaillé avec ». L’association, exclue du répertoire, n’a aucune obligation de déclarer sa contribution, et le lecteur, journaliste, concurrent ou citoyen, doit reconstituer seul la chronologie à partir de fiches éparses. Quand la loi ne trace pas une contribution, c’est le rédacteur de l’amendement qui décide de ce que le public en saura.
Pour une organisation qui contribue à la décision publique, la conséquence est pratique. Une contribution revendiquée sans pièce ne vaut pas mieux qu’une contribution niée. Conserver la version transmise, sa date, son destinataire et la position défendue permet de répondre à la seule question qui compte quand un argument circule : qu’avez-vous effectivement apporté, et quand ?
Le fait à vérifier d’ici le 9 décembre 2026
Le calendrier du Sénat, daté du 3 novembre 2026, prévoit la discussion générale le 20 novembre, l’examen des articles de la première partie du 23 au 28 novembre, puis un vote sur l’ensemble du projet le 9 décembre. Si le texte transmis est bien la copie initiale, comme l’écrit LCP, la réforme du FCTVA y sera rediscutée avec les autres articles de la première partie. Le Sénat a devant lui 3 issues : il supprime la réforme à son tour ; il la modifie, par exemple en étendant le taux plein aux bâtiments scolaires ; ou il la conserve. Dans chaque cas, le test d’ELMARQ porte sur les exposés : des amendements sénatoriaux nommeront-ils l’AMF, Régions de France ou France urbaine, et avec quel verbe ? Si aucun ne le fait, la mention de l’Assemblée restera une pratique de quelques députés, non une règle du Parlement.
La phrase finale de I-19 ne révèle pas une main cachée. Elle montre une main déclarée, dans des termes choisis par celui qui signe. La preuve la plus directe d’une contribution à la loi se lit parfois au bas d’un amendement, et sa portée se mesure à ce qu’elle ne dit pas.
Les fiches des amendements I-19, I-2353 et des 16 amendements identiques de suppression de l’article 35 du projet de loi de finances pour 2027 (texte n° 3210) ont été lues sur le site de l’Assemblée nationale le 11 novembre 2026, ainsi que le compte rendu de la première séance du 19 octobre 2026 et l’analyse du scrutin public n° 9759 du 4 novembre 2026. Le relevé des mentions de contribution (4 sur 16) et le classement par groupe du premier signataire sont des calculs d’ELMARQ. La page de l’APVF datée du 15 octobre 2026, l’article de LCP du 4 novembre 2026, le dossier législatif et le calendrier budgétaire du Sénat (version du 3 novembre 2026) ont été lus en ligne. L’exclusion des associations d’élus est citée d’après le vademecum de la HATVP et son bilan des déclarations 2024 (juillet 2025) ; la présence des organisations dans le répertoire a été vérifiée dans le fichier de données ouvertes de la HATVP téléchargé le 11 novembre 2026. La date du 31 mars 2027 est un calcul d’ELMARQ pour un exercice calé sur l’année civile. Aucun entretien n’a été réalisé : la paternité des textes et l’effet des contributions sur le vote ne sont pas établis. Les responsables cités sont des élus et des ministres dans l’exercice de leurs fonctions. Aucune personne privée n’est nommée. Marc Lugand-Sacy, fondateur et président d’ELMARQ, a dirigé la communication d’une préfecture.