Le 8 octobre 2026, la Direction générale du Trésor publie le Trésor-Éco n° 406, « Le système de retraite face aux défis démographiques », signé par l’économiste Charlotte Combier. Sa dernière partie chiffre une hypothèse qui occupe la campagne présidentielle : ajouter à la répartition un étage obligatoire de capitalisation. Pour qu’un assuré aujourd’hui âgé de 20 ans perçoive, à l’âge d’ouverture de ses droits, une pension issue à 20 % de la capitalisation, il faudrait selon le document mobiliser « environ 37 Md€ par an de ressources supplémentaires », en plus de ce qu’exige déjà l’équilibre du régime actuel.
Le 23 octobre, La Lettre publie une enquête payante dont le chapô décrit « un réseau d’économistes, de conseillers et de lobbyistes » qui « s’active pour faire entrer la part de capitalisation dans les programmes de la présidentielle 2027 », jusque dans les cercles de Gabriel Attal et d’Édouard Philippe ; le titre cite aussi David Lisnard. Le 27 octobre, ce dernier détaille sur Europe 1 et CNEWS le financement de son propre projet. Le lendemain, l’eurodéputée Reconquête Sarah Knafo plaide sur franceinfo pour quitter progressivement la répartition. Selon le relevé transmis, consulté le 29 octobre sur Google Trends, les recherches françaises sur le sujet ont dépassé 5 000, en hausse de plus de 1 000 %.
Dans la campagne de 2027, la capitalisation circule d’une note à un programme comme un mot commun, alors que le calcul du Trésor en fait d’abord une question d’attribution : qui paie la transition.
Ce que chiffre le Trésor-Éco n° 406
L’étude décrit d’abord un système qui consacre 422 milliards d’euros aux pensions en 2025, soit 14,1 % du PIB, avec un déficit de 5,1 milliards la même année. Le nombre de cotisants par retraité, supérieur à 4 en 1990, n’est plus que d’environ 2,5 en 2025 et atteindrait 1,6 en 2070, selon les projections du Conseil d’orientation des retraites (COR). Parmi les leviers paramétriques, elle conclut que seul le recul de l’âge effectif de départ améliore le solde tout en soutenant l’activité, conclusion déjà présentée au COR le 26 mars dans un document de travail.
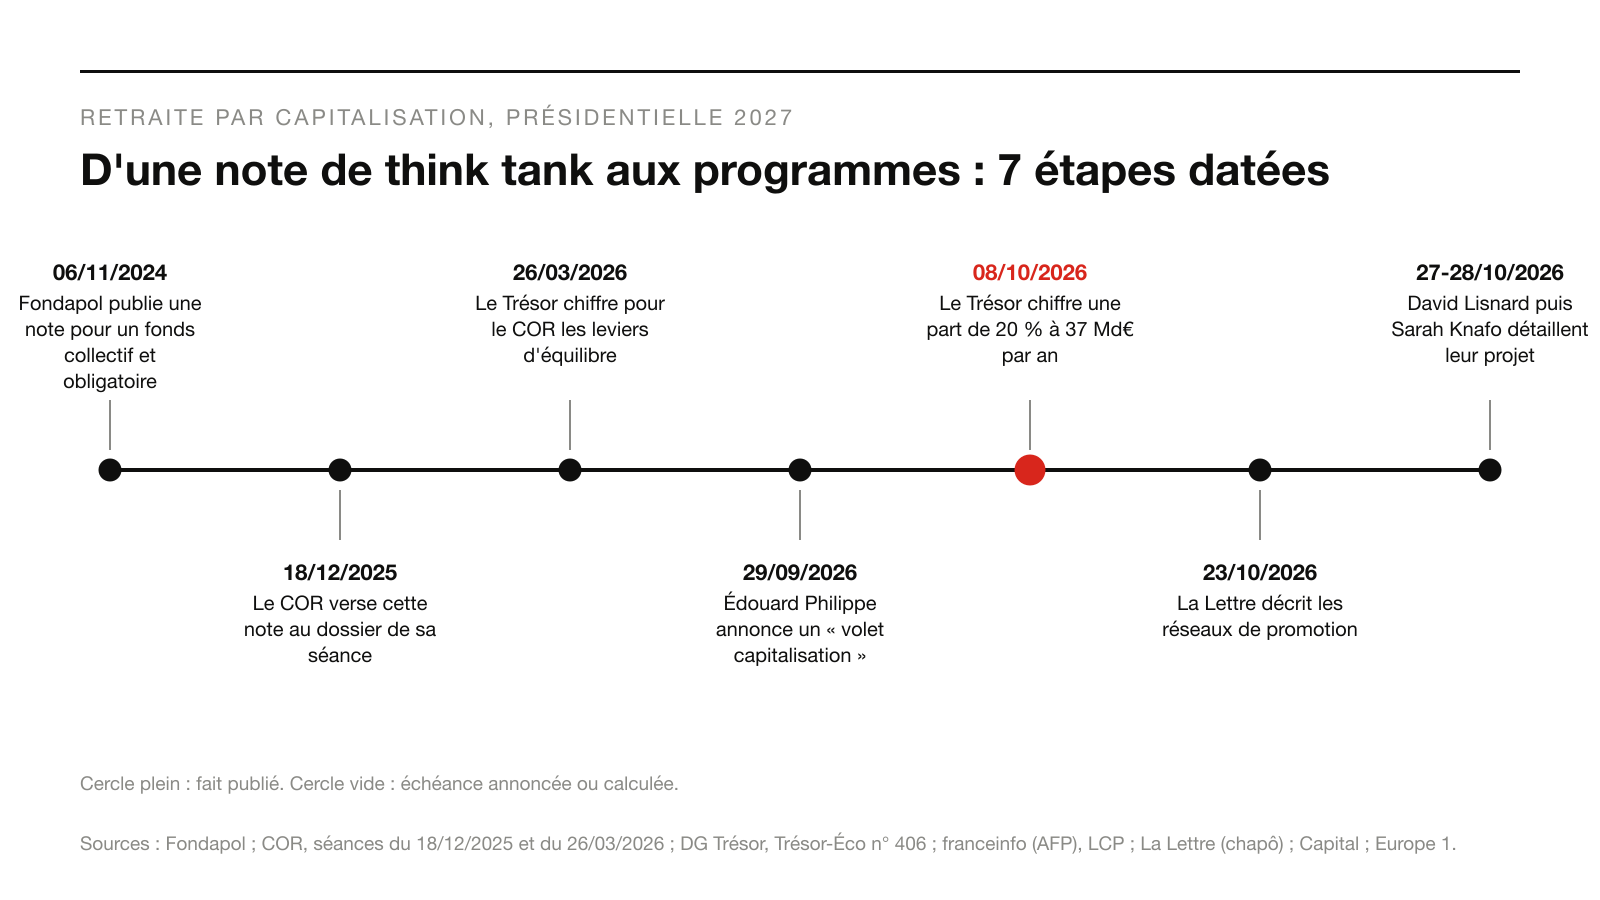
La capitalisation vient ensuite. Le Trésor lui reconnaît un intérêt : elle « bénéficierait au financement de l’économie ». Puis il pose la contrainte. La transition impliquerait une « double cotisation » : continuer à payer les pensions actuelles par répartition tout en constituant le capital des droits futurs. Le résumé le dit en une phrase : elle « nécessiterait qu’au moins une génération (cotisants actuels ou retraités actuels) accepte des sacrifices financiers ». Le chiffre de 37 milliards repose sur un rendement de 4,7 % bruts par an, celui du régime additionnel de la fonction publique ; une part de 10 % coûterait, en proportion, 18,5 milliards.
Le document identifie 3 payeurs possibles. Les retraités, par une baisse des pensions d’environ 7 % en valeur réelle. Les actifs, par une hausse d’environ 3,6 points du taux de cotisation, aujourd’hui de 28 % au régime général. L’État, par environ 37 milliards d’euros de dette supplémentaire chaque année, alors que la charge de la dette atteint déjà 65 milliards en 2025. Selon un calcul d’ELMARQ, ce besoin annuel représente plus de 7 fois le déficit du système en 2025 et environ 57 % de la charge de la dette. Le Trésor ajoute que la Suède s’est appuyée sur des réserves d’environ 4 ans de pensions, quand le Fonds de réserve pour les retraites français en représente environ 1 mois. Enfin, le document précise qu’il « ne reflète pas nécessairement la position du ministère ».
Ce que les pièces ne disent pas
La cause du pic de recherches n’est pas déterminée. Les interventions de David Lisnard le 27 octobre et de Sarah Knafo le 28 précèdent le relevé, l’enquête de La Lettre le 23 aussi, mais aucune pièce ne relie l’un de ces événements aux recherches.
L’enquête de La Lettre, signée Théo Guimier, décrit ce réseau sans lui prêter de pouvoir de décision : selon elle, Gabriel Attal et Édouard Philippe « n’ont pas encore arrêté les contours ni le chiffrage » de leur réforme, et le sujet « est loin de faire consensus » dans l’équipe du second. Ses informations restent à recouper. Surtout, l’existence d’un réseau qui promeut une idée auprès d’entourages n’établit pas que ce réseau détermine les choix des candidats. Comme nous l’écrivions le 27 octobre à propos des registres de représentation d’intérêts, une chronologie établit un ordre ; seule une trace de réception chez le décideur rapproche de la causalité.
Les projets eux-mêmes restent partiels. Selon franceinfo, Gabriel Attal « n’a pas encore donné tous les détails » de sa part de capitalisation, et Capital rappelait qu’en 2025 il ne la chiffrait pas. Le seuil du gel proposé par David Lisnard varie entre sources : environ 2 000 euros sur le site de son mouvement, mis à jour le 16 octobre, 2 200 euros dans son entretien du 27.
Le mécanisme : un mot circule, les dispositifs divergent
La circulation suit un chemin documenté, mais pas linéaire. Le 6 novembre 2024, la Fondation pour l’innovation politique publie une note de Bertrand Martinot, présenté comme expert associé à l’Institut Montaigne, qui simule un fonds collectif et obligatoire couvrant à terme un tiers des dépenses de retraite du privé. Le 3 novembre 2025, Fondapol publie une seconde note visant 25 % des pensions. Le 18 décembre 2025, la note de 2024 figure au dossier d’une séance du COR, comme document n° 9, que le Conseil qualifie de document de travail qui ne l’engage pas.
Côté candidats, l’ordre déjoue le schéma « étude, puis programme » : Édouard Philippe annonce son « volet capitalisation » le 29 septembre, dans une vidéo rapportée par franceinfo avec l’AFP et par LCP, 9 jours avant le Trésor-Éco.
Le mot, lui, reste le même ; l’objet change d’un projet à l’autre, et son unité avec. Selon le tableau de franceinfo du 30 septembre, Bruno Retailleau vise « 25 à 30 % des retraites des jeunes » entrant sur le marché du travail, Édouard Philippe un régime obligatoire et collectif complété par un plan d’épargne retraite amorcé par l’État à 500 euros au premier contrat, Gabriel Attal 1 000 euros versés à chaque nouveau-né. Selon Capital, David Lisnard prévoit « environ 40 % de cotisations transférées vers des comptes d’épargne individuels ». Le Trésor raisonne en part de la pension. Un pourcentage des pensions, un pourcentage des cotisations et une dotation en euros ne se comparent pas. Un même mot peut ainsi rassembler des soutiens que leurs dispositifs, une fois chiffrés, sépareraient.
Les intérêts suivent la même ligne de partage. Selon La Lettre, l’Association française de la gestion financière défend dans son livre blanc la réorientation d’environ 15 % des cotisations Agirc-Arrco vers la capitalisation, quand France Assureurs se montre plus prudente sur une réforme qui pourrait réduire la place des assureurs dans les plans d’épargne retraite. Dans l’entourage d’Édouard Philippe, Franck Morel, référent social d’Horizons, a fait inscrire la mesure parmi les thèmes de campagne, tandis que Franck von Lennep, ancien directeur de la Sécurité sociale, défend la priorité à la répartition. Le groupe Renaissance aurait enfin déposé au budget 2027 un amendement créant un fonds souverain destiné à amorcer une part de capitalisation.
L’arbitrage déplacé : qui paie la double cotisation
Le Trésor-Éco ne choisit pas entre les 3 payeurs ; le COR non plus. Son dossier du 18 décembre 2025 énumère les mêmes options : une double cotisation des actifs, une mise à contribution des retraités actuels, par exemple par sous-indexation, ou une prise en charge par l’État. L’administration chiffre, le conseil documente, la décision revient au suffrage puis au Parlement.
Le projet de David Lisnard nomme, lui, un payeur : il désigne les retraités aux pensions les plus élevées : un gel temporaire de l’indexation au-delà de 2 200 euros par mois et la suppression de l’abattement fiscal de 10 % sur les pensions. « Pour financer l’amorçage d’une part de capitalisation obligatoire et collective, il faut faire des choix courageux à court terme », déclare-t-il, selon Capital. Son entretien du 27 octobre sur Europe 1 confirme le gel des seules retraites « qui dépassent 2 200 euros ». Les dotations de 500 et de 1 000 euros proposées par Édouard Philippe et Gabriel Attal reposent sur l’État, sans que leur coût total figure dans les pièces lues.
Quand le payeur n’est pas nommé, le choix se fait quand même. Le Trésor le formule sans détour : constituer un capital « tout en laissant se creuser le déficit du système par répartition ne constituerait qu’un déplacement de la dette ». Une transition dont le financement n’est pas attribué revient, par défaut, à la dette publique, c’est-à-dire aux générations que la capitalisation entend protéger.
Le 18 avril 2027, les programmes face au calcul
La lecture proposée ici se vérifiera sur des faits datés. Le premier tour de l’élection présidentielle aura lieu le 18 avril 2027 et le second le 2 mai, selon le calendrier publié par Service-public.fr le 2 juillet 2026. D’ici là, chaque programme publié dira s’il chiffre sa part de capitalisation dans une unité comparable à celle du Trésor, et s’il nomme le payeur de la transition parmi les 3 identifiés.
Si les projets convergent vers une unité commune et désignent leur financement, la capitalisation deviendra un choix entre dispositifs comparables. S’ils restent exprimés en pourcentages de natures différentes et en dotations sans coût total, le débat aura porté sur un mot. Le détail du projet de Gabriel Attal sera le premier test ; le sort de l’amendement prêté au groupe Renaissance et les propositions présidentielles que le Medef doit présenter début 2027 diront si les financeurs et les gestionnaires parlent de la même réforme.
Les chiffres sur le coût de la transition proviennent du Trésor-Éco n° 406 de la Direction générale du Trésor, publié le 8 octobre 2026 (pages 1, 9 et 10, notes 17 et 18), et du document de travail n° 3 présenté au COR le 26 mars 2026. Les options de financement du COR viennent du dossier de sa séance du 18 décembre 2025 . Les notes de Fondapol sont datées du 6 novembre 2024 et du 3 novembre 2025. Les positions de candidats sont rapportées par franceinfo (29 et 30 septembre 2026, avec l’AFP pour le premier article), LCP (29 septembre), Capital (27 août et 28 octobre 2026) et Europe 1 (27 octobre), ainsi que par le site de Nouvelle Énergie (mis à jour le 16 octobre 2026). L’enquête de La Lettre du 23 octobre 2026 est citée d’après son texte intégral, source unique pour les positions des conseillers et des organisations professionnelles. Le volume de recherches est attribué au relevé Google Trends transmis le 29 octobre 2026. Les rapports de 7 fois le déficit et de 57 % de la charge de la dette sont des calculs d’ELMARQ.