Le 29 octobre 2026, dans la soirée, 2CRSi a déposé auprès de l’Autorité des marchés financiers un communiqué classé « information privilégiée ». Le fabricant strasbourgeois de serveurs pour l’intelligence artificielle, coté sur Euronext Growth, y publie les principales conclusions de l’expert indépendant qu’il a mandaté après le rapport du vendeur à découvert Grizzly Research, paru le 18 juin. Selon le communiqué, l’expert « juge non fondée l’allégation selon laquelle 2CRSi aurait fabriqué la quasi-totalité de son chiffre d’affaires au travers de parties liées non divulguées ». Pour les opérations dans lesquelles le client a réglé directement le fournisseur de 2CRSi, il « ne peut pas conclure ».
Le même texte fait autre chose, plus rare : il « apporte des précisions sur plusieurs communications antérieures ». Il requalifie le contrat-cadre de 610 millions de dollars annoncé en janvier 2024, la commande de 290 millions de dollars annoncée en septembre 2025 et une répartition géographique des ventes publiée en juillet 2024. Le 18 juin, le titre avait perdu 43 % dans la séance, selon Reuters, avant d’être suspendu à la demande de la société. Le rapport financier annuel, repoussé d’une journée pour finaliser l’audit et intégrer les conclusions de l’expert, selon Zonebourse, est annoncé pour le 30 octobre après la clôture. Le même jour, au lendemain des conclusions, le titre reculait de 18,66 % en cours de séance, à 21,80 euros, contre 26,80 euros à la clôture précédente, selon Zonebourse. La même dépêche rapporte la lecture de la société de Bourse Portzamparc, qui suit le titre et voyait déjà dans sa chute, le 1er juillet, un point d’entrée « inespéré », avec un objectif de cours de 59,3 euros, selon Zonebourse : elle juge l’attaque de Grizzly « infondée sur le cœur du sujet », retient comme éléments nouveaux les obligations de NYGC souscrites par la holding de contrôle et l’exclusion de NYGC de l’objectif de 1 milliard d’euros, et attend pour l’exercice écoulé un EBE multiplié par 6, à 34 millions d’euros. Les comptes publiés ce soir diront si cette attente tient.
Dans l’industrie de l’IA, une commande de plusieurs centaines de millions ne vaut, pour un investisseur, que la part de ses conditions déjà levées : tant que le financement, l’activation et la livraison restent à venir, elle se présente comme une option, pas comme un carnet de commandes.
Ce que le communiqué du 29 octobre établit
Le périmètre d’abord. Selon 2CRSi, l’expert, « un cabinet d’expertise financière de premier plan » dont le nom n’est pas donné, a traité 22 des 34 allégations que la société avait elle-même recensées le 16 juillet. Ses travaux couvrent la période du 1er mars 2023 au 30 juin 2026 : les ventes à 11 clients, 22 tiers passés au crible, 4 sites américains, la répartition géographique des ventes. Les comptes de l’exercice clos le 30 juin 2026 n’étaient pas arrêtés. Le rapport a été présenté au comité d’audit le 26 octobre, en présence du commissaire aux comptes, à qui il a été remis.
Sur le chiffre d’affaires, l’expert a analysé 78 % des ventes consolidées des 3 derniers exercices. Il « a confirmé la réalité des encaissements et la concordance des caractéristiques commerciales avec la facturation pour des opérations estimées à 425M€ ». Ces éléments « peuvent conforter le principe de l’existence des transactions examinées », mais soulèvent « des réserves majeures » sur la complétude documentaire, certains montages de financement et la destination ou la propriété finales des équipements. Il relève des « insuffisances de contrôle interne majeures ». Il n’a pas identifié d’éléments « tendant à démontrer » que 2CRSi aurait volontairement contractualisé en vue d’envoyer des produits vers des pays interdits par les règles d’exportation américaines.
Sur la commande allemande, annoncée le 9 juin 2026 pour 110 millions d’euros en prix « liste », l’expert confirme une opération contractualisée avec une société de droit allemand, pour la revente de 194 serveurs. Il confirme aussi la « structure de petite taille » de ce client : faute de chiffre d’affaires publié pour ses derniers exercices, sa capacité à porter la commande ne peut être appréciée. Un tiers payeur s’est substitué à lui et a réglé l’intégralité de la commande avant livraison, hors transport et assurance, dans un montage encadré par une lettre de confirmation de paiement. La revente reste étayée par une documentation comptable et financière « incomplète ». Le 15 septembre, un premier communiqué de la société, limité à cette commande, passée le 7 mai 2026, annonçait déjà les conclusions de l’expert sur ce point : « l’encaissement par 2CRSi de l’intégralité du prix de vente facturé » et le paiement intégral du fournisseur, « l’un et l’autre intervenus avant la livraison », l’opération étant comptabilisée sur l’exercice clos le 30 juin 2026. Il ne disait pas qui avait payé. Les 2 textes ne se contredisent pas, mais celui du 29 octobre ajoute 2 précisions : le paiement est venu d’un tiers, et non du client, et il couvre la commande « hors frais de transport et d’assurance ».
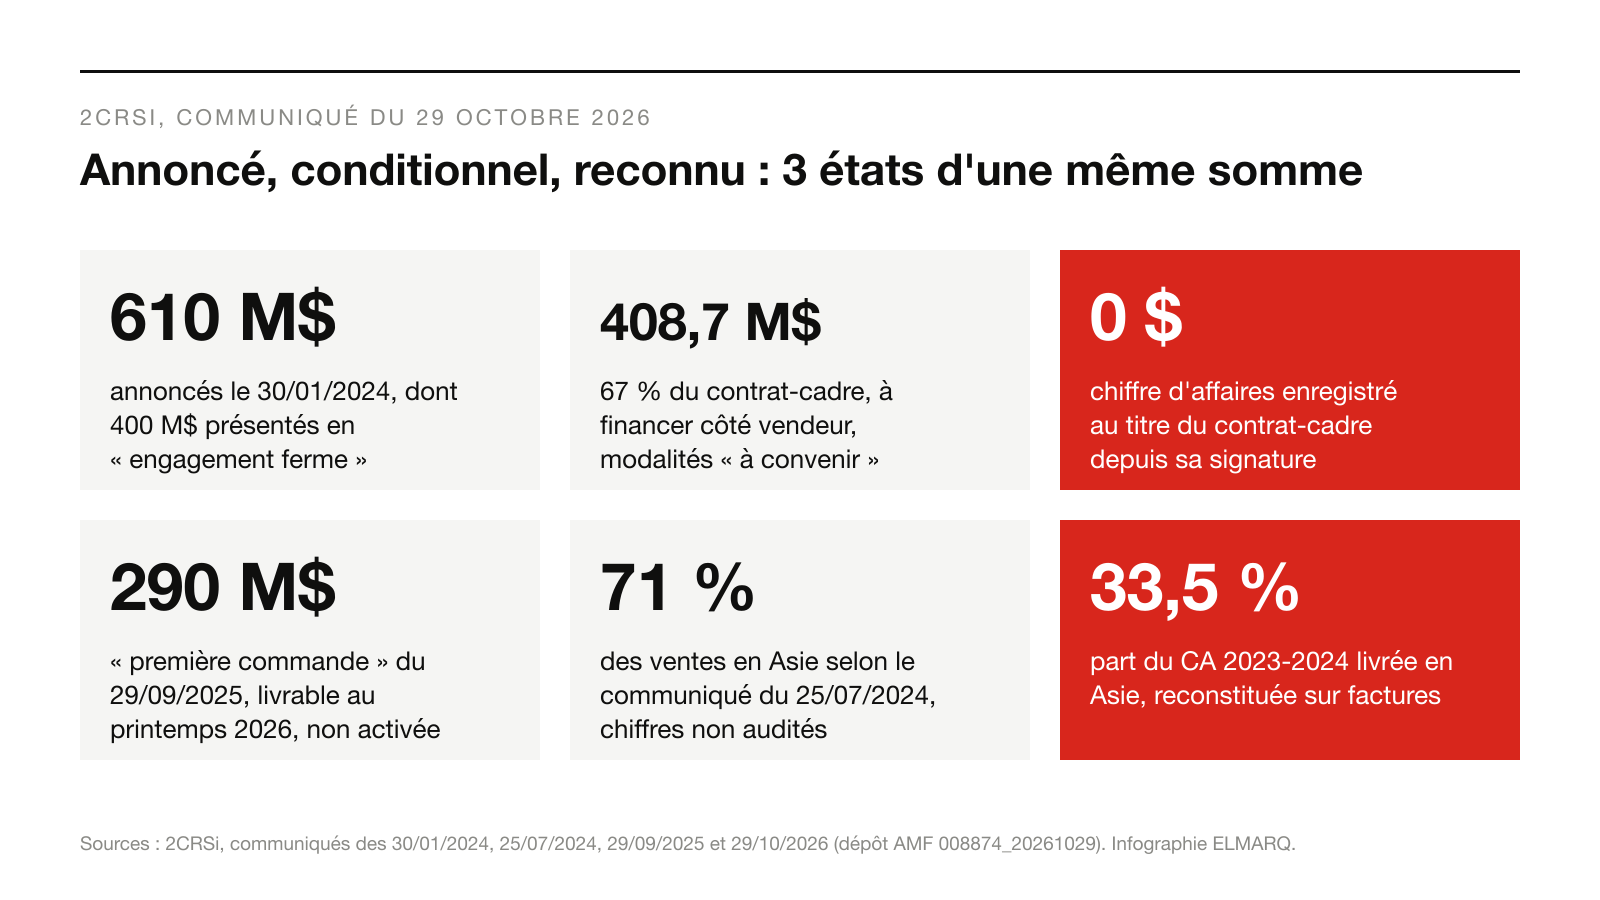
Sur le contrat-cadre de 610 millions de dollars, signé le 29 janvier 2024, le communiqué établit 4 points. La contrepartie n’est pas NewYork GreenCloud (NYGC), comme l’affirmait Grizzly, mais une autre société de l’écosystème de Joseph Church, qui dirige aussi NYGC. Le contrat n’a donné lieu à « aucun enregistrement comptable de chiffres d’affaires depuis sa signature ». Le projet est à « l’arrêt quasi-total », après des changements réglementaires fin 2024 et le désistement d’investisseurs fin 2025, et « le risque de non-matérialisation demeure élevé ». Enfin, la société précise ce que son annonce de 2024 « n’indiquait pas » : il s’agit d’un « contrat-cadre à bons de commande, sans engagement de volume » ; 67 % de l’engagement global, soit 408,7 millions de dollars sur 5 ans et demi, « serait financé par des partenaires de financement de 2CRSi, sa filiale de financement ou la société elle-même », selon des modalités qui « restaient à convenir ».
Le texte du 30 janvier 2024 disait autre chose. Il annonçait « un engagement contractuel de $210 millions pour les 18 mois à venir », puis « un deuxième engagement ferme de commander 400MUSD supplémentaires sur les quatre années à venir, soit un total contractuel de 610MUSD ». Le mot « ferme » y figurait. Entre l’annonce et sa requalification, 33 mois se sont écoulés (calcul ELMARQ).
Sur la commande de 290 millions de dollars, le communiqué du 29 septembre 2025 annonçait une « première commande » « inscrite dans le cadre du contrat global de 610 millions USD », livrable « au printemps 2026 », et qui « matérialise la mise en oeuvre progressive » de ce contrat. Le 29 octobre 2026, 2CRSi écrit que ce contrat, signé le 27 septembre 2025 avec NYGC, est « distinct » du contrat-cadre et que son exécution « reste subordonnée à une activation qui n’est pas encore intervenue ». Il porte sur 288 serveurs équipés de 2 304 processeurs graphiques Nvidia B300, destinés à un centre de données adossé au redémarrage d’une centrale biomasse à Ione, en Californie. L’activation suppose le redémarrage commercial de la centrale, les permis, au moins 5 mégawatts électriques fermes, le financement de NYGC et sa documentation de conformité. La livraison intervient 20 semaines après l’activation, le paiement intégral la précède, et « avant activation, 2CRSi n’est tenue ni de commander les composants ni de lancer la fabrication ». Chaque partie peut résilier si l’activation n’a pas eu lieu au 30 septembre 2026 ; aucune ne l’a fait. Aucun revenu lié à ce contrat n’a été enregistré.
Sur la géographie, enfin, le communiqué du 25 juillet 2024 attribuait 71 % des ventes à l’Asie, sur des chiffres « non audités ». Selon l’expert, ce chiffre « reposait sur une erreur de calcul et l’utilisation de données internes de livraison non définitives » : sur la base des factures, la part du chiffre d’affaires 2023-2024 livrée en Asie s’établit à 33,5 %. L’expert juge aussi que Grizzly « induit le lecteur en erreur » en comparant cette donnée, établie par zone de livraison, avec une répartition par entité de facturation, qui reste cohérente avec les rapports annuels : reconstituée ainsi, la part de l’Amérique du Nord atteint 50,9 % en 2023-2024 et 86,4 % en 2024-2025, pour 50 % et 85 % publiés.
Ce que l’expertise laisse ouvert
Le rapport de l’expert n’est pas public. Ses conclusions ne sont connues qu’à travers le communiqué de la société qui l’a mandaté et l’annexe qui en résume les statuts. Sur les 22 allégations examinées, cette annexe en classe 9 « fondées », 5 « partiellement fondées », 3 « non fondées » et 3 « inconclusives », 2 restant sans statut propre (décompte ELMARQ). Parmi les « fondées » figurent le calendrier non tenu du projet lié au contrat-cadre, qui prévoyait l’équipement de 4 centres de données dans les 18 mois suivant la signature, la création de NYGC le lendemain de cette signature, ou la conception et l’hébergement de son site internet par 2CRSi, dans le cadre d’une prestation facturée. Les 12 autres allégations de Grizzly n’ont pas été examinées.
Les allégations de Grizzly Research restent des allégations. Son rapport affirme que « la quasi-totalité du chiffre d’affaires de 2CRSi est probablement fabriquée au moyen d’un montage de parties liées non divulguées » (traduit par ELMARQ) ; il précise lui-même que ses énoncés sont « des opinions », et Grizzly déclarait une position vendeuse sur le titre, de 0,89 % du capital selon 2CRSi. Aucune autorité n’a tranché. La réaction de Grizzly au communiqué du 29 octobre n’est pas connue à la date de rédaction.
Plusieurs grandeurs manquent. Le communiqué ne chiffre pas les opérations réglées directement par les clients aux fournisseurs, celles sur lesquelles l’expert ne conclut pas. Il ne dit pas comment se répartit l’écart entre les 78 % examinés et les 425 millions d’euros confirmés. Ce montant ne mesure pas, par différence, une part douteuse du chiffre d’affaires : le périmètre examiné, les paiements directs sur lesquels l’expert ne conclut pas et les différents niveaux de contrôle interdisent ce calcul. Le chiffre d’affaires du dernier exercice, 416,2 millions d’euros, n’est par ailleurs pas encore audité.
Le statut de NYGC reste, lui aussi, au conditionnel. Selon le communiqué, NYGC « pourrait être en situation d’influence notable » du fait d’obligations souscrites le 30 avril 2026 par HAW, la holding du président-directeur général Alain Wilmouth, et des projets envisagés entre les 2 sociétés ; l’expert relève une « proximité commerciale et opérationnelle forte ». Le 19 juin, 2CRSi écrivait que ni elle ni son dirigeant n’exerçaient « de contrôle ni d’influence notable » sur NYGC (traduit par ELMARQ). Les comptes de l’exercice diront quel traitement retient le commissaire aux comptes.
Dernier point ouvert : l’ambition de 1 milliard d’euros de chiffre d’affaires sur l’exercice 2026-2027, réaffirmée le 23 juillet. Le communiqué précise qu’elle « n’intègre aucun chiffre d’affaires au titre du contrat-cadre de 610M USD ». Il ne dit rien d’explicite sur le contrat NYGC de 290 millions, désormais déclaré distinct, dont la société écrivait le 16 juillet que sa valeur « sera reconnue » dans le chiffre d’affaires 2026-2027 (traduit par ELMARQ).
Le mécanisme : 4 états d’une même somme
Le cas de 2CRSi montre une somme qui traverse 4 états, que la communication financière tend à fondre en un seul. Le premier est l’opportunité : en 2024, le client visait « plus de 30 sites, pour un total de plus de 1700MW », d’ici 2030. Vient ensuite l’engagement conditionnel : un contrat-cadre à bons de commande, sans volume garanti, assorti d’un financement à trouver. Puis la commande exécutoire, dont toutes les conditions sont levées et qui a une date de livraison ferme. Enfin, le chiffre d’affaires reconnu selon les normes comptables applicables, lorsque les obligations de performance correspondantes sont satisfaites. Au 29 octobre 2026, ni les 610 millions ni les 290 millions n’ont atteint l’état de commande exécutoire.
L’industrie de l’IA allonge cette chaîne plus que d’autres. Un serveur à processeurs graphiques ne sert à rien sans centre de données ; le centre de données, sans électricité ferme ; l’électricité, ici, sans redémarrage d’une centrale et sans permis ; l’ensemble, sans financement de l’acheteur. Le contrat NYGC l’écrit noir sur blanc : chaque maillon est une condition d’activation. Le montant affiché d’une commande suppose que tous les maillons tiennent. Chaque condition supplémentaire peut retarder ou empêcher l’exécution, sans que les documents publics permettent d’en calculer la probabilité.
Le financement ajoute une boucle. Quand 67 % d’un engagement doit être financé par les partenaires du vendeur, sa filiale ou lui-même, la réalisation de la commande dépend en partie du bilan du fournisseur. Une commande dont le vendeur doit trouver le financement mesure autant sa capacité de crédit que la demande de son client. Le « prix liste » joue dans le même sens : il donne la valeur catalogue, et le contrat NYGC prévoit une révision du prix si l’activation intervient après le 31 décembre 2025, une date déjà dépassée.
La répartition géographique relève du même défaut de qualification, sur un autre terrain. Un pourcentage sans sa base, livraison ou facturation, données provisoires ou définitives, ne permet aucune comparaison. Le 71 % de 2024 et le 33,5 % de 2026 ne mesurent pas seulement des chiffres différents ; le premier ne disait pas ce qu’il mesurait. Nous avions montré, à propos de Sidetrade le 21 octobre, qu’un éditeur peut publier ses contrats signés en ne comptant que leur période d’engagement ferme, et séparer explicitement commandes, revenu annuel récurrent et chiffre d’affaires. La qualification existe ; elle se choisit.
L’arbitrage déplacé : qui qualifie une annonce
Au moment d’une annonce, une seule partie décide des mots : l’émetteur. Un communiqué commercial ne passe pas par la certification : le commissaire aux comptes se prononce sur les comptes annuels, pas sur les annonces de commandes. Entre les 2, la qualification d’une commande, ferme ou conditionnelle, signée ou activée, dépend de la seule rigueur interne. Le 29 octobre, le président-directeur général de 2CRSi l’écrit lui-même : « certaines de nos communications passées étaient imprécises et notre documentation n’était pas au niveau attendu ».
Quand l’émetteur ne fait pas ce tri, d’autres le font à sa place, et dans de moins bonnes conditions. Le 18 juin, c’est un vendeur à découvert, intéressé à la baisse du titre, qui a imposé la question. La séance du jour a coûté 43 % au titre, selon Reuters. La société a ensuite choisi l’arbitre : selon son communiqué du 3 août, le cabinet a été désigné par l’intermédiaire de ses conseils, sur des procédures « convenues avec le Groupe », et ses conclusions, qui ne constituent pas un audit, ne peuvent « être étendues au-delà du périmètre examiné » (traduit par ELMARQ). L’expertise a tranché plusieurs points ; elle laisse ouverts ceux qu’elle ne pouvait pas voir.
Le choix fait par défaut est donc celui-ci : la valeur d’une annonce se fixe d’abord dans le communiqué, puis se corrige sous la pression d’un tiers, et la révision des anticipations peut se traduire par une dévalorisation boursière, sans qu’il soit possible d’en isoler précisément les causes ni les conséquences pour chaque investisseur. Un émetteur qui ne distingue pas lui-même l’opportunité, l’engagement conditionnel, la commande exécutoire et le chiffre d’affaires laisse ce tri à ses contradicteurs, au moment qu’ils choisissent.
Les dates qui départageront les lectures
La lecture proposée ici se vérifiera sur des faits datés. Le 30 octobre 2026 après la clôture, selon le communiqué de report, 2CRSi doit publier ses résultats annuels et son rapport financier 2025-2026, qui intègrent les conclusions de l’expert. Le rapport du commissaire aux comptes dira si les comptes sont certifiés sans réserve, et l’annexe dira comment sont traités NYGC et les opérations à paiement direct au fournisseur. Si le rapport continue de présenter le contrat-cadre ou la commande de 290 millions dans un carnet de commandes, sans leurs conditions, la requalification du 29 octobre n’aura pas changé la méthode.
En novembre, la société annonce une visite du site californien et une rencontre avec les autorités locales ; elle informera ensuite le marché de la possibilité, ou non, de livrer NYGC ou de commercialiser ces capacités au cours de l’exercice 2026-2027. Une date d’activation confirmée par écrit ferait courir le délai de livraison de 20 semaines ; une résiliation, possible depuis le 30 septembre, ferait sortir les 290 millions de toute perspective.
Enfin, l’exercice 2026-2027 se clôt le 30 juin 2027. C’est à cette date que l’ambition de 1 milliard d’euros se mesurera, et que l’on saura quelle part provient de commandes déjà exécutoires au moment de leur annonce. Le 16 juillet, 2CRSi indiquait étudier les suites à donner contre le rapport de Grizzly ; toute action engagée serait, elle aussi, un fait daté.
Les conclusions de l’expert sont citées d’après le communiqué de 2CRSi du 29 octobre 2026, dans sa version française déposée auprès de l’AMF (référence 008874_20261029), annexe comprise ; le rapport intégral de l’expert, remis au comité d’audit et au commissaire aux comptes, n’est pas public, et le cabinet n’est pas nommé. Les annonces antérieures sont citées d’après les communiqués de 2CRSi du 15 septembre 2026, du 30 janvier 2024, du 25 juillet 2024, du 29 septembre 2025, du 19 juin, du 16 juillet, du 23 juillet et du 3 août 2026. Les allégations de Grizzly Research sont citées d’après son rapport du 18 juin 2026 ; elles restent des allégations, que l’expert n’a examinées que pour 22 d’entre elles. La baisse de 43 % est rapportée selon la dépêche de Reuters du 18 juin 2026, celle du 30 octobre et le motif du report selon Zonebourse. La position vendeuse de 0,89 % est rapportée selon 2CRSi. Le délai de 33 mois, la part de 67 % et le décompte des statuts de l’annexe sont des calculs d’ELMARQ. Les comptes 2025-2026 n’étaient pas publiés au moment de la rédaction, le 30 octobre 2026 au matin. Les citations de l’anglais sont traduites par ELMARQ.