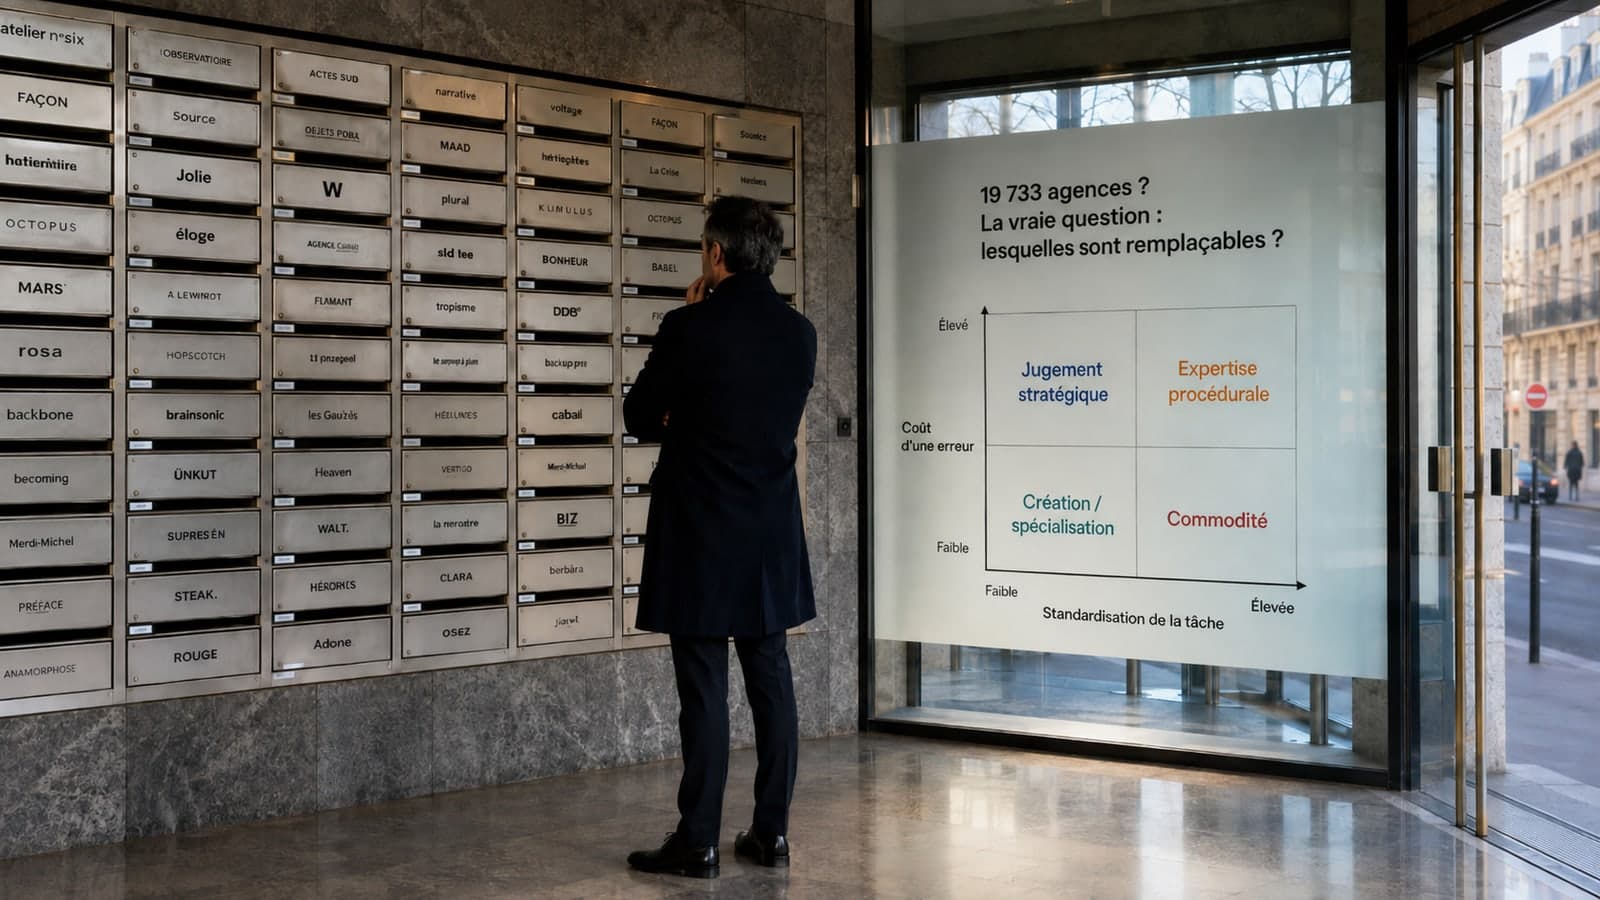
La France compterait 19 733 agences de communication actives. Le chiffre impressionne, mais il additionne des studios sans salariés, des agences digitales, des sociétés de production, des spécialistes du design, des agences média et des cabinets de conseil, qui ne vendent ni la même chose, ni aux mêmes clients, ni avec le même niveau de responsabilité. La bonne question n’est donc pas de savoir si la France a trop d’agences. Elle est de savoir combien d’entre elles sont réellement difficiles à remplacer. Car l’intelligence artificielle ne pose peut-être pas d’abord un problème de disparition aux agences. Elle pose un problème de substituabilité.
Le chiffre : 19 733 entrées, pas 19 733 concurrents
Le baromètre Adgencia, consulté le 28 août 2026, affiche 19 733 agences, dont 44,7 % en Île-de-France et 4 887 à Paris, soit 24,8 % du total national. La spécialité la plus représentée est le digital, avec 5 929 structures. Parmi les dossiers dont l’effectif est renseigné, 84,7 % emploient dix salariés ou moins, et 1,8 % dépassent cinquante. L’offre est donc abondante, petite et très francilienne.
Ces données ne suffisent pas à définir la taille économique d’un marché, et il faut qualifier le chiffre correctement. Adgencia construit une base privée à partir de SIRENE, citable avec attribution, mais sans publier la liste exacte des codes retenus, la règle distinguant un établissement secondaire d’une agence autonome, la date précise de la photographie, ni la part des dossiers dont l’effectif est connu. Deux détails le confirment. Les sept catégories du baromètre totalisent exactement 19 733 structures, alors que la méthode admet des rattachements multiples. Cette égalité arithmétique ne suffit pas à établir l’exclusivité des catégories ni la manière dont les modèles hybrides sont répartis. Et les valeurs bougent, l’article initial du 26 juillet indiquant 83,8 % d’agences de dix salariés ou moins et 2,6 % de plus de cinquante, contre 84,7 % et 1,8 % aujourd’hui. C’est une estimation éditoriale utile, pas une catégorie produite par l’INSEE, et non reproductible en l’état.
L’atomisation précède largement l’IA
Le chiffre de 20 000 pourrait laisser croire à une explosion récente. Les données officielles racontent une histoire plus lente. Sur le périmètre plus étroit du code des agences de publicité, l’INSEE comptait 18 296 unités légales économiquement actives en 2014 et 19 670 en 2021, soit une hausse de 7,5 % en sept ans, environ 1 % par an. Pas de multiplication soudaine, donc, mais une fragmentation radicale de l’organisation du travail : en 2021, au moins 13 216 de ces unités, soit 67,2 %, n’avaient aucun salarié. Le mot « agence » recouvre aussi bien une organisation intégrée qu’une marque commerciale autour d’un professionnel seul et de son réseau.
Le « record » de créations de 2021 doit lui aussi être lu avec prudence. Le baromètre compte 1 371 agences créées cette année-là et encore actives en 2026 : c’est une cohorte survivante, pas le flux initial de créations ni son taux de survie. Le marché produit ainsi deux impressions vraies à la fois : il est facile d’y entrer juridiquement, et bien plus difficile d’y bâtir une organisation salariée durable.
Atomisé par le nombre, concentré par le chiffre d’affaires
L’INSEE avait mesuré dès 2017 la dissociation qui compte. Le secteur comptait alors 17 327 entreprises, dont 16 559 mono-unités, soit 95,6 %. Ces dernières ne réalisaient qu’environ 4,3 des 12,3 milliards d’euros de chiffre d’affaires du secteur, soit un tiers, tandis que les dix premières entreprises en concentraient 40 %, les groupes employant 43 500 salariés pour 8 milliards d’euros consolidés. Le point de vocabulaire est important : l’INSEE démontre une concentration du chiffre d’affaires, pas de la valeur créée ni de la qualité du conseil. Nous réservons le mot valeur à l’analyse du client, et parlons ici d’activité économique.
Le média en donne l’exemple le plus net. Adgencia classe 550 structures dans la catégorie des agences média, mais l’UDECAM indique que ses 36 agences et groupes membres représentent 98 % du marché français des agences média et gèrent plus de 9,5 milliards d’euros de budgets. Les 550 entrées ne sont manifestement pas 550 concurrents équivalents. Un studio de montage de vidéos sociales ne concurrence pas un cabinet intervenant auprès d’un comité exécutif ; une agence locale de sites web ne répond pas au même appel d’offres qu’un groupe intégré doté de données et de capacités internationales. Le marché pertinent ne se définit pas par l’étiquette « agence », mais par le problème du client, le coût d’une erreur, les actifs nécessaires et la responsabilité que le prestataire accepte d’assumer.
Le choc IA : la production perd de sa rareté, pas toute sa valeur
Le coût de génération d’un texte, d’une image ou d’une variation créative devient très faible. Le coût complet d’un contenu utilisable, lui, ne disparaît pas : restent le cadrage, la vérification, la cohérence de marque, la gestion des droits, la validation humaine et la responsabilité en cas d’erreur. Les travaux expérimentaux confirment que l’IA réduit fortement l’effort sur les tâches bornées. Noy et Zhang ont mesuré une baisse de 40 % du temps et une hausse de 18 % de la qualité sur des exercices de rédaction professionnelle. L’expérience de Dell’Acqua et de ses coauteurs, menée avec 758 consultants du BCG, a constaté 12,2 % de tâches en plus, 25,1 % de temps en moins et 40,2 % de qualité en plus sur les tâches situées dans les capacités du modèle, mais, sur une tâche plus complexe hors de cette frontière, les utilisateurs de l’IA étaient moins susceptibles de trouver la bonne réponse. La frontière technologique est dentelée : l’IA sépare mieux les tâches formulables des problèmes réellement ambigus.
Le signal le plus intéressant vient des acheteurs. Dans l’enquête WFA et MediaSense de novembre 2024, sur plus de 80 multinationales pesant plus de 60 milliards de dollars d’achats, 58 % des marques anticipaient de payer moins là où l’IA est utilisée, mais 61 % attendaient une hausse de leurs honoraires d’agence sur trois ans, et 15 % seulement citaient la baisse des coûts comme motivation. Les annonceurs prévoient de payer moins la tâche commoditisée et davantage le talent stratégique et technique. L’internalisation ne supprime d’ailleurs pas les agences : la WFA observe que les entreprises dotées de capacités internes continuent de travailler avec des agences externes, mais sur des besoins différents. La barrière à l’entrée productive baisse ; la barrière à la crédibilité monte.
La matrice ELMARQ : standardisation de la tâche, coût d’une erreur
Pour sortir du décompte, une grille à deux axes est plus utile qu’une typologie par spécialité. En abscisse, la standardisation de la tâche, de faible à forte. En ordonnée, le coût d’une erreur, de faible à élevé. Quatre zones apparaissent.
| Zone | Nature | Ce qui s’y joue |
|---|---|---|
| Standardisable, erreur faible | Commodité | Pression maximale sur les prix, exposition élevée à l’automatisation. |
| Peu standardisable, erreur faible | Création, spécialisation | Différenciation par la preuve, l’IA renforce sans supprimer. |
| Standardisable, erreur élevée | Expertise procédurale | Technique, réglementaire : le process et la conformité font barrière. |
| Peu standardisable, erreur élevée | Jugement stratégique | Crise, influence sensible, gouvernance : la décision et la responsabilité font la rareté. |
Le vrai marché : cinq rôles, conséquence de la matrice
La matrice se traduit en cinq rôles économiques, qui ne forment pas une hiérarchie morale. Les capacités de production industrialisées exécutent des tâches spécifiables et rapidement contrôlables, déclinaisons, premiers jets, pages standardisées, reporting descriptif : avantage de vitesse et de coût unitaire, exposition élevée à l’automatisation. Les spécialistes identifiables maîtrisent une technique, un secteur ou un canal, et tirent leur valeur de preuves vérifiables ; l’IA les renforce sans supprimer leur différenciation. Les intégrateurs coordonnent création, données, médias, technologie et opérations, leur avantage tenant à la mise en cohérence de plusieurs systèmes. Les conseillers de décision interviennent avant le livrable : ils définissent le problème, construisent des options, contredisent le brief et documentent les arbitrages, leur production étant une réduction de l’incertitude. Les opérateurs de situations critiques agissent quand l’erreur est coûteuse et l’information incomplète, crise, réputation, gouvernance de l’IA, conflit informationnel, exposition réglementaire, avec une barrière faite d’expérience, de confiance, de protocoles et de capacité à assumer une décision. Une même agence peut occuper plusieurs rôles, mais ne devrait pas les revendiquer sans preuves distinctes : un portefeuille démontre une capacité de production, pas une capacité de conseil ou de gestion de crise.
La preuve de la polarisation, par le haut
Pendant que les coûts techniques facilitent la prolifération à la base, les données, les plateformes et les capitaux se concentrent au sommet. La preuve est spectaculaire : le rapprochement d’Omnicom et d’Interpublic a été finalisé le 26 novembre 2025, formant un ensemble au chiffre d’affaires combiné supérieur à 25 milliards de dollars, avec environ 750 millions de dollars de synergies annoncées. Côté français, le groupe Havas indique avoir pris 11 participations majoritaires dans le monde en 2025, notamment dans la donnée et le conseil. La technologie démocratise la production par le bas, tandis que l’actif intégrable, difficile à reproduire, se concentre par le haut.
Trois scénarios pour 2026-2030
Trois trajectoires sont concevables. L’hyper-fragmentation, d’abord : outils d’IA, travail distribué et infrastructures sans code permettent à davantage de professionnels de créer une structure, et le nombre d’agences continue d’augmenter. La concentration, ensuite : les annonceurs réduisent leur nombre de partenaires, les groupes acquièrent des actifs de données et d’IA difficiles à reproduire. La polarisation, enfin : la base prolifère, le sommet se concentre, et entre les deux, les généralistes sans actif distinctif subissent la plus forte pression. Ce troisième scénario est le plus plausible aujourd’hui, car il réconcilie des signaux apparemment contradictoires : créations facilitées, internalisation de la production, consolidation des groupes, recul de certaines missions standardisées, et hausse de la valeur accordée au conseil stratégique ou technique.
L’économie de la responsabilité
La valeur d’une prestation ne dépend pas seulement de la difficulté à la produire, mais du coût de la mauvaise décision. Une bannière, un visuel ou un post se corrigent. Une mauvaise recommandation en situation de crise, d’ingérence, de réglementation ou de réputation peut coûter cher et devenir irréversible. C’est pourquoi l’axe du coût de l’erreur est décisif : il sépare ce que l’IA rend abondant de ce qui reste rare, non parce que c’est difficile à fabriquer, mais parce que se tromper coûte. Le débat pertinent n’est donc pas « l’IA contre la créativité », mais « qui assume, et pour quel risque ».
Une mesure à ouvrir : l’indice de substituabilité
La matrice appelle une mesure, que nous présentons comme une méthode ouverte, pas comme un résultat. Un indice de substituabilité noterait une prestation ou une agence de 0 à 100 sur quatre dimensions : la standardisabilité de la prestation, la disponibilité d’alternatives, la profondeur des actifs propriétaires, et le coût d’une erreur. Plus le score est élevé, plus la prestation est facilement remplaçable.
Un premier pilote documentaire : 30 marques
Le 30 août 2026, ELMARQ a réalisé un pilote documentaire exploratoire sur 30 marques d’agences présentant une implantation en France. Cette sélection raisonnée couvre sept spécialités. Elle ne constitue ni un échantillon aléatoire ni une représentation du marché français. L’objet est limité : examiner ce que les pages publiques permettent de documenter.
| Observation dans les pages consultées | Dossiers concernés |
|---|---|
| Revendication explicite de stratégie | 27 sur 30 |
| Méthode documentée selon le codebook | 14 sur 30 |
| Actif présenté comme propriétaire et documenté | 4 sur 30 |
| Dispositif de crise ou réglementaire documenté | 4 sur 30 |
Les trois derniers effectifs retiennent une documentation jugée suffisamment détaillée selon le codebook du pilote, au-delà d’une simple déclaration. La stratégie est, elle, comptée comme une revendication explicite, sans évaluation de sa profondeur. Les quatre lignes ne mesurent donc pas le même degré de documentation et ne forment pas un classement.
Résultats. Le codage a été relu sur huit cas limites, puis vérifié par la rédaction, qui a retenu quatre changements de code sur les mêmes pages ; les tableaux présentent cette version. Une fiche reste non codable pour les quatre variables ; elle est incluse dans chaque dénominateur de 30.
Ce que ces observations permettent de dire
Ce pilote distingue les déclarations commerciales des éléments qui permettent d’examiner une proposition. Il ne teste ni l’efficacité des prestations, ni la compétence réelle, ni la propriété juridique ou l’exclusivité des actifs. Une méthode absente des pages consultées peut exister en interne. À l’inverse, une méthode publiée ne démontre pas son application effective.
Aucun score de substituabilité n’a été calculé. Ces quatre variables documentaires ne sont pas une mesure des quatre dimensions de l’indice envisagé. Décrire une méthode ne suffit pas à mesurer la standardisabilité d’une prestation ; citer un outil ne suffit pas à établir qu’il rend une agence difficile à remplacer. L’extension à 400 dossiers n’est pas engagée : elle demande un cadre de sélection complet, des unités comparables, un périmètre de recherche harmonisé et un contrôle indépendant.
Protocole et dénominateurs du pilote
L’unité observée est une marque ou un collectif d’agences, pas une entreprise juridique harmonisée. Les 30 dossiers comprennent 8 marques du digital, 5 de la création, 4 de l’audiovisuel, 4 du conseil, 4 du design, 3 de l’événementiel et 2 des médias. Ces effectifs assurent une diversité de spécialités, sans quotas représentatifs. La sélection privilégie des marques visibles ; 28 déclarent au moins une présence en Île-de-France. Cette localisation n’est pas nécessairement celle du siège.
La collecte porte sur des pages publiques, sans contact ni réponse des agences. Elle produit 120 observations, soit quatre par marque. Les 90 entrées du registre de sources et d’accès comprennent 83 réponses HTTP 200, cinq échecs d’accès et deux extraits indexés. Il ne s’agit pas de 90 sources indépendantes. Des compléments de recherche et des contenus peu exploitables en HTML limitent la comparabilité des dossiers.
| Variable | Documentation P | Déclaration D | Indéterminé I | Non codable X | Total |
|---|---|---|---|---|---|
| Stratégie | Sans objet | 27 | 2 | 1 | 30 |
| Méthode | 14 | 5 | 10 | 1 | 30 |
| Actif présenté comme propriétaire | 4 | 4 | 21 | 1 | 30 |
| Crise ou réglementation | 4 | 4 | 21 | 1 | 30 |
Une consultation complémentaire a trouvé une méthode détaillée sur une autre page de Graphéine. Cette page est conservée séparément des comptes, qui portent sur le périmètre initial. Ce cas rappelle que les éléments non repérés dans les pages retenues ne peuvent être présentés comme absents des sites.
P désigne une documentation publique suffisamment détaillée selon les critères du pilote, souvent publiée par l’agence elle-même ; ce n’est pas une preuve indépendante. D désigne une déclaration explicite ; pour les trois variables documentables, elle reste insuffisamment détaillée pour recevoir P. I signifie indéterminé ou non repéré dans les pages consultées, jamais absence réelle. X signifie que le contenu accessible ne permet pas le codage. Pour la stratégie, P est sans objet : seule la revendication explicite est recherchée.
Une méthode reçoit P si elle relie au moins deux étapes à une entrée ou un critère et à une sortie identifiable. Un actif reçoit P s’il est présenté comme un actif propre à l’agence, avec développement ou contrôle revendiqué et fonction décrite. Un développement pour un client, sans contrôle de l’actif établi dans les pages consultées, reste D dans cette proposition de codage. La propriété juridique et l’exclusivité ne sont pas auditées. Une offre de crise ou réglementaire reçoit P si un mécanisme d’intervention est explicité. Ces critères décrivent une documentation ; ils ne certifient ni efficacité ni conformité. Aucun intervalle de confiance national, aucune causalité de l’IA et aucun classement d’agences ne sont déduits de ce pilote.
Les pièces méthodologiques du pilote, protocole, codebook complet, corpus, 120 observations, sources et recalcul reproductible, sont accessibles sur la page de méthodologie dédiée, avec leurs réserves et leurs limites.
À titre de repère historique seulement, un coefficient de dissociation entre nombre et chiffre d’affaires calculé sur les données INSEE de 2017 vaut environ 2,73, les mono-unités y étant 2,73 fois plus présentes dans le nombre d’acteurs que dans le chiffre d’affaires. C’est une photographie de 2017, à ne pas appliquer aux entrées Adgencia.
Pour les dirigeants : classer le besoin avant de choisir l’agence
Le nombre de trophées, la taille de l’équipe ou l’esthétique d’un portefeuille restent des informations, mais ne suffisent plus. Avant de choisir, un dirigeant devrait situer son besoin sur la matrice, puis poser quelques questions simples. Le prestataire reformule-t-il le problème avant de proposer un livrable ? Distingue-t-il les faits, les hypothèses et ses interprétations ? Peut-il documenter ses sources et les limites de ses mesures ? Quels travaux seront automatisés, contrôlés ou confiés à des profils expérimentés ? Qui décide, et qui assume la responsabilité ? L’équipe comprend-elle les risques réglementaires, réputationnels et informationnels du secteur ? Dispose-t-elle de données, de procédures ou d’outils propres au problème, et pas seulement d’abonnements accessibles à tous ? Sait-elle exposer un désaccord argumenté à une direction générale, et démontrer une expérience comparable sans transformer une corrélation en résultat attribuable ?
Le chiffre de 19 733 ne dit pas que la France dispose de 19 733 alternatives équivalentes. Il dit que produire de la communication est devenu extrêmement accessible. Dans ce contexte, la conclusion la plus utile n’est pas que les agences vont disparaître. C’est que beaucoup ne disparaîtront pas, mais perdront leur pouvoir de fixation des prix : l’IA ne tue pas nécessairement l’entreprise, elle peut transformer son travail en commodité. Être visible n’est plus une preuve de rareté. La rareté, désormais, se prouve sur un problème précis, là où se tromper coûte, et où quelqu’un accepte d’en répondre.